いとこが夫の扶養に入ってパートで働いているのですが、繁忙期に残業を頼まれると、扶養から外れないか心配で、つい断ってしまうそうです。
2026年4月から、残業しても扶養から外れにくくなったって聞いたよ!
そのとおりです。ただ、誰でもその新しい判定を使えるわけではありません。
えっ、そうなんですか?いとこの契約書は、勤務時間が「シフト制による」としか書いていないそうなのですが、それでも使えるでしょうか?
2026年4月から、労働条件通知書などに書かれた時給や労働時間から年収を見込めれば、契約にない一時的な残業代は年収に含めずに判定できるようになりました。ただし、勤務時間が「シフト制による」のようにはっきり書かれていない場合や、契約期間が1年未満の場合は、この判定は使えません。本記事では、新しい判定の仕組みと、使える人・使えない人の見分け方を整理しましたので、一緒に見ていきましょう。
繁忙期の残業で扶養から外れないか心配な人にとって、2026年4月の見直しは追い風です。契約書類から年収を見込めれば、契約にない一時的な残業代は年収に含めずに判定されます。ただし、契約書類の書き方によっては、この判定が使えません。ここからは、何が変わったのか、そもそも130万円の壁が自分に関係するのか、これまでの確認方法で起きていた問題、新しい判定で扶養を続けやすくなるケース、それでも注意すべき点、扶養している側が確認しておくことを順に見ていきます。
※本記事は一般的な制度解説です。判定の基準は全国共通ですが、確認の時期や書類の細かい扱いは、加入している健康保険(協会けんぽ・健康保険組合)によって異なります。最終確認は勤務先と加入している健康保険に行ってください。
「年収の壁」全体の整理は別記事「年収の壁2026年版:『自分はどうすればいい?』を立場別に整理する」 にまとめています。あわせて読むと、改正の位置づけが理解しやすくなります。
この記事でわかること
- 残業しても扶養から外れにくくなった、新しい判定の仕組み
- 新しい判定が自分に使えるかを、契約書類で確かめる方法
- そもそも130万円の壁が自分に関係するかの見分け方
2026年4月から何が変わる?年収を「労働契約ベース」で判定
結論として、労働契約の内容から年収を見込める場合は、「労働条件通知書」などに書かれた賃金で年収を判定する取扱いが、2026年4月1日から加わりました。
これまでの基準は「今後1年間の収入見込み」で、過去や現在の収入、将来の見込みから、残業代などの見込みも含めて判定していました。確認の方法は加入している健康保険によって異なり、直近数か月の給与明細から年収を見込む方法もありました。その場合、繁忙期の残業代がそのまま見込みに乗りやすい、という問題がありました。
2026年4月1日以降は、労働条件通知書・雇用契約書などに書かれた賃金(時給・労働時間・日数のほか、書かれている手当や賞与も含む)から見込んだ年収が130万円未満で、ほかの収入がなければ、原則として被扶養者に認定されます。契約にはっきり書かれておらず、契約の時点で見込めなかった残業代は「臨時収入」として、年収に含めません。
新しい取扱いで提出するのは、次の2つです。
- 労働条件通知書・雇用契約書など、労働条件が書かれた書類
- 扶養に入る本人の「給与収入のみである」旨の申立て
ざっくり比較すると次のとおりです。
| 観点 | これまで | 2026年4月以降(契約書類で判定できる場合) |
|---|---|---|
| 判定の基準 | 今後1年間の収入見込み(残業代の見込みも含む) | 契約書類の賃金から見込んだ年収 |
| 主な確認資料 | 給与明細・課税証明書など(健康保険によって異なる) | 労働条件通知書・雇用契約書など+本人の申立て |
| 契約にない一時的な残業代 | 見込みに含まれることがある | 臨時収入として年収に含めない |
| 手当・賞与 | 見込みに含まれる | 契約書類に書かれていれば年収に含める |
| 時給アップ・労働時間の増加 | 扶養から外れる要因になる | 新しい契約で判定し直す(ここは変わらず) |
ポイントは、「契約で決まっている収入」と「臨時の収入」を分けて見るようになったことです。これにより、繁忙期だけ残業した、といった一時的な収入増で扶養から外される可能性が下がります。
※扶養に入るには、年収130万円未満のほか、同居なら被保険者の年収の2分の1未満、別居なら被保険者からの仕送り額未満であることも必要です。60歳以上または障害者の人は基準が180万円未満ですが、年金など給与以外の収入がある場合は、今回の契約書類による判定は使えません。
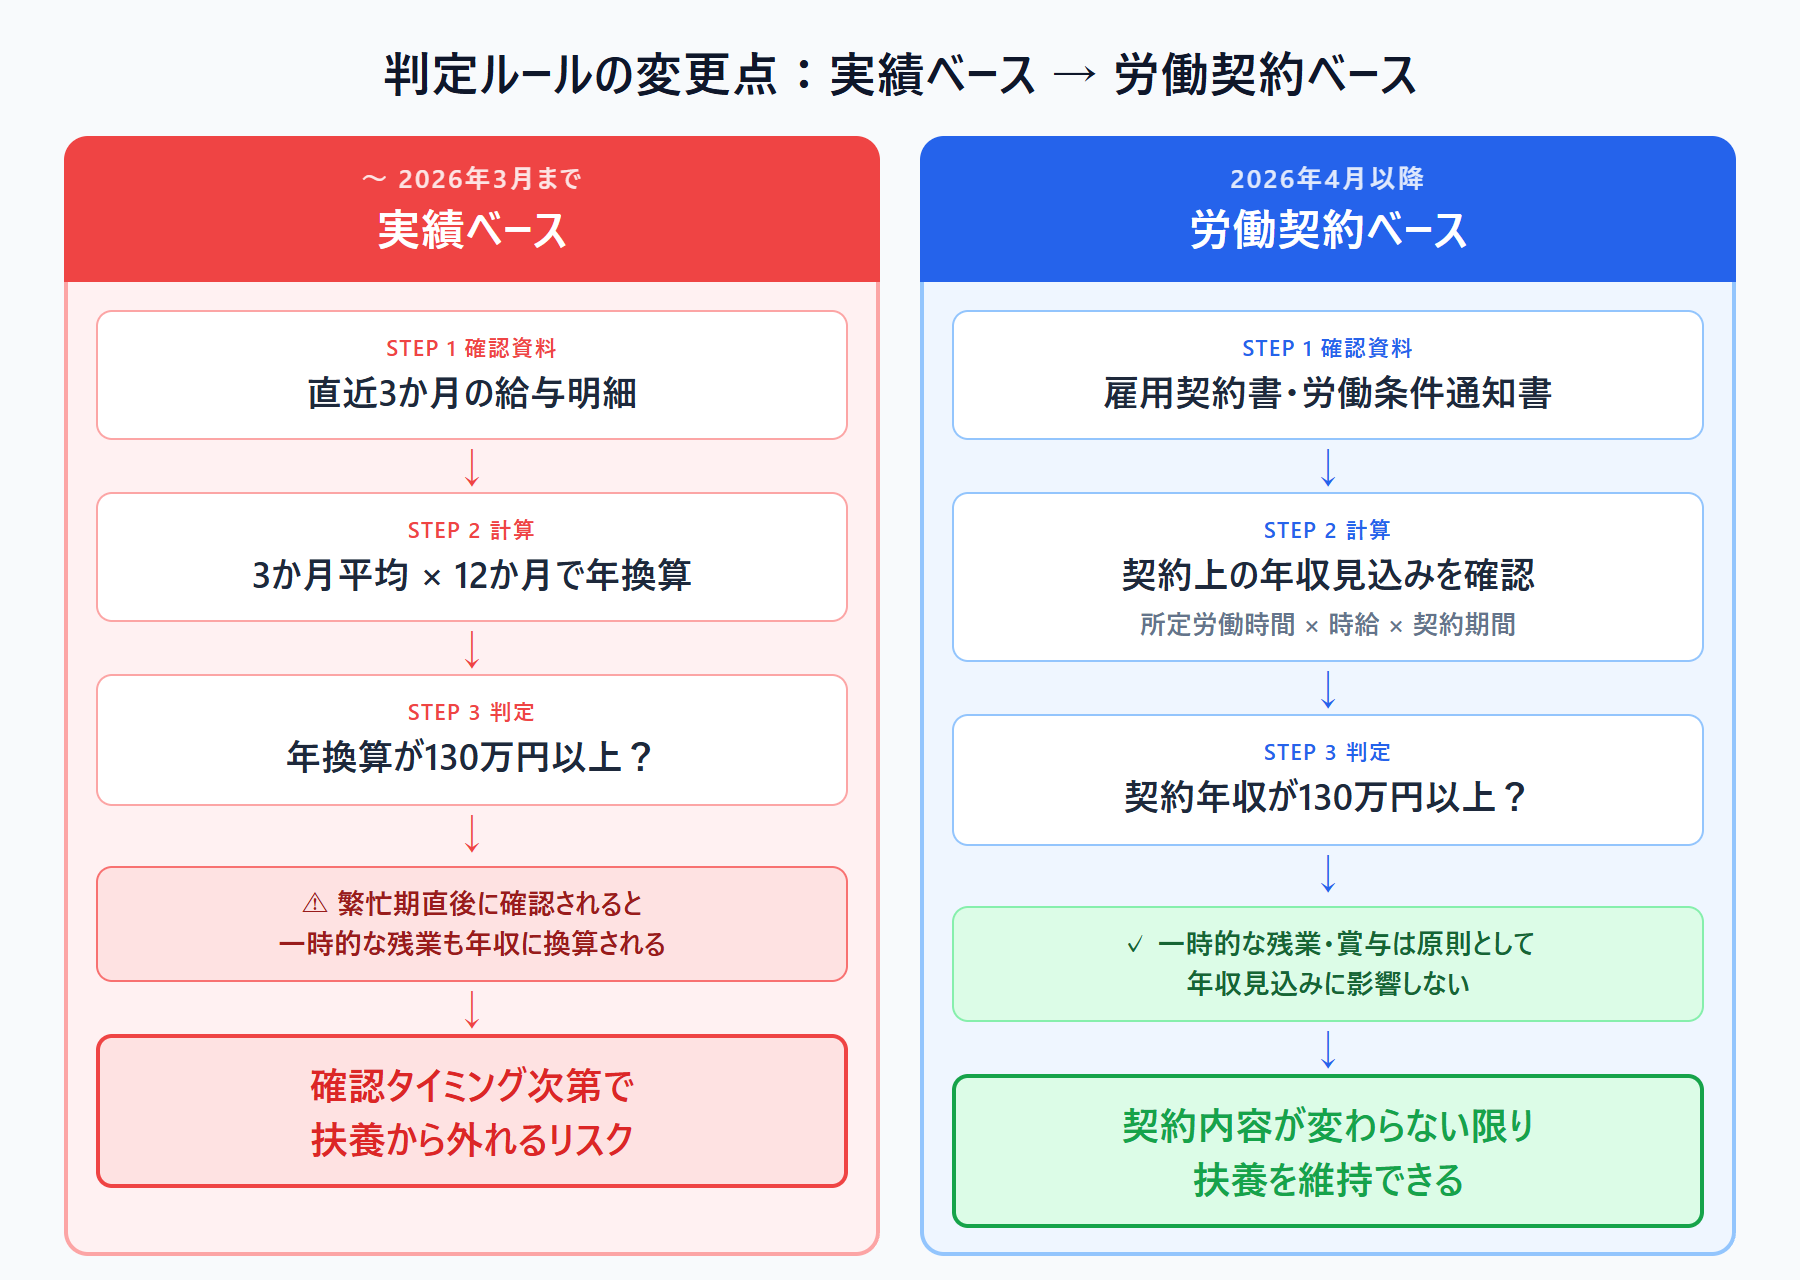
左:これまでは、直近の給与で年収を見込むと、一時的な残業代も見込みに乗りやすかった。右:2026年4月からは、契約書類で判定できれば、契約にない一時的な残業代は年収に含めない
新しい判定が使えないケース
次のような場合は、契約書類から年収を判定できないため、新しい取扱いは使えず、これまでどおり給与明細や課税証明書などで判定されます。
- 扶養に入る日から数えて、契約期間が1年未満
- 勤務時間が「シフト制による」などと書かれていて、はっきりしない
- 「通勤手当有」などと書かれていて、手当の金額がはっきりしない
- 給与以外の収入(年金・事業収入など)がある
- 複数の勤務先のうち、1つでも契約書類から年収を出せない
まずは手元の労働条件通知書で、労働時間・契約期間・手当の金額がはっきり書かれているかを確かめてください。
そもそも130万円の壁を気にする必要があるのは誰か
改正の概要を把握したところで、まず「この改正が自分に関係するかどうか」を確認しましょう。実は130万円の壁を気にする必要がある人は、思っているより少ないかもしれません。
理由は、「社会保険の適用拡大」という別の改正との関係にあります。
週20時間以上なら、自分で社保に加入するルート
週の所定労働時間が20時間以上の人(学生を除く)のうち、勤務先の従業員が51人以上の場合は、自分自身で社会保険(健康保険・厚生年金)に加入します。これがいわゆる「106万円の壁」です。
106万円という呼び名は、加入の条件だった「月8.8万円以上(年収約106万円)」から来ています。この賃金の条件は2026年10月1日に撤廃され、いまは週20時間以上かどうかと、勤務先の規模で決まります。勤務先の規模の条件は、2024年10月に51人以上へ広がったあと、2027年10月に36人以上へ広がり、2035年10月までに段階的になくなります。
自分の勤務先の健康保険に加入すると、配偶者の扶養には入れません。「被扶養者として認定されるかどうか」という議論がそもそも関係なくなります。
130万円の壁が残る対象は限られる
つまり、今回の2026年4月の見直し(130万円・労働契約ベースでの判定)が実際に関係するのは、以下のような方です。
- 週20時間未満で働いているパート・アルバイトのうち、時給が高く年収が130万円に近づいている人
- 週20時間以上でも、勤務先の従業員が50人以下の人(2027年10月からは35人以下)
- 週20時間以上でも、学生の人(社会保険の加入の対象外のため)
- 個人事業主・フリーランスの配偶者(雇用契約がないため社会保険の適用拡大の対象外)。判定は確定申告書や課税証明書などをもとに行われます。130万円未満なら扶養に入れる点は変わりませんが、今回の契約書類による判定は使えません
週20時間以上で、かつ勤務先の従業員が51人以上の人(学生を除く)は、すでに自分で社保に加入するため、130万円の壁を意識する場面はほぼありません。
まず自分が130万円の壁の対象者かどうかを確認するのが、この記事を読む上での最初のステップです。週20時間以上で働いていて、勤務先が51人以上(2027年10月からは36人以上)であれば、配偶者の扶養ではなく自分の社会保険について考えるほうが先決です。
なお、19歳以上23歳未満(被保険者の配偶者を除く)の被扶養者は、2025年10月1日から基準が「150万円未満」に引き上げられています。本記事は配偶者の扶養を中心に扱っているため150万円の基準は当てはまりませんが、大学生の子どもなどを扶養している世帯では、この基準も関係してきます。
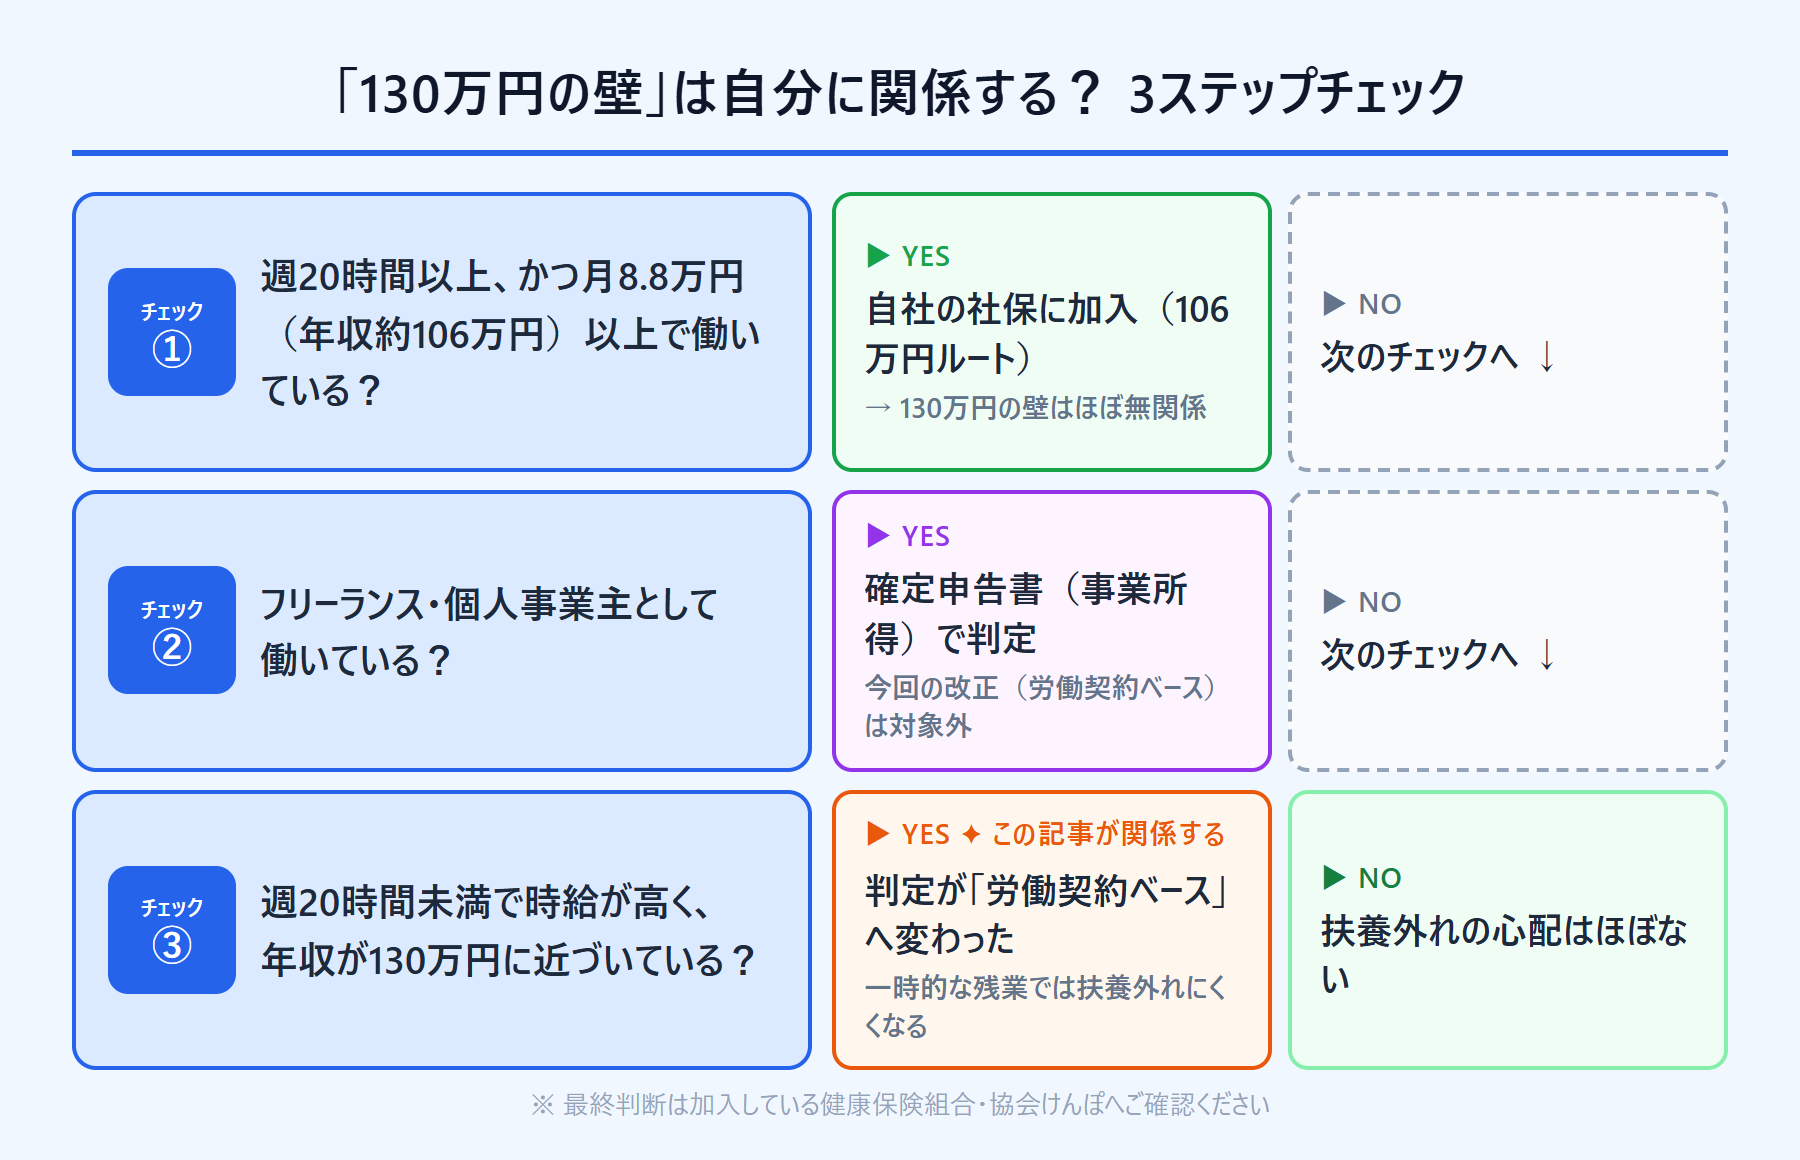
3つの条件を上から順に確認すると、この記事の見直しが自分に関係するかどうかを判断できる
これまでの確認方法で起きていた問題点(一時的な残業で扶養から外れる)
結論として、確認の方法によっては、繁忙期の残業代がそのまま年収の見込みに乗り、扶養を外されかねない、という問題がありました。
たとえば、直近3か月の給与明細から年収を見込む健康保険の場合を考えます。月収10万円(年収120万円見込み)のパートが、3月の繁忙期に残業して月収14万円になったとします。4月時点で確認した直近3か月が「10万円・10万円・14万円」だった場合、平均は約11.3万円です。これを年換算すると約136万円となり、130万円を超えるため扶養を外される、というケースが起き得ました。
このやり方には、3つの不都合がありました。
- 一時的な残業で、年換算の見込みが130万円を超えてしまう
- 扶養から外れると、自分で国民健康保険・国民年金の保険料を払うことになり、手取りが減る
- シフトを断る・残業を断るインセンティブが働き、人手不足の現場と摩擦を生む
2023年10月からは、人手不足で労働時間が延びたなどの一時的な収入増であれば、勤務先に「一時的な収入変動」の証明を書いてもらうことで、扶養を続けられる仕組みもできました。ただ、勤務先に証明を頼む手間があり、同じ人について原則として連続2回までという上限もありました。
直近の給与で見込む方法の問題:「いつ確認されるか」次第
さらに、直近3か月の給与で年収を見込む方法では、実際の年収が130万円を超えていても、確認のタイミングによっては扶養に入れる、という不合理もありました。
たとえば、年収が約130万円(130.2万円)の人でも、稼ぎ方が偏っていれば次のようなケースが起き得ます。
- 1〜9月は繁忙期で月14万円稼いでいた
- 10〜12月はオフシーズンで月1.4万円に落ちた
このとき翌年1月に確認されると、直近3か月(10〜12月)の平均から「1.4万円 × 12 = 16.8万円」と見込まれ、130万円未満として扶養に入れます。実際の年収は130万円を超えているにもかかわらず、です。
逆もありました。年収100万円の人でも、たまたま直近3か月だけ繁忙期と重なって月11万円稼いでいれば、「年収換算132万円」とみなされ扶養から外されることがあったのです。
つまり、この方法では実態の年収ではなく「いつ確認されるか」というタイミングが結果を左右する、一種の「タイミングギャンブル」になっていました。2026年4月からの契約書類による判定では、契約の内容で年収を見込むため、確認のタイミングに左右されにくくなります。
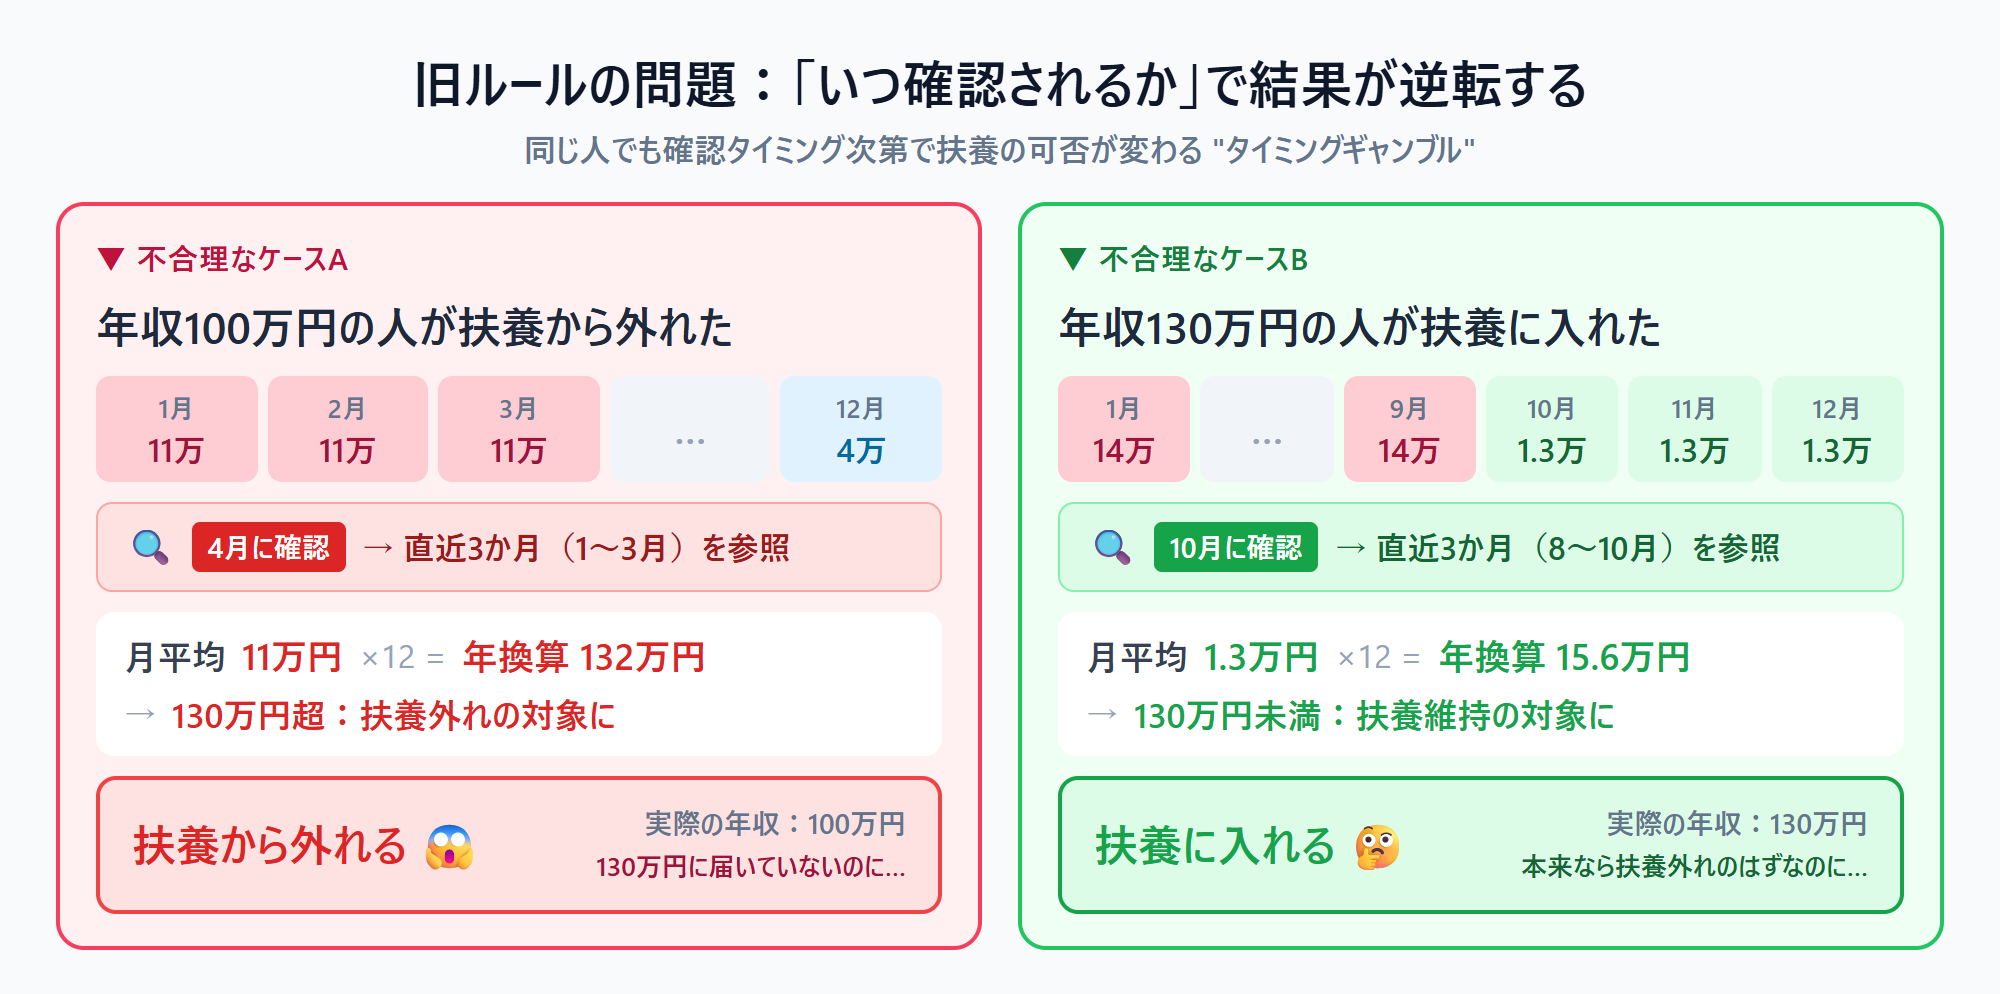
左:年収100万円なのに、繁忙期の直後に確認されて扶養から外れる。右:年収約130万円なのに、閑散期の直後に確認されて扶養に入れる。確認のタイミング次第で結果が逆転していた
特に医療・介護・小売など繁忙期がある業種では、「一時的に協力して働いた人ほど損をする」という、運用としては不合理な状況になっていました。今回の見直しは、このひずみを正す方向のものと言えます。
新しい判定で扶養を続けやすくなる具体ケース
結論として、契約書類から見込んだ年収が130万円未満のままであれば、契約にない一時的な残業で収入が増えても、扶養を続けやすくなります。
ここでは典型的な2つのケースを挙げます(数値は説明のための一例です。どちらも、勤務先が自分で社保に加入する条件に当たらない前提です)。
ケース1:年末の繁忙期で、12月だけ月収が14万円になった
- 契約:時給1,200円・週19時間勤務 → 年収見込み 約118.6万円(月約9.9万円)
- 12月のみ残業で月収14万円(直近3か月で見込むと、年換算約135万円)
- 新しい判定:契約にない一時的な残業代は臨時収入として年収に含めないため、年収見込み約118.6万円で判定される
ケース2:同僚の急な欠勤を埋めるため、8月だけシフトを増やした
- 契約:年収見込み115万円(月約9.6万円)
- 8月のみ代わりのシフトで月収18万円(直近3か月で見込むと、年換算約149万円)
- 新しい判定:契約の変更を伴わない単発のシフト増であれば、契約書類の年収見込み115万円で判定される
いずれも「契約は変わっていないのに、たまたま実績が膨らんだ」というケースです。これまでのように、直近の給与だけで扶養から外される理由にはなりにくくなります。
認定のあとも、確認の仕方が決められています。認定から1年以内は確認の必要がないとされ、2年目以降は少なくとも年1回、契約書類などで確認されます。臨時収入で結果的に年収が130万円以上になっても、社会通念上妥当な範囲であれば、それを理由に認定は取り消されません。
ただし、判定の基準は全国共通でも、確認の時期や書類の細かい扱いは加入している健康保険ごとに異なります。「絶対に外れない」と断言できる仕組みではない点には注意してください。
それでも注意すべき点(契約変更・恒常的な収入増のケース)
結論として、2026年4月以降も「契約そのものが変わるパターン」は引き続き扶養から外れる対象です。新しい判定が助けになるのは、あくまで契約にない一時的な収入増です。
特に注意したいケースを整理します。
- 時給アップ・週の所定労働時間増などの契約変更があった場合 → 新しい契約での年収見込みが130万円以上なら、その時点で扶養から外れる前提で動く必要があります。
- 契約にない残業が、実際には毎月続いている場合 → 認定の時点では、それだけで外されることはありません。ただし、臨時収入を見越して契約書類の賃金や時間を不当に低く書いていたと分かった場合や、実際の年収が130万円を大きく上回っていると分かった場合は、認定が取り消されることがあります。
- 社会保険の適用拡大に該当する勤務形態に変わった場合 → 週20時間以上になり、勤務先が51人以上(2027年10月からは36人以上)であれば、扶養の問題より先に自分で社会保険に加入する話になります(前述「そもそも130万円の壁を気にする必要があるのは誰か」参照)。
「年収の壁」には健康保険の130万円・150万円(19〜23歳の被扶養者向け)のほか、税制上の178万円(2026・2027年分。令和7年度・令和8年度の税制改正で103万円から2段階で引き上げ)・207万円(令和8年度税制改正後、配偶者特別控除がゼロになる上限)など複数の境界があります。全体像は年収の壁マップ でセットで把握しておくと、改正のたびに混乱せずに済みます。
会社員配偶者がやっておくべき確認事項
結論として、扶養している側(多くは会社員の配偶者)が、新しい判定のもとで一度確認しておきたいのは以下の5点です。
- 加入している健康保険の扱いを確認する → 判定の基準は全国共通ですが、確認の時期や添付書類の細かい扱いは異なります。2026年4月以降の扱いを、勤務先の人事や加入している健康保険のページで確認しておきましょう。
- 配偶者の労働条件通知書に、労働時間・契約期間・手当の金額がはっきり書かれているか確かめる → 勤務時間が「シフト制による」としか書かれていない場合や、契約期間が1年未満の場合は、新しい判定は使えません。
- 配偶者の労働条件通知書・雇用契約書を保管しておく → 新しい判定の中心になる書類です。契約を更新したときは、時給や時間が同じでも、そのたびに新しい書類の提出が求められます。
- 契約変更があったら速やかに会社へ届け出る → 時給アップ・所定労働時間の変更・有期から無期への切替などは、扶養維持の可否に直結します。
- 「扶養を外れたほうがトータルで得かどうか」も同時に検討する → 扶養維持が常に最適とは限りません。この点については後述の「筆者の考え」も参考にしてください。
筆者の考え:扶養の壁を気にして働きをセーブするのは損だと思う
最後に、制度の解説とは別に、個人的な考えを書かせてください。
筆者は、扶養の範囲に収まるように意図的に働きをセーブすることには反対の立場です。
理由はシンプルで、「働く」ことにはお金以外の価値があるからです。仕事を通じて身につくスキル・人脈・経験は、短期的な手取り計算には現れません。しかし長い目で見れば、その積み重ねが次のキャリアや収入につながっていきます。
「扶養を外れると手取りが減る」という計算は、今この瞬間の収入だけを見た話です。一方、仕事に費やした時間でスキルが上がれば、数年後の時給・ポジション・仕事の選択肢が広がります。扶養の壁を気にしてシフトを断り続けることには、こうした将来のリターンを自ら手放すリスクが伴います。
もちろん、育児や介護など、働きたくても働けない事情がある場合は別の話です。そういった方には、扶養の範囲内で無理なく働くことは合理的な選択です。
ただ、「扶養を外れたくないから」という理由だけでセーブしているなら、一度立ち止まって考えてみてほしいのです。今のペースで積み重なるスキルと、フルに働いた場合に広がるキャリアを比べたとき、どちらが自分の人生にとってプラスになるか、という問いを。
制度の改正を機に、「扶養の枠の中でどう働くか」だけでなく、未来も見据えて「自分がどんな働き方をしていたか」を改めて考えるきっかけになれば、と思います。
まとめ
2026年4月からの、健康保険の扶養の判定の見直しを振り返ります。
- 契約書類から年収を見込める場合は、契約にない一時的な残業代を年収に含めずに判定できるようになった
- 契約期間が1年未満、勤務時間が「シフト制による」などではっきりしない、給与以外の収入がある、といった場合は使えず、これまでどおりの方法で判定される
- 130万円の壁が関係するのは限られた人(週20時間未満で時給が高いパート、勤務先が50人以下のパート、学生、フリーランスなど)。週20時間以上で勤務先が51人以上の人は、自分で社保に加入する
- 時給アップや労働時間の増加など、契約そのものが変わる場合は、引き続き扶養から外れる要因になる
- 扶養している側は「契約書類の書き方の確認」「保管」「加入している健康保険の扱いの確認」をしておく
まずは、配偶者の最新の労働条件通知書を手元に用意し、労働時間・契約期間・手当の金額がはっきり書かれているかを確かめてみてください。そして加入している健康保険組合のサイトで、2026年4月以降の扶養の判定の扱いをチェックしておくと安心です。
「年収の壁」全体の構造は年収の壁2026年版:「自分はどうすればいい?」を立場別に整理する にまとめています。健康保険だけでなく、税制・社会保険適用拡大も含めてセットで把握しておくと、改正のたびに振り回されずに済みます。
関連記事
- 年収の壁2026年版:「自分はどうすればいい?」を立場別に整理する — 103万・106万・130万・178万円の壁が2026年に変わる
- 年収の壁とは何か——「税金の壁」と「社保の壁」2種類で全部わかる — 年収の壁は「税金の壁」と「社保の壁」の2種類に分けると構造が見える
- 106万円の壁撤廃|手取りはいくら減り年金はいくら増える? — 106万円の壁撤廃で、社会保険に加入すると手取りは月収別にいくら減るのか
参考文献・出典
- 労働契約内容による年間収入での被扶養者の認定の取り扱いについて|日本年金機構
- 労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて(2025年10月1日通知)|厚生労働省
- 労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いに係るQ&A|厚生労働省(PDF)
- 年収の壁・支援強化パッケージ(事業主の証明による被扶養者認定)|厚生労働省
- 被扶養者の収入確認に当たっての「一時的な収入変動」に係る事業主の証明書|厚生労働省(PDF)
- 2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました|日本年金機構
- 事業主の皆さまへ(令和8年10月号・36人以上の企業等への適用拡大)|日本年金機構(PDF)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります|日本年金機構
- 令和8年度税制改正による基礎控除の引上げ等に関するFAQ|国税庁(PDF)