ニュースで「103万円の壁がなくなった」「106万円の壁も撤廃」と聞くんですが、結局どれが何の話なのか分かりません。
壁がなくなったなら、もう気にせず好きなだけ働けばいいんじゃない?
上がったのは所得税のラインで、社会保険のラインは別に残っています。週20時間以上働くと、勤め先の社会保険に入ることもあるんです。
税金と社会保険で、ラインが別々なんですね。自分の働き方だと、どこに気をつければいいんでしょうか?
年収の壁は「税の壁」と「社会保険の壁」の2つに分けると、整理しやすくなります。本記事では、2026年に変わった内容と、パート・会社員・学生など立場ごとに見るべきラインを整理しましたので、一緒に見ていきましょう。
「年収の壁」はニュースで断片的に伝えられるため、どの数字が何の話なのか分かりにくくなっています。税の壁と社会保険の壁は別の制度なので、2つに分けたうえで、自分の立場に関係するラインだけを押さえれば判断できます。ここからは、税の壁と社会保険の壁の違い、2026年の変更内容と施行日、立場別の影響を順に見ていきます。
なお、本記事は特定の働き方を推奨するものではありません。制度の整理と立場別の影響把握に絞って解説します。
この記事でわかること
- ニュースで聞く「年収の壁」の数字が、それぞれ何の話なのか
- 自分の立場(パート・会社員・学生)で、どのラインに気をつければよいか
30秒サマリー:変更の要点
- 税の壁:103万円 → 2025年分は160万円、2026・2027年分は178万円に拡大(2028年分以降は168万円の予定)
- 社保の壁(106万円):月収要件(8.8万円)は2026年10月1日に撤廃済み。週20時間以上が加入の目安(勤め先の従業員数などの条件あり)
- 社保の壁(130万円):金額ラインは変わらないが、判定方法が変更(2026年4月から、労働条件通知書等の契約上の年収で判定)。19〜22歳は2025年10月から150万円未満に
- パート・主夫・主婦:まず「週20時間以上働くか」と「勤め先が社会保険の加入対象の会社か」を確認する
- 学生(19〜22歳):本人の所得税は178万円まで非課税。親の健保の被扶養者ラインは150万円未満、親の扶養控除は年収136万円以下(超えても159万円までは控除額が変わらず、197万円まで段階的に残る)
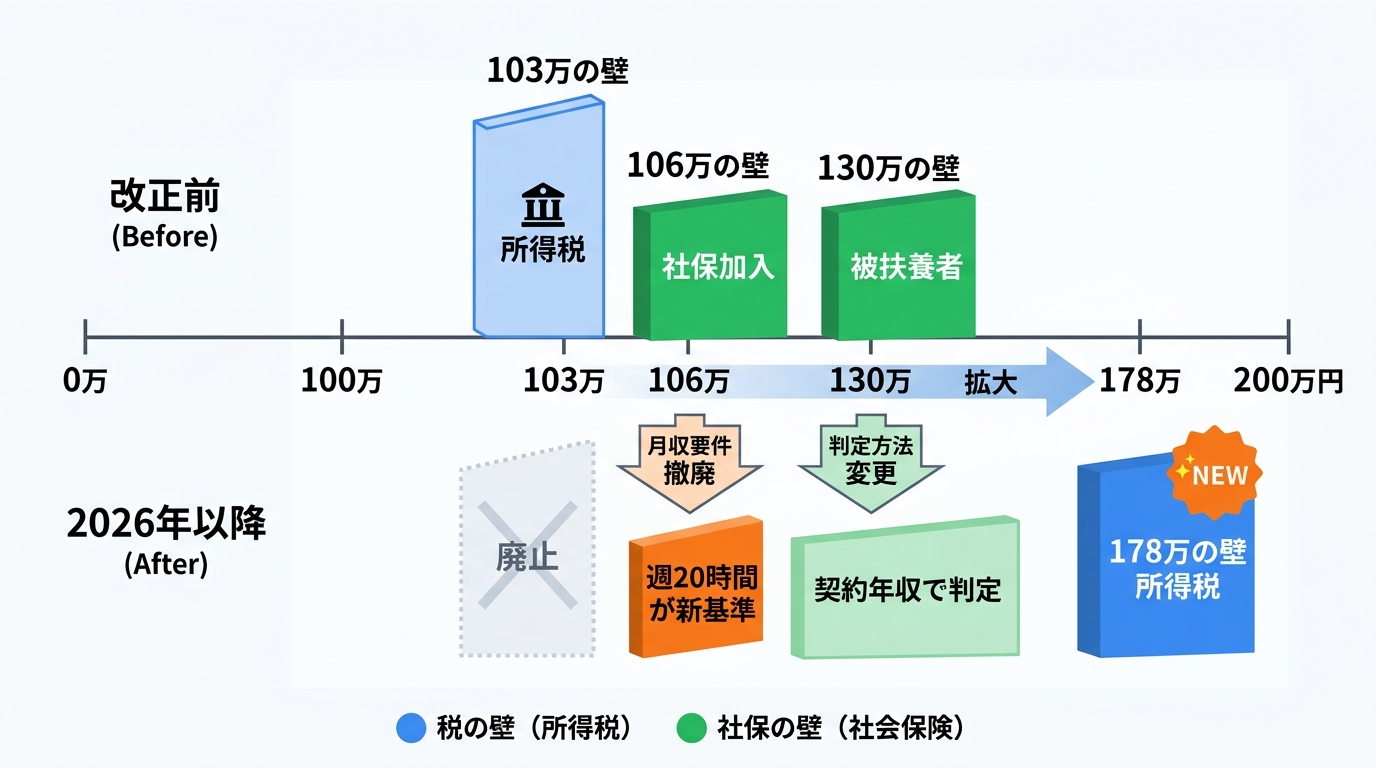
「壁が4つあってよくわからない」を整理する
「103万円の壁がなくなった?」「106万円の壁も廃止?」「でも130万円の壁はどうなるの?」
2026年は年収の壁に関するルール変更が複数同時に進んでいます。ニュースで断片的に見かけるたびに「結局、自分はどうすればいい?」と困惑している方も少なくないでしょう。
この記事では、4つの壁を税の壁と社会保険の壁に分けて整理し、変更内容と施行日を表にまとめます。実質的には「税の壁が上がった」「週20時間が新たな社保の基準になる」という2つのシンプルなルールに集約できます。最後に立場別の影響もまとめますので、ご自身に関係する部分だけを確認していただけます。
まず「税の壁」と「社会保険の壁」を分けて考える
年収の壁は、大きく2種類の制度に由来します。この区別が理解の第一歩です。
| 種類 | 内容 | 主な壁 |
|---|---|---|
| 税の壁 | 所得税がかかり始める年収ライン(住民税は別のライン) | 103万円→178万円(所得税) |
| 社会保険の壁 | 勤め先の社会保険(健康保険・厚生年金)に加入する、または家族の扶養から外れる年収・労働時間のライン | 106万円(週20時間)・130万円 |
税の壁は「税金が増えるかどうか」の話で、社会保険の壁は「手取りが大きく減るかどうか」の話です。混同して語られがちですが、制度の性格はまったく異なります。
2026年の変更内容一覧
それぞれの壁について、変更前・変更後・施行日を一覧で確認してから、各項目を順に補足説明していきます。
変更前・変更後・施行日を表で確認する
| 壁の名称 | 制度の種類 | 変更前 | 変更後 | 施行日 |
|---|---|---|---|---|
| 103万円の壁 | 所得税(税の壁) | 年収103万円超で所得税が発生 | 2025年分は160万円、2026・2027年分は178万円まで非課税枠が拡大(2028年分以降は168万円の予定) | 2025年分(令和7年分)から160万円、2026年分(令和8年分)から178万円 |
| 106万円の壁 | 社会保険(社保の壁) | 週20時間・月収8.8万円・従業員51人以上などの要件を満たすと社会保険加入 | 月収要件を撤廃。週20時間以上などの要件は残る(従業員数要件は2027年10月〜2035年10月にかけて段階的に撤廃) | 2026年10月1日に撤廃済み |
| 130万円の壁 | 社会保険(社保の壁) | 年収130万円以上で被扶養者から外れる(60歳以上・障害者は180万円、19〜22歳は2025年10月から150万円) | 判定方法を変更。「見込み年収」ではなく労働条件通知書等に基づく年収見込みを基準にする | 2026年4月1日施行(2025年10月1日付け厚労省通知に基づく) |
| 178万円の壁 | 所得税(税の壁) | 103万円超で所得税が発生 | 2026・2027年分は103万円の壁が178万円に拡大(2025年分は160万円、2028年分以降は168万円の予定) | 2026年12月1日施行(2026年分の所得全体に適用し、2026年12月の年末調整で反映) |
各変更の補足説明
103万円→178万円の壁(所得税)
基礎控除(48万円)と給与所得控除の最低保証額(55万円)の合計が103万円でした。2025年度・2026年度の税制改正により、この非課税ラインは2段階で引き上げられます。2025年分(令和7年分)は160万円(基礎控除95万円=本則58万円+特例37万円、給与所得控除の最低保証額65万円)、2026年分(令和8年分)からは178万円(基礎控除は最大104万円=本則62万円+特例42万円、給与所得控除の最低保証額は74万円=本則69万円+特例5万円)まで所得税が非課税になります。上乗せ(基礎控除42万円・給与所得控除5万円)は2026・2027年分の時限措置で、2028年分以降は基礎控除の上乗せが37万円(合計所得132万円以下の人)に縮小し、所得税がかかり始める年収は168万円になる予定です。また、基礎控除104万円の対象は合計所得489万円以下(給与収入で約665万円以下)の人で、所得が多いほど控除額は小さくなります。パート収入だけでなく、会社員の配偶者控除にも影響します。
ここで注意したいのは、178万円は所得税のラインだという点です。住民税は基礎控除(43万円)が変わらないため、住民税がかかり始める年収は178万円よりかなり低くなります(金額は市区町村によって異なります)。
106万円の壁の実質撤廃(社会保険)
これまでは「月収8.8万円以上」「従業員51人以上の職場」などの条件がありましたが、2025年6月に成立した年金制度改正法に基づき、2026年10月1日に月収(8.8万円)の要件が撤廃されました。従業員数の要件は、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上と段階的に広がり、2035年10月に撤廃されます。週20時間以上働き、2か月を超えて働く見込みがあり、学生でない人は、勤め先が対象の会社であれば月収にかかわらず社会保険の加入対象になります。
ポイント:加入対象がこれから広がるのは「勤め先の規模」の要件
月収要件がなくなっても、最低賃金(2025年度はすべての都道府県で時給1,016円超)で週20時間働けば月収は8.8万円以上になるため、月収要件の撤廃だけで新たに加入する人はほとんどいません(厚生労働省の説明)。130万円未満でも社会保険に加入する人が実際に増えるのは、2027年10月から、より小さな会社も段階的に対象になるためです。
| 勤め先の従業員数(会社の場合・厚生年金の加入者数) | 週20時間以上働く場合に、勤め先の社会保険の加入対象になる時期 |
|---|---|
| 51人以上 | すでに対象 |
| 36〜50人 | 2027年10月から |
| 21〜35人 | 2029年10月から |
| 11〜20人 | 2032年10月から |
| 10人以下 | 2035年10月から |
改正後は「130万円の壁」より「週20時間の壁」が先に来るケースが増えます。年収が130万円に届かなくても、勤め先が対象の会社で週20時間以上働けば、勤務先の社会保険に加入することになるためです。配偶者の扶養に入っている方は、特に勤務時間の確認が重要になります。
130万円の壁の判定方法変更(社会保険)
これまでは今後1年間の収入見込みを、実際の収入も踏まえて判定していましたが、2025年10月1日付けの厚生労働省通知(保保発1001第3号)に基づき、2026年4月1日から、労働条件通知書等に記載された時給・所定労働時間・勤務日数から算出した年間収入見込みを基準に判定するルールが施行されています。繁忙期の残業代など、労働条件通知書に明示されていない収入は原則として計算に含めないため、繁忙期だけ収入が増えた場合でも扶養から外れるリスクが下がります。なお、このルールは給与収入のみの方が対象です。個人事業収入・不動産収入・年金収入がある方は、引き続き全収入の合算で判定されます。契約内容によっては従来の方法で判定されることもあるため、加入している健康保険に確認すると安心です。
立場別・影響のまとめ
パート・主夫・主婦(専業・扶養内就労の方)
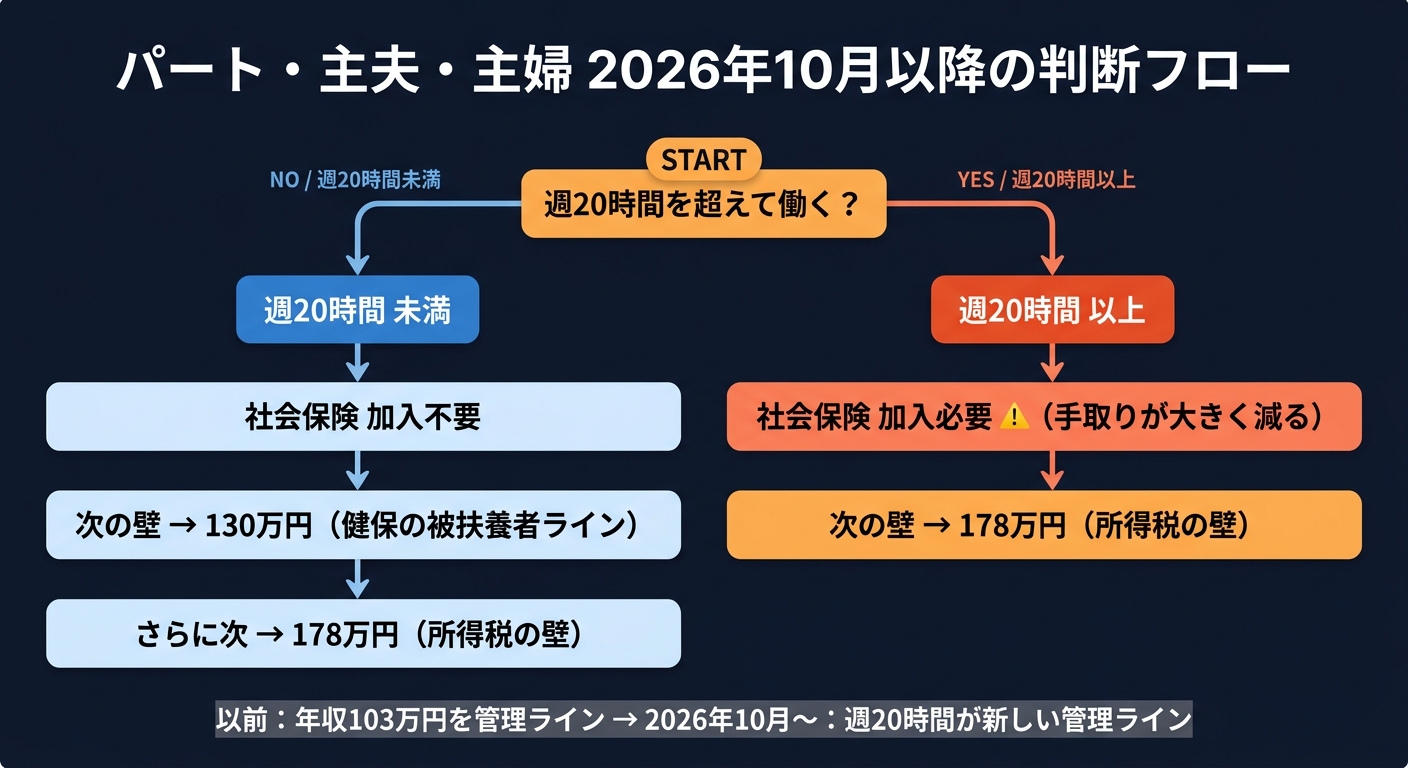
最も影響が大きいのがこのケースです。
管理ラインが「年収103万円」から「週20時間」に変わる
これまで多くのパート・主夫・主婦の方は「103万円を超えないように時間を調整する」という意識で働いていました。2026年10月以降は、まず週20時間以上働くかどうかと、勤め先が社会保険の加入対象の会社かどうかが最初の判断点になります。
| 週20時間未満で働く場合 | 週20時間以上で働く場合(勤め先が対象の会社のとき) | |
|---|---|---|
| 社会保険 | 加入不要 | 加入が必要(手取りが大きく減る) |
| 次に意識する壁 | 130万円(健保の被扶養者)→ 178万円(所得税) | 178万円(所得税) |
つまり、週20時間という勤務時間が新たなターニングポイントです。週20時間以上働くなら、社会保険料の負担を受け入れた上で所得税の壁である178万円を次の目安にする、という考え方になります。週20時間未満に抑えるのであれば勤め先の社保加入は避けられ、健保の被扶養者ラインである130万円、次に所得税の178万円を順に意識することになります。週20時間以上30時間未満(フルタイムの4分の3未満)で、勤め先がまだ対象になっていない会社の場合も、原則として勤め先の社会保険には入らないため、130万円の壁を意識します。なお、フルタイムの4分の3以上働く場合や、労使の合意で任意に加入している会社では、会社の規模にかかわらず加入します。
- 年収を103万円以内に抑えていた方:2026・2027年分は178万円まで所得税が非課税になります(住民税はより低い年収からかかります)。ただし、社会保険の壁(週20時間・130万円)は別の制度ですので、これらを超えると社会保険への加入や、扶養から外れる手続きが必要になる点は変わりません。
- 106万円前後で調整していた方:2026年10月から、勤め先が対象の会社であれば、月収にかかわらず週20時間以上の就労で社会保険に加入します。扶養内に収める目的であれば、週の勤務時間が新たな管理ラインになります。
- 130万円前後で調整していた方:2026年4月から労働条件通知書等に基づく年収見込みで判定するルールが施行されています(2025年10月に厚労省が通知)。繁忙期のみ収入が増える場合は、扶養から外れるリスクが下がります。ただし、職場や健康保険組合によって運用が異なる場合があるため、加入先への確認をおすすめします。
会社員(扶養している側・本人の税負担)
- 配偶者控除・配偶者特別控除:2026年分は、配偶者の給与収入が136万円以下なら配偶者控除、136万円を超えて207万円以下なら配偶者特別控除(控除額は段階的に減少)の対象です。いずれも扶養する側の所得にも要件があるため、年末調整の際に国税庁の案内で確認してください。
- 自身の所得税:基礎控除が引き上げられるため、会社員自身の所得税負担も軽減されます(給与所得控除の最低保障額が増えて効果が大きくなるのは、給与収入が少ない人です)。年収500万円の会社員であれば、基礎控除が48万円から104万円に増え、改正前の制度で計算した場合と比べて年間数万円規模の減税効果があります(その他の控除の状況によって異なります)。
学生・アルバイト
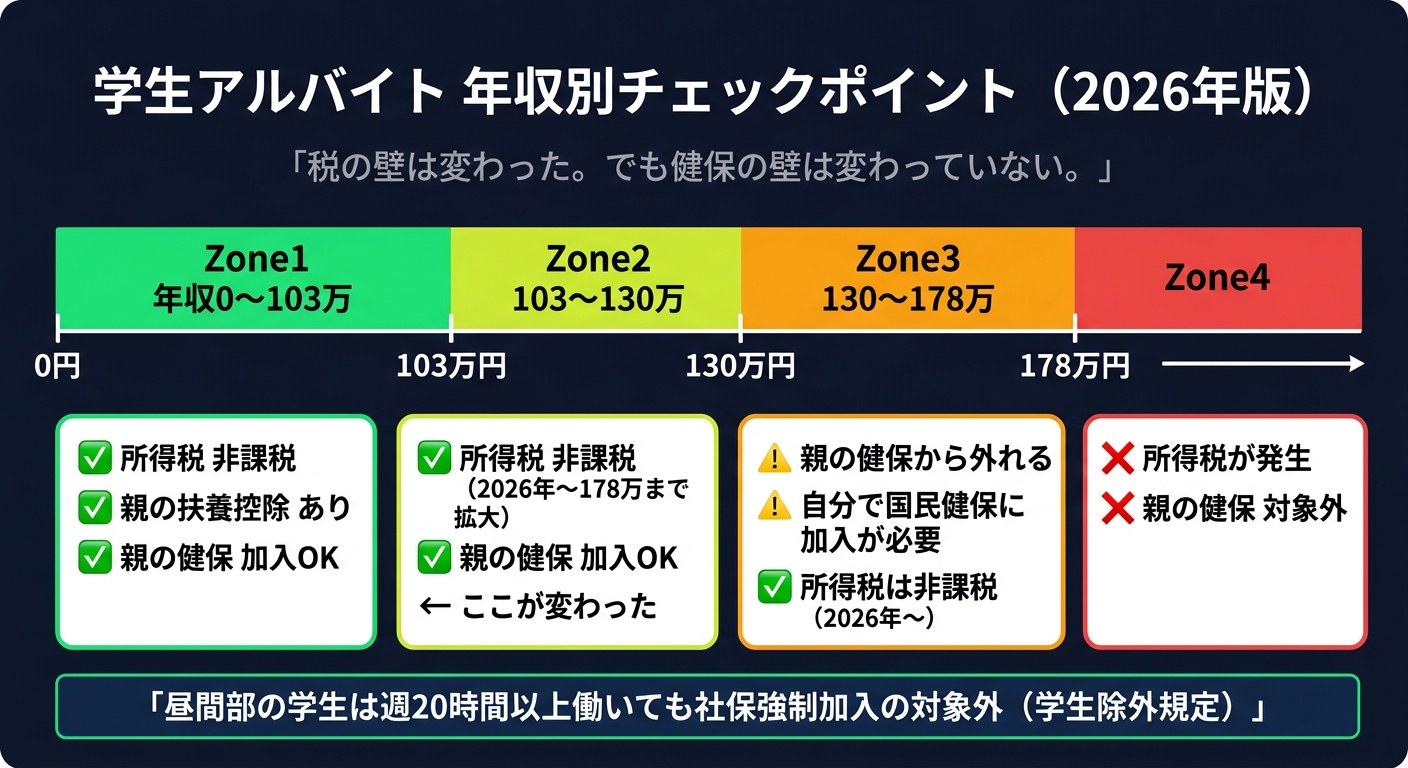
「103万円の壁が178万円になった=もっと稼げる」は半分だけ正しい
2026年の改正を受けて、多くの学生が「103万円の壁がなくなったから、もっと稼いでも大丈夫」と理解しました。しかしこれは税の壁の話であり、社会保険の壁は別の制度です。この混同が最も起きやすいのが、学生層です。
| 制度 | 基準額(19〜22歳・2026年分) | 変化 | 影響 |
|---|---|---|---|
| 本人の所得税 | 年収178万円以下は非課税 | 拡大(2024年分までは103万円) | 学生本人に税金がかかるか |
| 親の扶養控除(特定扶養控除) | 学生の年収136万円以下 | 拡大(2024年分までは103万円) | 親の所得税負担が変わる |
| 特定親族特別控除 | 学生の年収136万円超〜197万円以下 | 2025年分から新設 | 136万円を超えても、159万円までは控除額が63万円で変わらず、その後段階的に減る |
| 健保の被扶養者 | 年収150万円未満 | 拡大(2025年10月から。以前は130万円未満) | 親の健保に入れるか否か |
たとえば19〜22歳の学生が年収140万円で働いた場合、本人の所得税はかからず、親の健康保険の被扶養者のままでいられます。親の扶養控除は特定親族特別控除に切り替わりますが、控除額は63万円のまま変わりません。一方、年収150万円以上になると親の健康保険の被扶養者から外れ、自分で国民健康保険などに加入する必要があります。なお、住民税は所得税より低い年収からかかることがあります。
週20時間以上のアルバイトと社会保険
「週20時間以上働くと社会保険に加入させられる」と心配している学生も多いですが、昼間部の学生には学生除外規定があり、週20時間以上働いても社会保険の強制加入対象になりません(2026年10月改正後も変わらず)。
| 区分 | 週20時間以上働いた場合 |
|---|---|
| 昼間部の学生(大学・短大・専門学校等) | 社保強制加入の対象外 |
| 夜間部・定時制・通信制の学生 | 対象になる場合あり |
学生アルバイトの年収ラインまとめ
19〜22歳の学生の場合(2026年分)は、次のように整理できます。
- 〜136万円:本人の所得税なし・親の扶養控除(特定扶養控除)あり・親の健保に入れる
- 136万円超〜150万円未満:本人の所得税なし・親の控除は特定親族特別控除に切り替わる(控除額は63万円で変わらない)・親の健保に入れる
- 150万円以上:親の健保の被扶養者から外れ、自分で国民健康保険などに加入が必要
- 159万円超:親の特定親族特別控除が段階的に減り始める
- 178万円超:本人に所得税が発生
- 197万円超:親の特定親族特別控除もなくなる
学生に関わる変化は、所得税の壁(178万円)だけではありません。2025年分から親の扶養控除のラインが上がって特定親族特別控除が新設され、2025年10月からは19〜22歳の健保の被扶養者ラインが150万円未満になっています。判定方法(残業代の除外など)も2026年4月から変わっています。
まとめ:何をどの順番で確認すべきか
2026年の変更で特に混乱しやすいのは、「税の壁と社会保険の壁が別物なのに、同じ『年収の壁』として語られている」点です。
整理すると、次のステップでご自身への影響を確認できます。
- 税の壁の確認:103万円→2025年分は160万円、2026・2027年分は178万円に拡大(2028年分以降は168万円の予定)。自身または配偶者の所得税・扶養控除の確認は、年末調整のタイミングで職場または税務署へ。
- 社会保険の壁の確認(106万円):2026年10月1日に月収要件が撤廃され、勤め先が対象の会社なら週20時間以上が加入の基準。2027年10月からは対象の会社が段階的に広がります。働く時間を調整する場合は、職場と早めに相談を。
- 社会保険の壁の確認(130万円):2026年4月から労働条件通知書等に基づく年収見込みで判定するルールが施行済み(2025年10月に厚労省通知)。19〜22歳は150万円未満が基準。加入している健康保険組合に運用を確認する。
壁は一度に全部理解しようとするより、「自分が今どこにいるか」を起点に確認していくのが現実的です。
まずはご自身の現在の年収・就労時間・雇用契約の内容を整理するところから始めてみてください。
壁を意識しながら手取りを最大化したら、次は投資の基盤を整えるステップです。固定費削減で投資資金を作る具体的な手順は、高配当株投資より先にやるべきこと|支出の最適化で月1万円を作り出す で確認できます。
2026年の数字ラインではなく「なぜそういう仕組みになっているのか」という構造から理解したい方は、年収の壁の仕組みをゼロから理解する(税の壁・社保の壁の構造解説) も参考にしてください。
何かの参考になれば幸いです。
関連記事
- 年収の壁とは何か——「税金の壁」と「社保の壁」2種類で全部わかる — 年収の壁は「税金の壁」と「社保の壁」の2種類に分けると構造が見える
- 健康保険の扶養認定が労働契約ベースへ|残業しても扶養は外れにくい — 2026年4月から被扶養者認定が「労働契約ベース」に変更
- 106万円の壁撤廃|手取りはいくら減り年金はいくら増える? — 106万円の壁撤廃で、社会保険に加入すると手取りは月収別にいくら減るのか
参考文献
- 「年収の壁」への対応|厚生労働省
- 年収の壁・支援強化パッケージ|厚生労働省
- 社会保険の加入対象の拡大について|厚生労働省
- 2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました|日本年金機構
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります|日本年金機構
- 令和8年分 年末調整のしかた|国税庁(PDF)
- 令和8年度税制改正の大綱|財務省(PDF)
本記事の内容は2026年10月時点の情報をもとに更新しています。制度の詳細・適用条件は変更される場合があります。個別の判断は税理士・社会保険労務士等の専門家にご相談ください。