子どものためにNISAを使いたいと思っています。でも、ジュニアNISAはもう終わったんですよね?
ジュニアNISAは2023年末で終わりましたが、2027年1月から、子ども向けの新しい「こどもNISA」が始まります。
子どものための口座なら、教育費もそこで貯めるのがいちばんいいんじゃない?
中学生になる年からは、子どもの教育費や生活費に使うときに限って引き出せる仕組みにはなります。ただ、教育費が目的なら、親のNISA口座で十分だと私は考えています。必要な時期に引き出しやすく、管理もしやすいからです。
じゃあ、こどもNISAは何に使うのがいいんですか?
私は、子ども自身の資産づくりに向いていると考えています。たとえば、こどもNISAの1年分の枠(60万円)だけを積み立てて、あとは長く運用し続ける使い方です。増えていく様子を子どもと一緒に見れば、お金について学ぶ題材にもなります。制度の中身とジュニアNISAとの違い、今からできる準備を順に見ていきましょう。
こどもNISAは、2026年3月31日に成立した税制改正法で、2027年1月1日から始まることが確定しました。証券会社や銀行では、2026年10月から口座開設の受付が始まっています。本記事では、制度の中身とジュニアNISAとの違い、こどもNISAの使いどころ、今からできる準備を整理します。
※「こどもNISA」は通称で、法令上は「未成年者特定累積投資勘定」といいます。本記事は2026年9月時点の公表情報で更新しています。
この記事でわかること
- こどもNISAの制度の中身と、廃止されたジュニアNISAとの違い
- 中学入学の年から使える、引き出しの条件
- 教育費ではなく「子ども自身の資産づくり」と金融教育に向いている理由
- 口座開設の受付が始まった今、できる準備
そもそもジュニアNISAとは?なぜ廃止されたのか
ジュニアNISAは0〜17歳の未成年が使えるNISA制度でしたが、2023年末に廃止されました。
廃止の最大の理由は使い勝手の悪さです。ジュニアNISAでは、子どもが18歳になるまで原則として資金を引き出せない仕組みになっていました(一部例外あり)。教育費は小学校・中学校・高校など18歳より前にもかかります。「いざというときに使えないNISA」として利用が広がらず、廃止が決まりました。
こどもNISA(こども支援NISA)とは
2027年1月1日から始まる新制度です。対象は0〜17歳の子ども名義で開設するNISA口座で、親のNISAとは別に、子ども本人の口座として利用できます。
制度の概要(2026年9月時点)
| 項目 | こどもNISA | ジュニアNISA(廃止) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 0〜17歳(2022年までは0〜19歳) |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 非課税期間 | 無期限 | 5年(ロールオーバー可) |
| 対象商品 | つみたて投資枠と同様の投資信託(積立のみ) (株式と公社債を主な投資先とする投資信託も対象) | 投資信託+個別株式 |
| 引き出し制限 | 中学入学の年(3月31日時点で12歳の年)以降、子どもの教育費・生活費に限り引き出し可 | 18歳まで原則引き出し不可 |
ジュニアNISAと何が変わったか
変更点①:引き出し制限が大幅に緩和
ジュニアNISAでは、18歳になる年より前の引き出しが制限されていました。こどもNISAでは引き出せる年齢が下がり、引き出しが制限される期間が、ジュニアNISAの最大18年から最大12年に短くなりました。そのぶん、使い勝手が良くなっています。手続きは、親権者等が子どもの同意を示す書類を添えて、金融機関に申し出ます。
制限される期間(小学生の間)に引き出す場合は、ジュニアNISAと同じく口座を閉じることになり、それまで非課税だった配当や値上がり益にも、さかのぼって税金がかかります(災害などやむを得ない事情で引き出す場合を除きます)。
変更点②:非課税期間が「無期限」に
旧ジュニアNISAの非課税期間は5年でした。毎年ロールオーバーが必要で手間もかかりましたが、こどもNISAでは現行の新NISAと同じく非課税期間が無期限になります。
長期の積立を続けやすく、子どもが成人後もそのまま保有を続けることができます。
子どもがその年の1月1日時点で18歳になると、こどもNISA口座は子ども本人名義の通常のNISA口座へ自動で切り替わります。口座の名義はあくまで子ども本人のままで、親の口座に移るわけではありません。移行後もそのまま非課税で運用を続けられます。
変更点③:対象商品が絞られた(株式と公社債を主な投資先とする投資信託も対象)
旧ジュニアNISAは個別株式も購入できましたが、こどもNISAはつみたて投資枠と同様の投資信託のみが対象になります。長期・積立・分散に適した商品に限定されるため、ギャンブル的な使い方を防ぐ設計です。
個別株の購入を考えている方には物足りないかもしれませんが、「子どもの教育費を着実に積み立てる」という目的には十分な仕組みと言えます。
つみたて投資枠の対象商品要件は2026年4月に見直し済み
令和8(2026)年度税制改正に合わせて、つみたて投資枠の対象商品の要件が見直され、2026年4月1日から適用されています。指定の指数に連動しない公募株式投資信託の要件が、「主に株式に投資するもの」から「主に株式又は公社債に投資するもの」に広がり、債券を多く組み入れたバランス型などの投資信託も、つみたて投資枠(とこどもNISA)の対象に入れるようになりました。
金融庁は改正の狙いを、「リスク許容度が高くない若年層や高齢層などが投資の第一歩を踏み出せるよう、債券中心あるいはバランス型の投資信託の選択肢の充実を図るもの」と説明しています。
子ども名義の口座でリスクを抑えた商品を選びたい家庭にとっては、選択肢が広がるプラス材料と言えます。対象商品は運用会社の届け出に応じて順次追加されるので、金融庁の「つみたて投資枠対象商品 」の一覧で確認してください。
筆者の見解:株式インデックスファンド、中でもオルカンを推奨
債券を組み入れた商品の選択肢が増えること自体は歓迎ですが、筆者はこどもNISAの運用先として株式インデックスファンドが合理的だと考えています。
理由はシンプルです。長期的に最もリターンが大きいアセットクラスは株式であることが、過去の実績から示されています。こどもNISAは子どもが0歳のときに始めれば、少なくとも12〜18年以上の運用期間があります。債券を混ぜたバランスファンドは短期の値動きを抑える効果はありますが、その分リターンも落ちます。十分な時間があるなら、株式100%で複利の力を最大限活かすのが合理的です。
「子どものお金だからリスクを下げたい」という気持ちはわかりますが、長期運用においてリターンを落とすことは機会損失でもあります。株式インデックスファンドへの積立をシンプルに続けることが、子どもの将来にとっても最善の選択と考えています。
具体的には、全世界の株式に分散して投資するインデックスファンド(いわゆるオルカン)をおすすめします。何十年も先に、世界経済の中心がどの国になっているかは誰にも分かりません。だからこそ、世界全体に投資して何も考えずに任せられるオルカンが、子どものための長期運用に合っていると考えています。筆者自身も、子どものための投資はオルカンだけに絞っています(詳しくは「オルカンとS&P500どっち?迷ったらオルカンの理由【3つの判断軸】 」で書いています)。
家族全員でNISAを使うと年間いくら非課税になるか
2027年以降、夫婦2人+子ども2人の4人家族を想定すると次のようになります。
| 誰の口座か | 制度 | 年間投資枠 |
|---|---|---|
| 親(夫) | 新NISA | 360万円 |
| 親(妻) | 新NISA | 360万円 |
| 子ども① | こどもNISA | 60万円 |
| 子ども② | こどもNISA | 60万円 |
| 合計 | — | 840万円 |
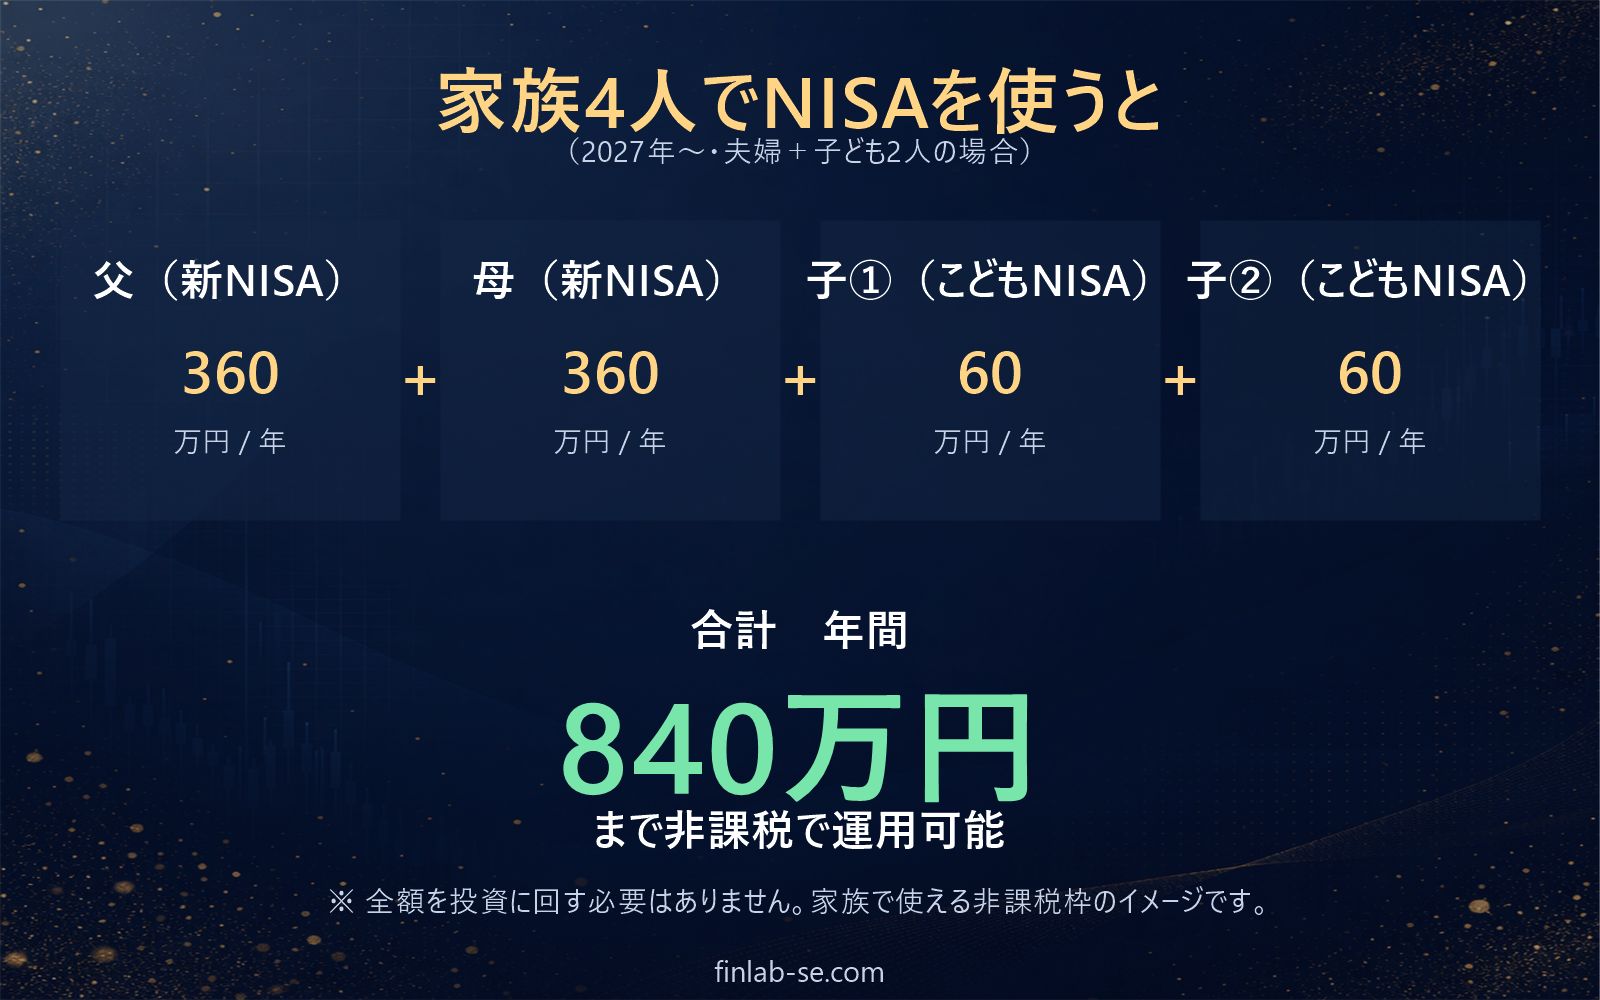
2027年以降、夫婦+子ども2人の4人家族なら年間最大840万円まで非課税枠を活用できる
年840万円まで非課税で運用できる計算です(親の枠は累計1,800万円、子どもの枠は累計600万円までなので、毎年この金額を使い続けられるわけではありません)。「家族それぞれの口座を活用する」という視点が、資産形成の選択肢を広げます。
こどもNISAは「何のためか」を整理してから使う
年840万円という数字は大きく見えますが、この全額を毎年投資できる家庭は多くないでしょう。「非課税枠が増えた」という事実より、「何のためにこどもNISAを使うか」を最初に整理しておくことのほうが重要です。
教育費が目的なら、親の新NISA口座で十分です。 教育費は必要な時期(小中高・大学)に確実に引き出せることが大事で、親名義のほうが管理しやすい面もあります。
こどもNISAが役に立つのは、主に子ども自身の資産形成を補助したいときです。ただし、子どもに大きな財産を与えることが本当に良い結果につながるかは、慎重に考える必要があります。お金の使い方を学ばないまま資産だけを受け取ることのリスクも存在します。
こどもNISAを「子どもの老後資金の種まき」として使う
一方、こどもNISAの年間枠を1年分(60万円)だけ使うという割り切った使い方には、面白い可能性があります。
1年分の60万円を、そのまま60年間運用し続けたらどうなるか。年利7%で試算すると、60年後には約3,477万円に成長します。
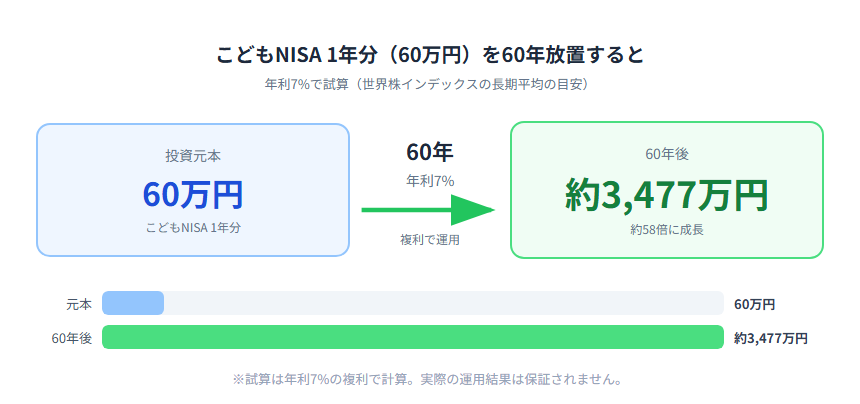
60万円の種まき1回で、子どもの老後資金が育つ計算になる(年利7%・60年複利)
子どもが生まれた年に60万円を積み立て、「60年間触らない」と決めれば、子どもが60歳を迎える頃には老後資金として育っている計算です。
約3,500万円という金額は、子どもの老後資金をまかなえる規模です。親が今60万円をプレゼントして運用を続けておけば、子どもは自分の老後資金を心配せずに、やりたいことにチャレンジできるようになるかもしれません。
※こどもNISAは積立でしか買えないため、実際には1年かけて60万円を積み立てることになります。上の試算は年初に一括で入れた場合の単純化したもので、毎月積み立てた場合は60年後に約3,370万円前後になります。
もちろん60年後も年利7%が続く保証はありません。しかし「NISA口座の運用益は非課税」「複利の力は時間が長いほど大きい」という2つの事実は変わりません。
「年間枠をいっぱい使わなければもったいない」ではなく、1年分だけ種をまいてあとは長期運用に任せる——そういう使い方もあると覚えておいてください。
ただし、資産をプレゼントするだけでは、すぐに使ってなくなってしまうかもしれません。大切なのは、この資産を題材に金融教育を行い、子ども自身がお金の目的を理解して、活かせるようになることです。増えていく様子を子どもと一緒に確認しながら、お金について話す機会にしてみてください。
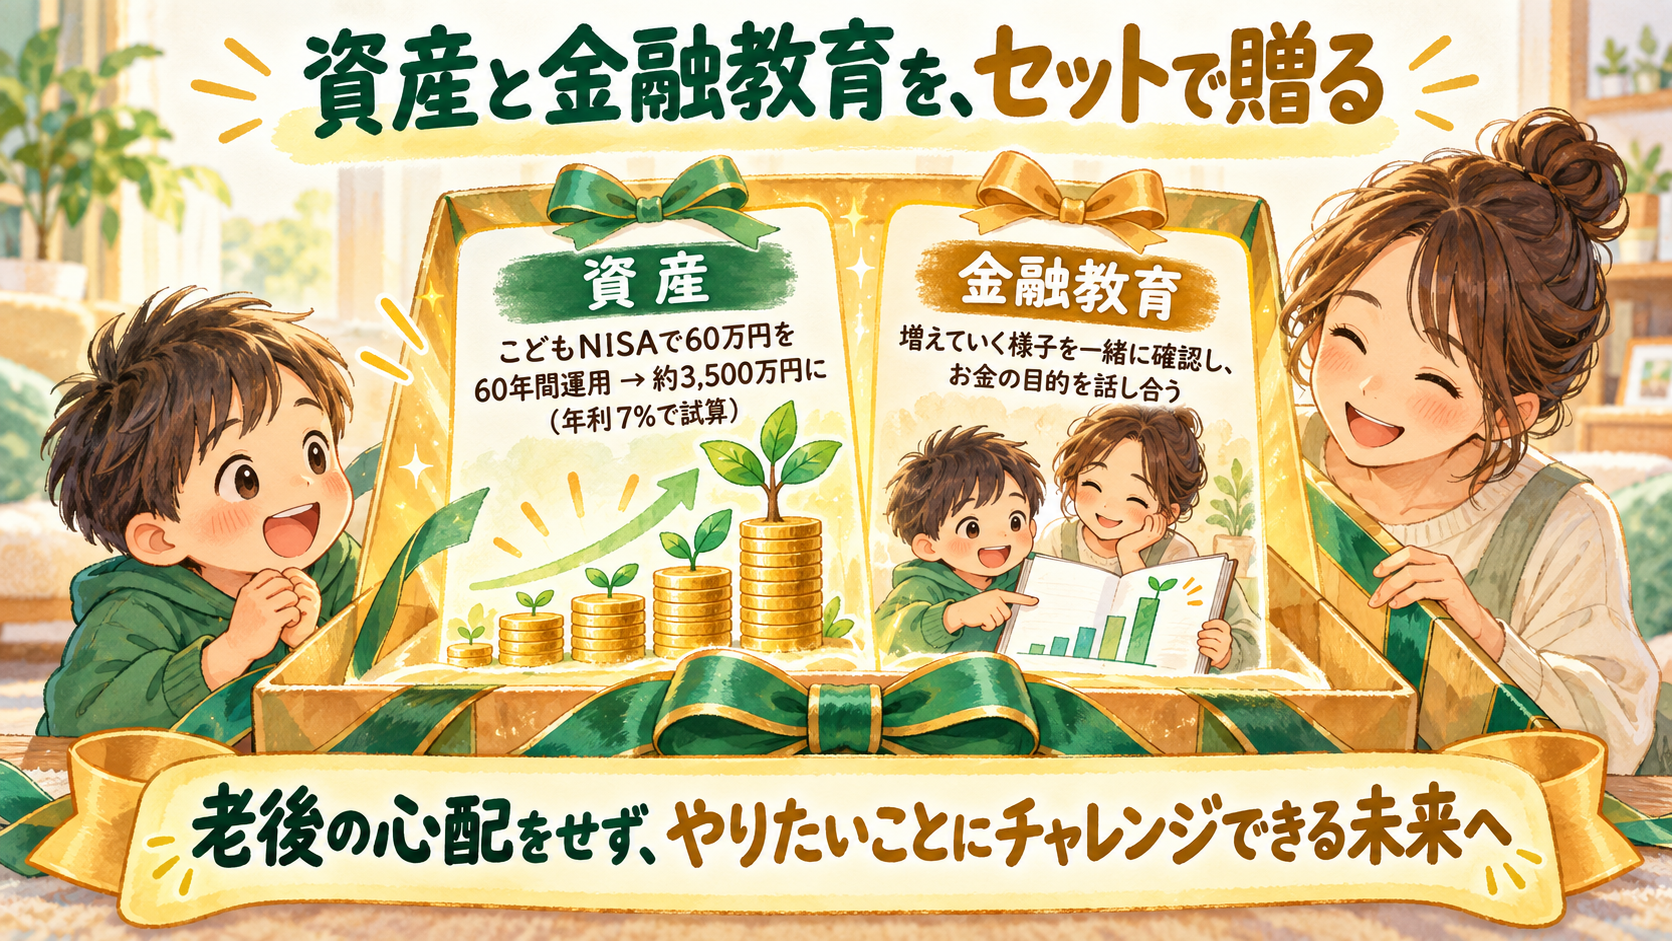
資産だけでなく、お金の目的を学ぶ機会もセットで贈る
確定したこと(2026年9月時点)
こどもNISAの制度は、2026年3月31日に成立した改正法と、同じ日に公布された政令・省令で確定しています。
- 2027年1月1日スタート
- その年の1月1日時点で0〜17歳の子どもが対象
- 年間投資枠60万円、非課税保有限度額600万円、非課税期間は無期限
- 対象はつみたて投資枠と同じ投資信託で、積立でのみ購入できる(対象商品の要件見直しは2026年4月1日から適用済み)
- 中学入学の年(3月31日時点で12歳の年)以降、子どもの教育費・生活費に限って引き出せる
- その年の1月1日時点で18歳になると、子ども本人名義の通常のNISAに自動で切り替わる
- 2026年10月から、証券会社・銀行で口座開設の受付が始まっている(口座ができるのは2027年1月以降)
今すぐできる準備
口座開設の受付が始まった今、できることを整理します。
①子どものマイナンバーを確認できる書類を用意しておく
NISA口座の開設には、子どものマイナンバーが必要です。マイナンバーカードのほか、マイナンバーが記載された住民票の写しなどで確認できます。何が使えるかは金融機関によって違うので、申し込む先の案内を確認しておくと手続きがスムーズです。
②親自身の新NISA口座をまず整える
こどもNISAが始まる前に、まず親自身の新NISA(つみたて投資枠・成長投資枠)を使いこなせている状態を作るのが先決です。「親が使いこなしていない制度を子どもに使わせる」より、自分が理解してから広げる方が安心できます。
③口座を開く金融機関を決める
証券会社や銀行では、2026年10月から口座開設の受付が始まっています。子ども時代のこどもNISA口座は1つの金融機関でしか開けず、親が同じ金融機関に口座を持っていることを条件にしているところもあります。つみたて投資枠と同じ投資信託が対象になるため、親の新NISA口座と同じ金融機関でまとめて管理するのが、手間も少なくて済みます。
まとめ
2027年1月に始まる「こどもNISA」は、廃止されたジュニアNISAの反省を活かして設計された新制度です。
主なポイントをまとめます。
- こどもNISAは、子ども自身の資産形成のために使うのがよい
- 0〜17歳対象、年間60万円・累計600万円まで非課税で投資できる
- 中学入学の年(3月31日時点で12歳の年)以降、引き出せる
- 対象はつみたて投資枠と同じ投資信託。運用先はオルカン(全世界株式のインデックスファンド)を推奨
- 年間枠1年分(60万円)を60年間・年利7%で運用すると約3,477万円。時間を活かして、子どもの老後資金に活用できる
- 子どもへの金融教育もセットで行う
口座開設の受付は2026年10月から始まっています。今できることは「子どものマイナンバーを確認できる書類の用意」「親の新NISA口座の整備」「口座開設先の決定」の3つです。
子ども自身の長い時間を活かした資産形成に使える制度として、スタートに備えておきましょう。
関連記事
- NISAの配当金を非課税にする設定|株式数比例配分方式とは — NISAで株やETFを持つときに、配当金を非課税で受け取るための設定
- 新NISAの成長投資枠で高配当株を買う戦略|インデックス投資との使い分け方 — つみたて投資枠はインデックス、成長投資枠は高配当株・ETF
- iDeCoとNISAはどちらが得か?退職金の有無で答えが変わる理由 — iDeCoはNISAより手取りで有利か?退職金なしなら約382万円差
参考文献・出典
- 国税庁「株式等や土地・建物等を譲渡した場合のあらまし」(令和8年5月) — 未成年者のつみたて投資枠の年齢・投資枠・払出し要件
- 金融庁「アクセスFSA」2026年2月号 — 未成年者のつみたて投資枠の概要と払出しの手続き
- 2025年12月 金融庁 令和8(2026)年度税制改正について(PDF) — つみたて投資枠の対象商品要件見直しの狙い
- 金融庁「つみたて投資枠対象商品」 — 対象商品の一覧
- SBIホールディングス「「こどもNISA」口座開設の事前受付を2026年10月1日より開始(SBI証券)」(2026年9月11日)
- 楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」(2026年9月11日)
- リベラルアーツ大学(両学長 公式YouTubeチャンネル) — 子どもに老後資金と金融教育をセットで贈る、という考え方の参考にしました
- リベシティ — リベ大が運営するお金の悩み相談コミュニティ
注記: 本記事は2026年9月時点の公表情報をもとにしています。最新情報は金融庁・国税庁・各金融機関の公式発表をご確認ください。