「年金だけでは老後の生活費を賄えない」とか「年金の財政は厳しい」というニュースをよく見ます。しかも、年金は「目減りする」とも聞くんですが、本当ですか?
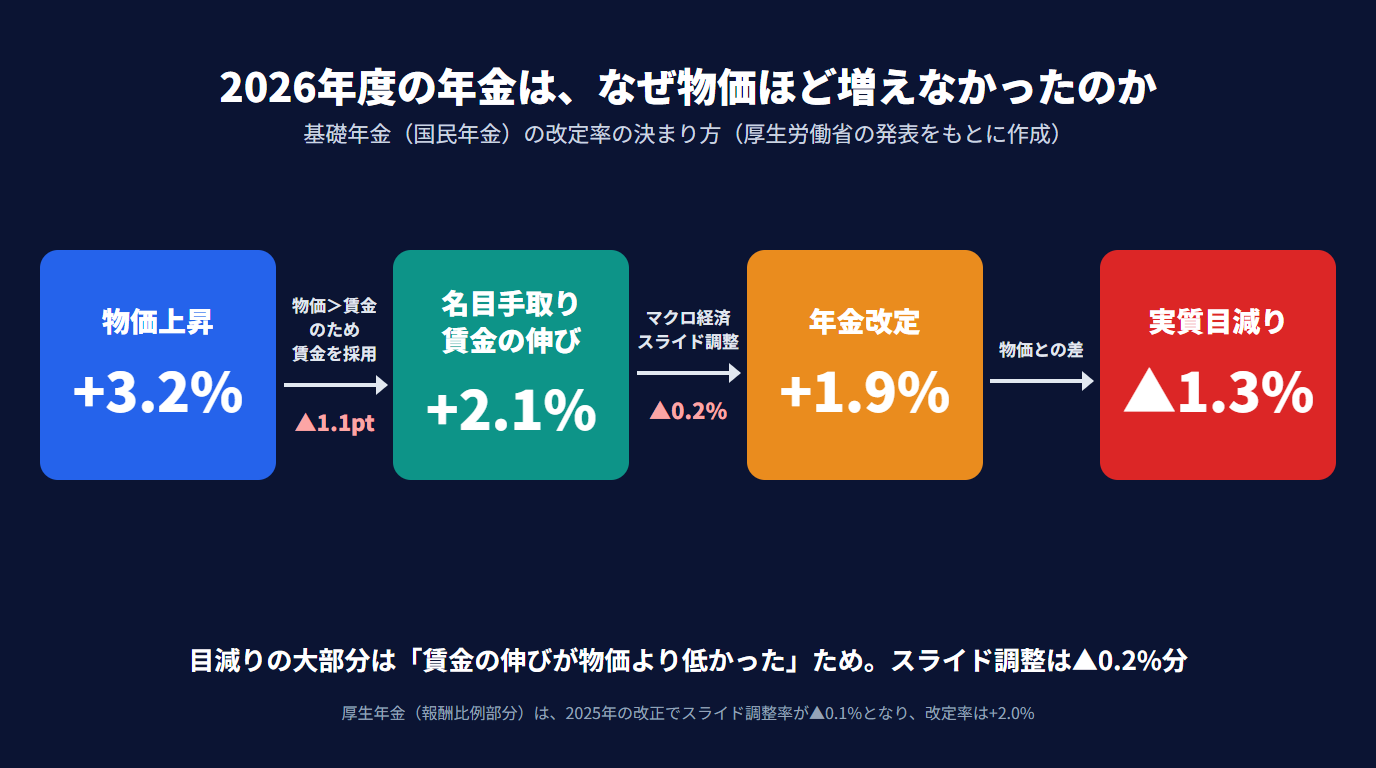
2026年度の年金は、名目では1.9〜2.0%増えました。ただ、物価の伸び(3.2%)には届かず、実質的な価値は目減りしています。物価より賃金の伸びが低かったことに加え、「マクロ経済スライド」という仕組みで伸びが抑えられているためです。
目減りするなら、年金はあてにしないで、老後資金は全部自分で用意した方がいいんじゃない?
そこまで極端に考える必要はありません。ねんきん定期便で見る金額も、20代・30代の方の場合は、これまで納めた分だけで計算されていて、将来の増額分は入っていないんです。年金を土台にして、足りない分を自分で補う考え方が現実的です。
自分で補うといっても、何から始めればいいんでしょう?
本記事では、月22万円の年金が20年後にどれくらいの価値になるかを試算し、現役世代が今からできる3つの行動を整理しましたので、一緒に見ていきましょう。
年金のニュースを見て不安になっても、年金がなくなるわけではありません。ただ、物価ほどには増えない「実質目減り」の仕組みは事実なので、それを理解したうえで、自分の備えを組み合わせることが大切です。ここからは、2026年度の改定率の決まり方と、マクロ経済スライドによる目減りの試算を確認したうえで、iDeCo・NISA・高配当株という3つの行動を順に見ていきます。
なお、本記事は特定の金融商品を推奨するものではありません。「年金は将来もらえない」という極端な不安を煽ることもしません。制度の理解と、現役世代が打てる手の整理に絞って解説します。
この記事でわかること
- 2026年度の年金改定率と、その決まり方を説明できる
- マクロ経済スライドによる実質目減りを自分の頭で試算できる
- 自分の年齢から逆算して、今から取れる3つの行動を選べる
2026年度の年金改定率はどう決まったか
公的年金の改定率は、毎年1月下旬に厚生労働省から発表されます。決まり方のベースはシンプルで、物価変動率と名目手取り賃金変動率のどちらを使うかというルールに従って計算されます。
ざっくりまとめると、次のような構造になっています。
| 区分 | 使われる指標 |
|---|---|
| 新しく年金を受け取り始める人 | 名目手取り賃金変動率 |
| すでに年金を受け取っている人 | 物価変動率(原則) |
さらに、この指標がプラスの場合は「マクロ経済スライド」と呼ばれる調整率が差し引かれます。ここが毎年、実質の目減りを生んでいるポイントです。
2026年度(令和8年度)については、厚生労働省が2026年1月に正式発表しました。改定の根拠となった指標は以下のとおりです。
| 指標 | 数値 |
|---|---|
| 物価変動率 | +3.2% |
| 名目手取り賃金変動率 | +2.1% |
| マクロ経済スライド調整率(基礎年金) | ▲0.2% |
| マクロ経済スライド調整率(厚生年金報酬比例) | ▲0.1%(2025年改正の配慮措置) |
名目手取り賃金変動率(+2.1%)が物価変動率(+3.2%)より低いため、賃金変動率が改定の基準として採用されました。そこからマクロ経済スライドの調整率を差し引いた結果、基礎年金(国民年金)は+1.9%、厚生年金の報酬比例部分は+2.0% の引き上げとなりました。
名目上はプラス改定ですが、物価上昇率+3.2%に対して年金の伸びは+1.9〜2.0%にとどまっています。「名目で増えているのに、実質の購買力は下がる」という構造が、この数字からも確認できます。
マクロ経済スライドで実質いくら目減りするのか(試算)
マクロ経済スライドは、2004年の年金制度改正で導入された調整の仕組みです。制度を長持ちさせるために、現役世代の人数減少と平均余命の延びに合わせて、年金の伸びを少しずつ抑えるという発想で作られています。
仕組みはシンプルです。年金の改定率は「物価(または賃金)の変動率」からスライド調整率を差し引いた値になります。スライド調整率は、現役世代の人数の減り具合と平均余命の延び(概ね0.3%分)を合計したものです。
調整率は年度によって変わり、これまで調整が行われた年は ▲0.1%〜▲0.9%、近年は▲0.2〜▲0.4%程度です。ここではわかりやすく(やや厳しめに)、年▲0.5%ずつ実質目減りすると仮定して試算してみます。
試算:月22万円の年金は20年後にいくらの価値になるか
前提をそろえます。
- 現在の年金月額:22万円(計算しやすい例として。2026年度の標準的な夫婦の年金額は月約23.7万円)
- 物価は毎年ちょうど同じ率で上昇し、名目の年金額もそれに合わせて増えていく
- ただしマクロ経済スライドにより、物価上昇より0.5%だけ伸びが抑えられる(実質で毎年0.5%ずつ目減り)
この条件だと、20年後の年金の実質的な購買力は以下のように計算できます。
22万円 × (1 − 0.005)の20乗 ≒ 22万円 × 0.9046 ≒ 19.9万円
つまり、名目の支給額は物価上昇分だけ増えているにもかかわらず、買える物の量(購買力)は月およそ19.9万円相当に目減りするということです。受け取る金額の数字は上がっていても、物価の上がり方より少し遅いために生まれるズレです。20年目時点での差は月2.1万円、年間にすると約25万円まで広がります。ただしこの差は毎年少しずつ拡大していくため、初年度から20年目までの目減り額を積み上げた累計は「25万円×20年」にはならず、複利で計算すると約270万円になります。
仮に調整率が年▲0.8%で推移した場合は、20年後は約18.7万円まで下がります。調整率のわずかな差が、長期では大きな差になるのがマクロ経済スライドの本質です。
※この試算はあくまで仕組みを理解するための簡略化モデルです。実際は物価・賃金の変動、調整の有無(デフレ時には原則発動されない)によって結果は変わります。また、近年の調整率は▲0.2〜▲0.4%程度で、毎年▲0.5%が20年続く前提はやや厳しめです。調整がいつ終わるかによっても結果は変わります。
マクロ経済スライドには「歯止め」がある
「では年金はどこまでも目減りし続けるのか」という疑問は自然です。制度には2つの歯止めが設けられています。
① 名目額は下げない(名目下限ルール) **スライド調整によって、年金額が前年度より下がることはありません。**物価・賃金の伸びが小さい年は改定率ゼロで止まり、物価・賃金が下がった年は調整を行わず、下落した分だけ年金額が下がります(2021・2022年度はこれでマイナス改定でした)。なお、こうして見送った調整分は消えるのではなく、翌年度以降に繰り越して差し引かれます(キャリーオーバー制度)。
② 調整には終わりがある(調整期間) マクロ経済スライドは、年金財政の均衡が見込めるまでの期限付きの措置です。2025年6月成立の年金制度改正法で、厚生年金(報酬比例部分)の調整を次期財政検証の翌年度(2030年度の予定)まで続け、その間の調整率を3分の1に緩めることになりました。基礎年金と同時に調整を終える措置は、2029年の財政検証で基礎年金の水準低下が見込まれる場合に講じるとされています。
| 区分 | 調整終了の見込み |
|---|---|
| 厚生年金の報酬比例部分 | 2030年度(令和12年度)まで継続の予定(2025年改正。調整率は本来の3分の1) |
| 基礎年金(国民年金) | 2037年度まで(2024年財政検証の成長型経済移行・継続ケース)/2057年度まで(同・過去30年投影ケース) |
この改正により、報酬比例部分の調整は、2024年財政検証時点の想定より長く続くことになりました。2026年度(令和8年度)に報酬比例部分へ▲0.1%(本来の調整率の3分の1)のスライド調整が行われているのは、この措置によるものです。基礎年金は、経済の前提しだいで10年あまりから30年ほど調整が続く見込みで、国民年金のみで老後を迎える層への影響が相対的に大きいのが構造的な課題である点は変わりません。
つまり、「永遠に目減りし続ける」わけではありません。ただ、調整が終わるまでの間(基礎年金は10年あまりから30年ほど)、実質的な購買力は少しずつ削られていくという構造は変わりません。だからこそ、現役のうちからの自助努力が意味を持つのです。
ねんきん定期便の見方 — 自分の将来額を確認する
マクロ経済スライドの話を抽象的に眺めていても、行動には結びつきません。まずは自分の年金見込み額を具体的な数字で把握するところから始めましょう。
毎年誕生月に届く「ねんきん定期便」には、次のような情報が載っています。
| 年齢 | 記載される内容 |
|---|---|
| 50歳未満 | これまでの加入実績に基づく年金額(受給開始までの納付を反映しない金額) |
| 50歳以上 | 現在の加入条件が60歳まで続いた場合の見込み額 |
ここで注意したいのは、50歳未満の定期便に書かれている金額は、いま年金を受け取ったらこうなるという額ではなく、これまで納めた分に対する金額だということです。冒頭の会話で、定期便の金額だけを見て極端に考える必要はないとお伝えした理由は、ここにあります。
より正確な見込みを知りたい場合は、日本年金機構の「ねんきんネット」で、将来の働き方を条件として入力するとシミュレーションできます。
確認すべきは3つだけです。
- 現時点で積み上がっている年金額
- 60歳まで現状の働き方を続けた場合の見込み額
- 働き方を変えた場合(パート、厚生年金加入、繰下げ受給など)のシミュレーション値
この数字を基準に、「不足分をいくら自助努力で埋めるか」が初めて計算できるようになります。
現役世代が打てる3つの手(iDeCo・NISA・高配当株)
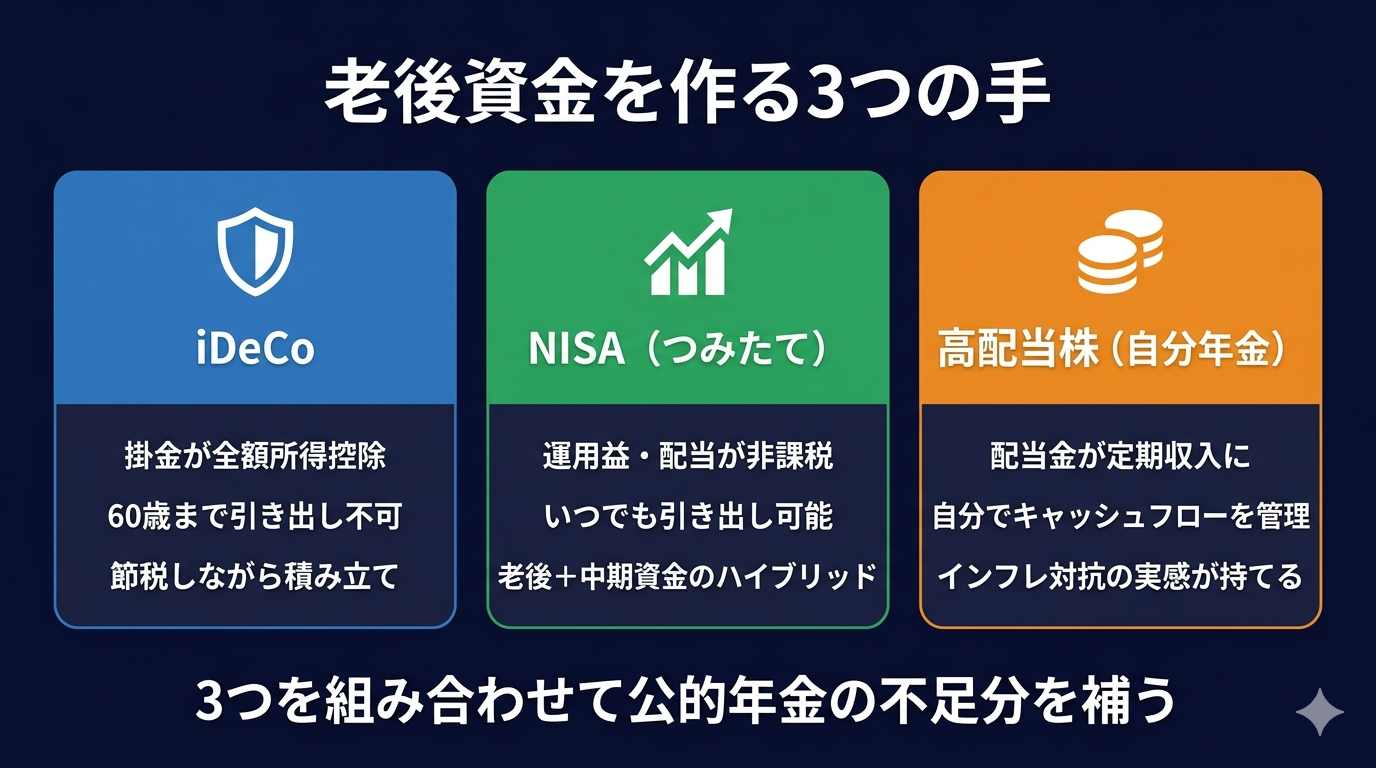
マクロ経済スライドは、制度を守るための仕組みですから、個人の力で止められるものではありません。だからこそ、現役のうちから公的年金を「土台」と捉え、自前の上乗せを積み上げる発想が重要になります。
ここでは、多くの会社員にとって現実的な3つの手を、使い分けの観点から整理します。
1. iDeCo(個人型確定拠出年金)
iDeCoの最大のメリットは、掛金が全額所得控除になることです。例えば課税所得400万円の会社員が月2.3万円(年27.6万円)を拠出した場合、所得税(20%)+住民税(10%)の合計税率30%で計算すると、年約8.3万円の節税効果が見込めます。
2026年12月分の掛金から拠出限度額が引き上げられます(会社員は企業年金と合わせて月6.2万円、自営業者は国民年金基金などと合わせて月7.5万円。2025年の年金制度改正にあわせて決定)。詳しくは別記事の「【2026年改正】iDeCoは社会保険料・所得税が下がる?節税効果を年収別に試算 」で整理していますので、自分の職業区分でいくらまで拠出できるかはそちらで確認してみてください。
ただし、iDeCoは60歳まで引き出せません。老後資金としてロックをかける覚悟があるお金だけを入れるのが鉄則です。
2. NISA(つみたて投資枠)
2024年以降のNISAでは、つみたて投資枠で年120万円、非課税保有限度額は生涯1,800万円まで積み立てられます。運用益・分配金が非課税になる制度です。
iDeCoと違っていつでも引き出せるため、老後資金と中期的な資金のハイブリッドとして使えます。インデックスファンドでの積立が基本スタイルですが、成長投資枠(年240万円)と組み合わせれば高配当株式にも投資可能です。
NISAで高配当株を保有する戦略については、別記事「新NISAの成長投資枠で高配当株を買う戦略|インデックス投資との使い分け方 」で詳しく扱っています。非課税メリットを最大化する組み合わせの考え方を知りたい方は、あわせて読んでみてください。
3. 高配当株で「自分年金」をつくる
3つ目は、高配当株への投資で定期的なキャッシュフローを育てることです。公的年金の実質的な目減りを補う発想として、配当金という「自分でつくった年金収入」を積み上げていきます。
ざっくりした計算例を示します。
- 配当利回り4.0%のポートフォリオを500万円保有
- 年間配当:500万円 × 4.0% = 20万円(税引前。月換算で約1.7万円)
受け取った配当金は再投資に回すのではなく、生活費の補填や旅行・趣味など、自分が使いたいことに使うのが基本的な考え方です。iDeCoが老後まで引き出せないお金、NISAが非課税で増やすお金であるのに対し、高配当株の配当金は今この瞬間から使えるキャッシュとして機能します。
公的年金が月に数万円目減りするなら、高配当株からの配当金でその分を埋めにいく。そういう「自分年金」の設計が、長期投資を続けるモチベーションにもなります。
ポイントは、NISAの成長投資枠を使って高配当株を保有することです。配当の受け取り方を「株式数比例配分方式」にしておけば、配当金に税金がかからず、手取りがそのまま増えます(iDeCoでは個別株は買えません)。
まとめ — まずは数字を確認することから
マクロ経済スライドは、年金制度を長持ちさせるための仕組みです。悪者扱いする話ではありませんが、「名目の改定率」だけを見ていると静かに進む実質目減りを見落とします。
今日のネクストアクションは3つです。
- ねんきんネットにログインして、自分の見込み年金額を確認する
- 「今の生活費 − 見込み年金額」で、月あたりの不足額をざっくり計算する
- その不足額を埋める手段として、iDeCo・NISA・高配当株のどれから手を付けるかを決める
大切なのは、不安を抱えたまま放置しないことです。数字で現在地がわかれば、取るべき行動は自然と見えてきます。
※本記事の制度説明・数値は記事執筆時点の情報に基づいています。最新の制度詳細・改定率・拠出限度額などは、日本年金機構 および 厚生労働省 の公式サイトで必ずご確認ください。また、投資判断は最終的にご自身の責任でお願いします。
関連記事
- iDeCoとNISAはどちらが得か?退職金の有無で答えが変わる理由 — iDeCoはNISAより手取りで有利か?退職金なしなら約382万円差
- iDeCoの受け取り方を徹底解説——一時金・年金・併用の損得を整理する — iDeCoの受け取り方は一時金・年金形式・併用の3択です
- 高配当株投資のみでインデックス投資は不要なのか?年金+配当金で逆算した結論 — 高配当株投資家にインデックス投資は必要か?年金+配当金で生活費を賄えるなら不要、という結論を数字で逆算しています
参考文献
- 令和8年度の年金額改定について|厚生労働省
- マクロ経済スライド|日本年金機構
- 令和8年度の年金額改定についてお知らせします(PDF)|厚生労働省 — 改定率・参考指標・標準的な年金額、報酬比例部分の調整を2030年度まで1/3で継続する措置
- 年金制度改正法の概要(PDF)|厚生労働省 — マクロ経済スライドの同時終了を2029年財政検証の結果を踏まえて判断する規定
- 2025年の私的年金制度の改正|厚生労働省 — iDeCoの拠出限度額の引き上げ(2026年12月)
- 令和6(2024)年財政検証結果|厚生労働省