米国の高配当ETFのVYMを買おうと思ってチャートを見たら、ここ最近ずっと上がっていました。今買ったら高値づかみになりそうで、手が止まっています。
VYMなら、インデックス投資と同じように毎月コツコツ積み立てれば、買う時期なんて気にしなくていいんじゃない?
VYMは数百銘柄に分散していて、インデックス投資に近い動きをするので、積み立ても許容範囲だと考えています。ただ、目的は配当を受け取り続けることです。株価が高いときは控えめに、安いときは多めに買うほうが、同じお金で受け取れる配当は増えます。
でも、今が高いか安いかは、何を見て決めればいいんですか?
見るのは配当利回りです。過去の平均と比べて、今の利回りが高ければ割安、低ければ割高の目安になります。VYMの過去の平均は約2.9%ですが、2026年9月25日時点では約2.3%と、平均を下回っています。
じゃあ、利回りが平均より高くなったら、すぐに買えばいいのね。
利回りが平均より高くなっていても、すぐ買ってよいとは限りません。株価が下がった理由がその会社の業績悪化なら、配当が減るおそれがあります。下がった理由まで確かめてから買いましょう。順に見ていきます。
本記事では、高配当株の買い時を、配当利回りの過去平均と比べて判断する方法を、米国ETF(VYM・HDV・SCHD)と日本個別株に分けて説明します。株価が下がった理由の見分け方、どこまで割安を待つかの決め方、暴落に備えた現金の持ち方も整理します。読み終えるころには、チャートに振り回されずに、自分の基準で買い時を判断できるようになります。
個別銘柄の推奨はしません。本記事は「いつ買うかを判断する型」を渡すことが目的です。あわせて全体戦略 ・銘柄選定基準 もどうぞ。
この記事でわかること
- 銘柄ごとの「過去平均利回りレンジ」を自分で調べて買い時を判定できる
- 高配当株でドルコスト平均法が必ずしも最適でない理由を説明できる
- 暴落時に「買い向かう勇気」を支えるルールを自分の中に持てる
なぜ高配当株では「買い時」が重要なのか
高配当株投資で買っているのは「安定した配当」
高配当株投資で手に入れたいのは、株価の値上がりではなく、毎年安定して受け取れる配当金・分配金です。私が選ぶのも、銀行・通信・商社・公益・素材といった成熟業種の安定企業や、米国の高配当ETFで、どれも配当が比較的読みやすいものです。
配当を増やすいちばんの要因は、持ち分を増やすこと
受け取る配当金は「1株あたりの配当 × 持っている株数(口数)」で決まります。増配もうれしいのですが、自分で増やせるのは株数や口数のほうです。配当を増やすいちばんの要因は、持ち分を増やすことです。
株価は、会社の中身と関係のない理由でも大きく動く
ところが、持ち分を買うときの株価は、配当ほど安定していません。市場全体の需給や投資家の雰囲気、為替、金利、海外投資家の動きといった、その会社の稼ぐ力とは関係のない理由でも大きく動きます。配当が安定している企業の株価でも、数十%単位で上下することは珍しくありません。その結果、同じ銘柄でも、割高な時期と割安な時期が出てきます。
割高なときに買うと、同じお金で受け取れる配当が減る
配当はほとんど変わらないのに株価だけが高いときに買うと、同じお金で買える株数が減ります。つまり、同じ資金で受け取れる配当金が少なくなり、目標の配当額に届くまでに、より多くの資金が必要になります。
たとえばVYMに100万円を投じる場合、利回りが過去平均並みの約2.9%のときなら年約2.9万円、2026年9月25日時点の約2.3%なら年約2.3万円の分配金です(税引前)。同じ100万円でも、平均並みの時期に買えば、受け取る分配金が約1.26倍になります。
だからこそ、高配当株は毎月一定額を機械的に積み立てるより、割安なときに多めに買い、割高なときは買わないというメリハリが大切です(VYMの扱いは後ほど説明します)。
では、今が割高か割安かは何で見分ければよいのでしょうか。
判断軸は「配当利回り」が最適
割高・割安の判断方法はいろいろありますが、高配当株では 配当利回り が最もシンプルで実用的です。
株価だけでは分からないが、配当利回りなら分かる
株価のチャートだけを見ても、今が割高か割安かは分かりません。株価が上がっていても、それ以上に配当が増えていれば割高とは言えないからです。一方、高配当株の配当は安定しているので、株価と配当を比べた「配当利回り」を物差しにできます。
配当利回り = 1株当たり配当金 ÷ 株価 × 100
この式から分かるとおり、
- 株価が下がれば → 利回りは上がる
- 株価が上がれば → 利回りは下がる
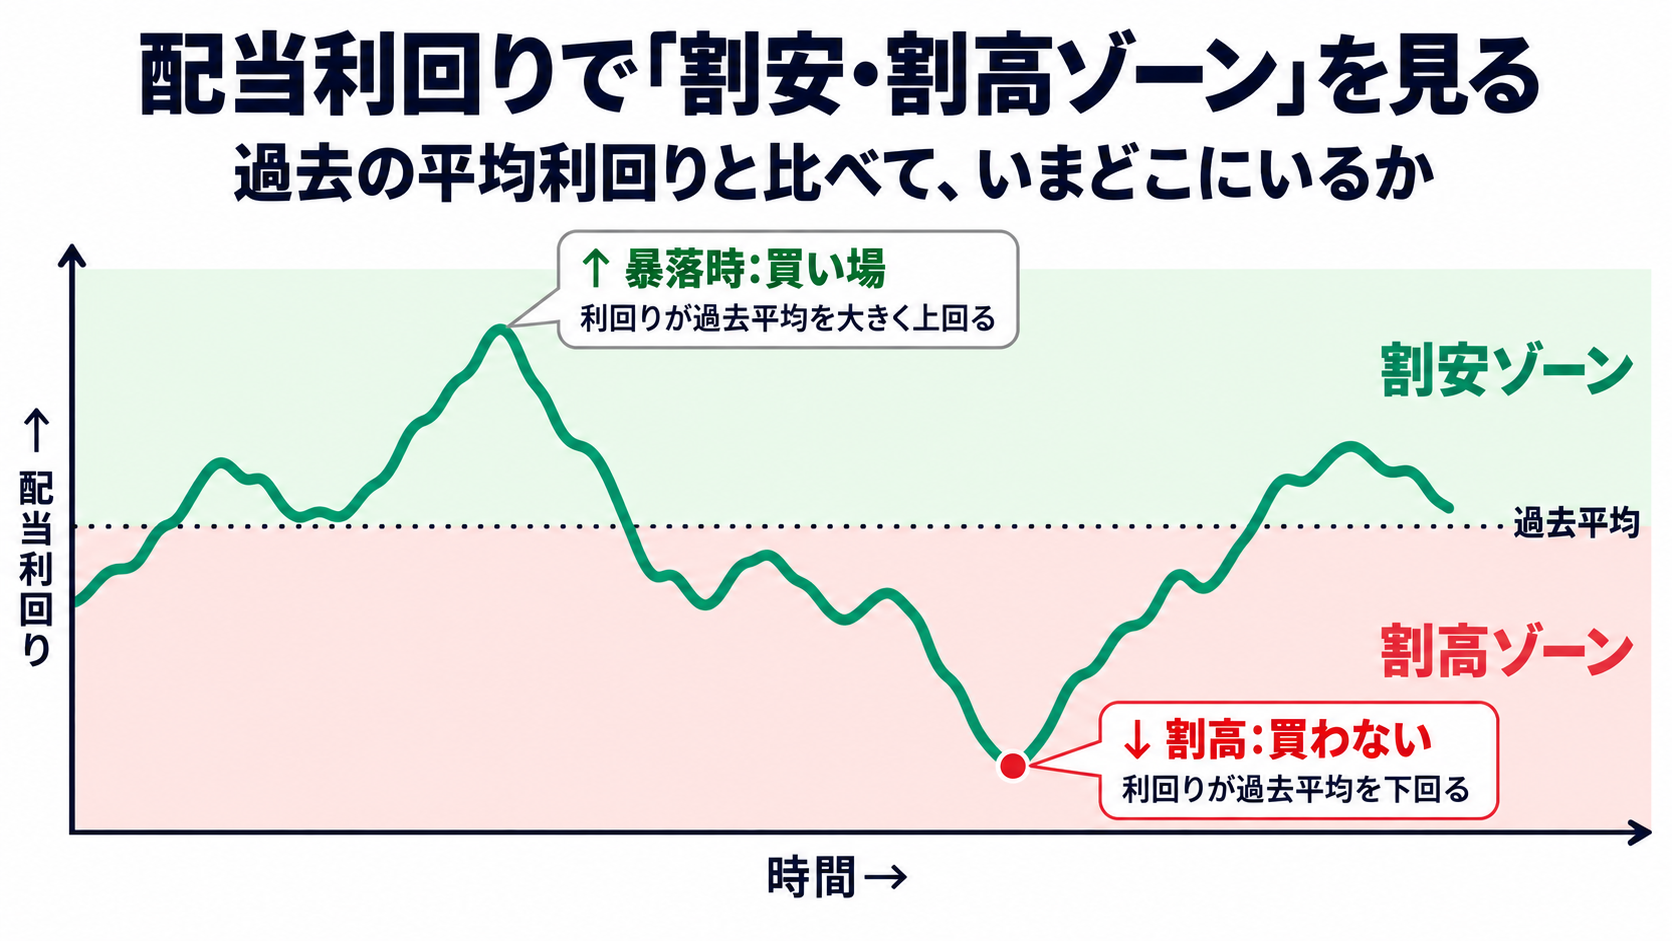
配当が安定していれば、利回りの上がり下がりは、そのまま株価の割安・割高を表します。さらに配当利回りには銘柄ごとに「その銘柄らしい水準」があるので、過去の平均と今の利回りを比べれば、割高か割安かの目安になります。
なぜPER・株価チャートよりも利回りなのか
PER(株価収益率)や株価チャートで割安を判断する方法もあります。ただ、高配当株投資の主目的は 配当収入の積み上げ です。
- PERは「利益に対して株価が割安か」を見るが、利益のすべてが配当に回るわけではない
- 株価チャートは過去の株価推移を見るが、配当利回りの変動を直接は反映しない
一方、配当利回りで判断すれば、自分が増やしたい指標(配当の取り分)の損得を直接見ている ことになります。目的との整合性が高く、判断もシンプルです。
米国高配当ETFの過去平均利回りの目安
「過去平均と比べる」には、まず平均の目安を知っておく必要があります。筆者が各年の分配金と年末の株価から計算した目安は次のとおりです。
| ETF | 過去の平均分配利回り(年平均) | 2026年9月25日時点の利回り | 平均との比較 |
|---|---|---|---|
| VYM | 約2.9%(2010〜2025年) | 約2.3% | 平均より低い(割高) |
| HDV | 約3.5%(2012〜2025年) | 約3.0% | 平均より低い(割高) |
| SCHD | 約3.1%(2012〜2025年) | 約3.2% | 平均より高い(割安) |
※各年の年間分配金÷年末の実株価(無調整の終値)で計算した概算です。配当調整後の株価を使うと利回りが過大に出るため、実際に買えた株価で計算しています。HDVは2011年3月設定、SCHDは2011年10月設定のため、分配が通年そろった2012年以降で平均を取っています。SCHDは2024年10月に1株を3株に、HDVは2026年4月に1株を5株に分割していますが、分配金と株価の両方を同じ比率で調整しているので、利回りには影響しません(HDVは2026年7月から毎月分配に変わっています)。2026年9月25日時点の利回りは、直近1年の分配金÷同日の株価で計算しています。
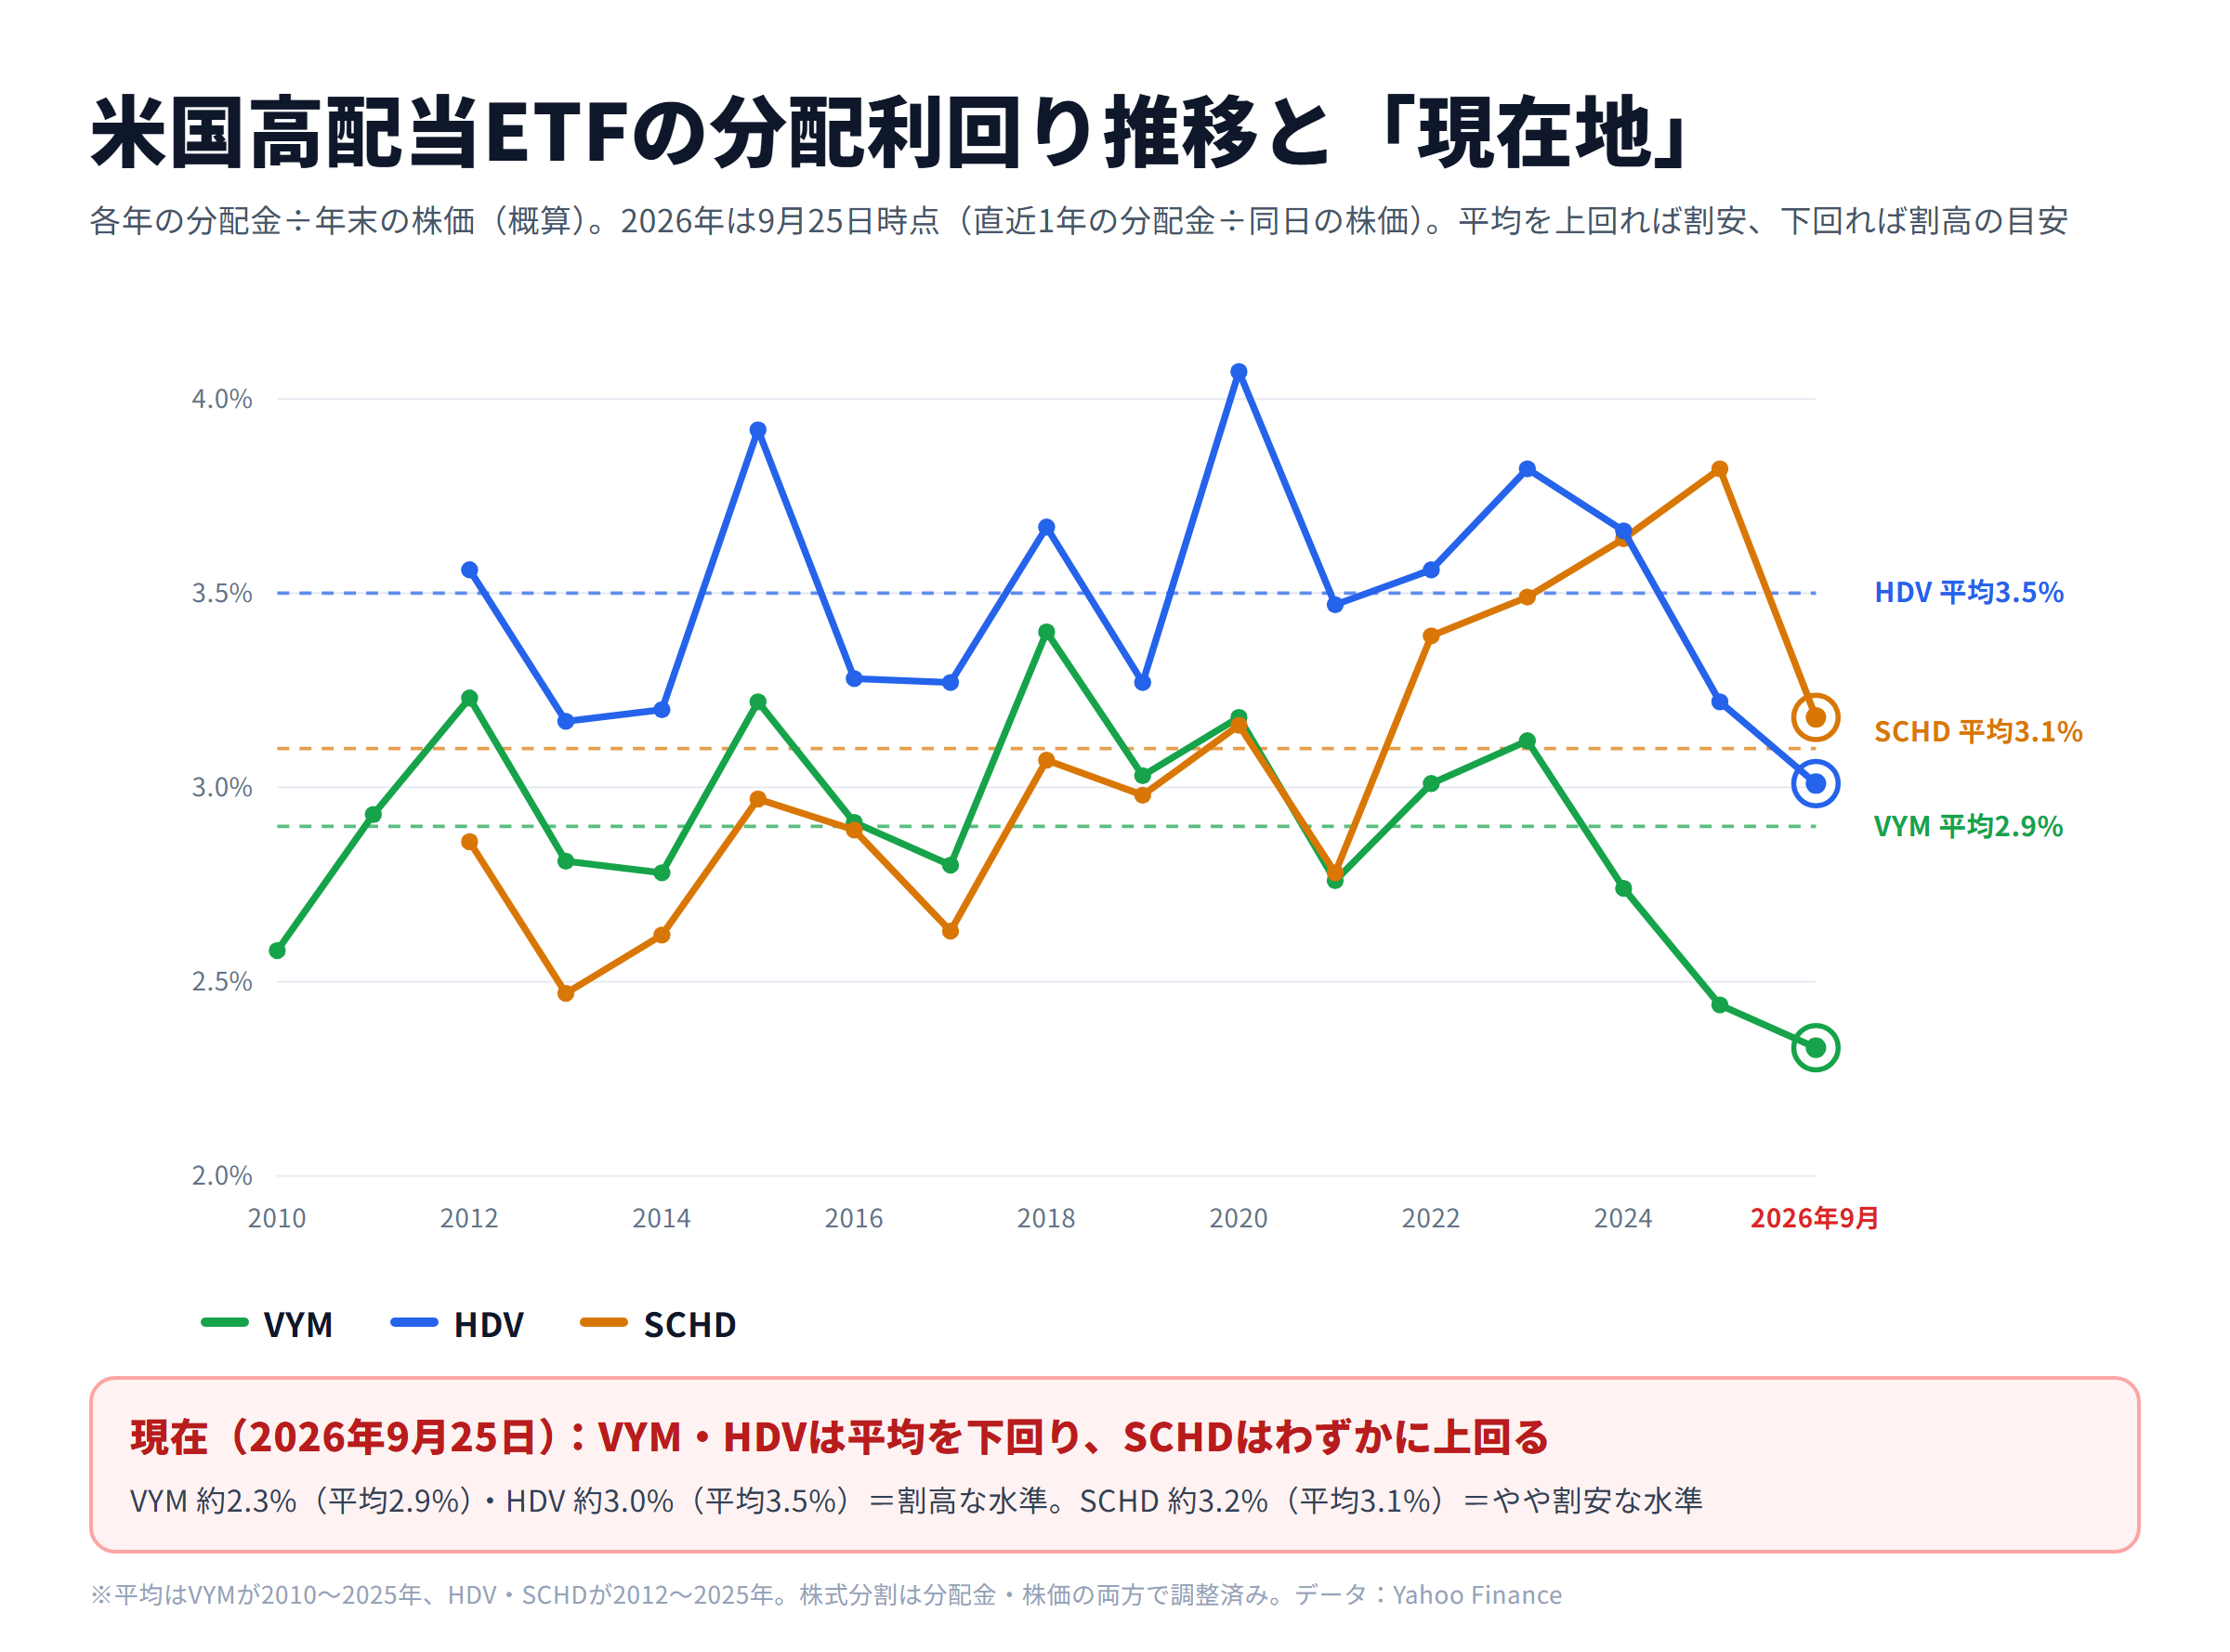
米国高配当ETFの分配利回り推移と「現在地」(2026年9月25日時点)。平均を上回れば割安、下回れば割高の目安
2026年9月25日時点でも、VYM・HDVはともに過去平均を下回っています。筆者は2026年6月時点で米国ETFの買い増しを控えており、この判断の詳細は「高配当株ポートフォリオ公開2026|102銘柄・なぜこの配分にしたか 」に書いています。
SCHDは筆者は保有していませんが、同じ方法で計算すると過去平均は約3.1%で、2026年9月25日時点では約3.2%と、わずかに平均を上回っています。この基準でいえば、3本の中ではSCHDだけが割安側にあります。ただし、SCHDの利回りは2022年以降、毎年3.4〜3.8%と、それ以前より高い水準で推移しています。利回りの水準そのものがこの数年で切り上がったと考えれば、直近の水準(2022〜2025年の平均は約3.6%)と比べて、今の約3.2%は割安とは言い切れないという見方もあります。
米国ETFの買い時:10年以上の平均利回りと比較する
長期データが取れるETFを使う
VYM(Vanguard High Dividend Yield ETF)、HDV(iShares Core High Dividend ETF)、SCHD(Schwab U.S. Dividend Equity ETF)は、いずれも長く運用されており、10年以上の利回り推移データが手に入ります。
このため米国ETFの買い時判断はシンプルです。
- 今の利回りが過去10年以上の平均より高い → 相対的に割安(買いやすい)
- 今の利回りが平均より明らかに低い → 割高ゾーン(無理に買いに行かない)
VYMは「ぎりぎり積み立ても許容」と考えている
原則として、高配当株はタイミング投資です。これは米国の高配当ETFでも変わりません。
ただし、VYMだけは例外として考えています。HDVやSCHDが銘柄を絞り込んでいるのに対し、VYMは数百銘柄に分散して投資しており、ほかの高配当ETFよりもインデックス投資に近い値動きをするからです。長期で見ても、配当だけでなく株価も上昇してきた実績があります。
そのため、VYMについては「機械的な積み立て」もぎりぎり許容範囲だと考えています。「タイミング投資が原則」というルールに対しての、唯一の例外と言ってもいいかもしれません。
とはいえ、せっかく長期の利回りデータが取れるので、私自身は次のようなメリハリをつけて買っています。
- 平均より明らかに利回りが下がっている時期 → 新規買付を控えめに
- 平均並み → 通常ペースで買い増し
- 暴落で利回りが平均を大きく上振れた局面 → 多めに仕込む
完全に機械的な積み立てより一歩工夫を加えた「相場の歪みに応じてペースを変える積み増し」というイメージです。
どこで利回り推移を見るか
- 各ETFの公式ページ(Vanguard・iShares・Schwab)
- Morningstar、Yahoo Finance、Seeking Alpha などの集計データ
- ETFreplay や ETF.com のヒストリカルデータ
一度自分なりに「過去10年の平均利回り」をメモしておけば、あとは現在値と比べるだけです。毎日チェックする必要はなく、月1回程度の確認で十分です。
日本個別株の買い時:銘柄ごとの過去平均と比較する
「絶対値」より「その銘柄の過去平均」
日本の個別株も基本的な考え方は同じです。
ただし注意点として、「利回り3.8%以上」のような絶対値の基準(銘柄選定の3ステップ で扱う基準)は、銘柄を絞り込む段階で使うものです。買い時を判断するときは、その銘柄自身の過去数年の平均配当利回り と現在を比較します。
| 比較結果 | 意味 |
|---|---|
| 今の利回り > 過去平均 | 株価が相対的に下がっている=割安シグナル(買い時) |
| 今の利回り ≈ 過去平均 | 適正水準(淡々と買い増し可) |
| 今の利回り < 過去平均 | 株価が相対的に上がっている=割高シグナル(買い控え) |
具体例
たとえば、ある銘柄の過去5年平均利回りが 3.5% だったとします。
- 現在4.0% → 過去平均より高い → 割安サイド。積極的に買い増しを検討
- 現在3.5% → 平均並み → 通常通り
- 現在3.0% → 過去平均より低い → 割高サイド。買い増しはしない
逆に、過去平均が 4.5% の高利回り銘柄が現在3.9%に下がっていた場合。「3.8%以上」という絶対値の基準は満たしていますが、その銘柄としては割高と判断します。
どこで日本株の利回り推移を見るか
- IR Bank ── 過去の配当・利回り推移を一覧化できる
- 各証券会社の銘柄ページ
- 会社四季報
私の管理方法(スプレッドシート+Claude Code)については別記事 高配当株は何銘柄に分散する?1銘柄・セクター上限と月次管理 で詳しく解説しています。
「過去平均より割安だから即買い」ではない
ここが一番大事なポイントです。
過去平均より配当利回りが上がっていれば、たしかに「相対的には割安」のサインです。ただし、その株価下落の理由次第で、買って良いケースと避けたいケースがはっきり分かれます。
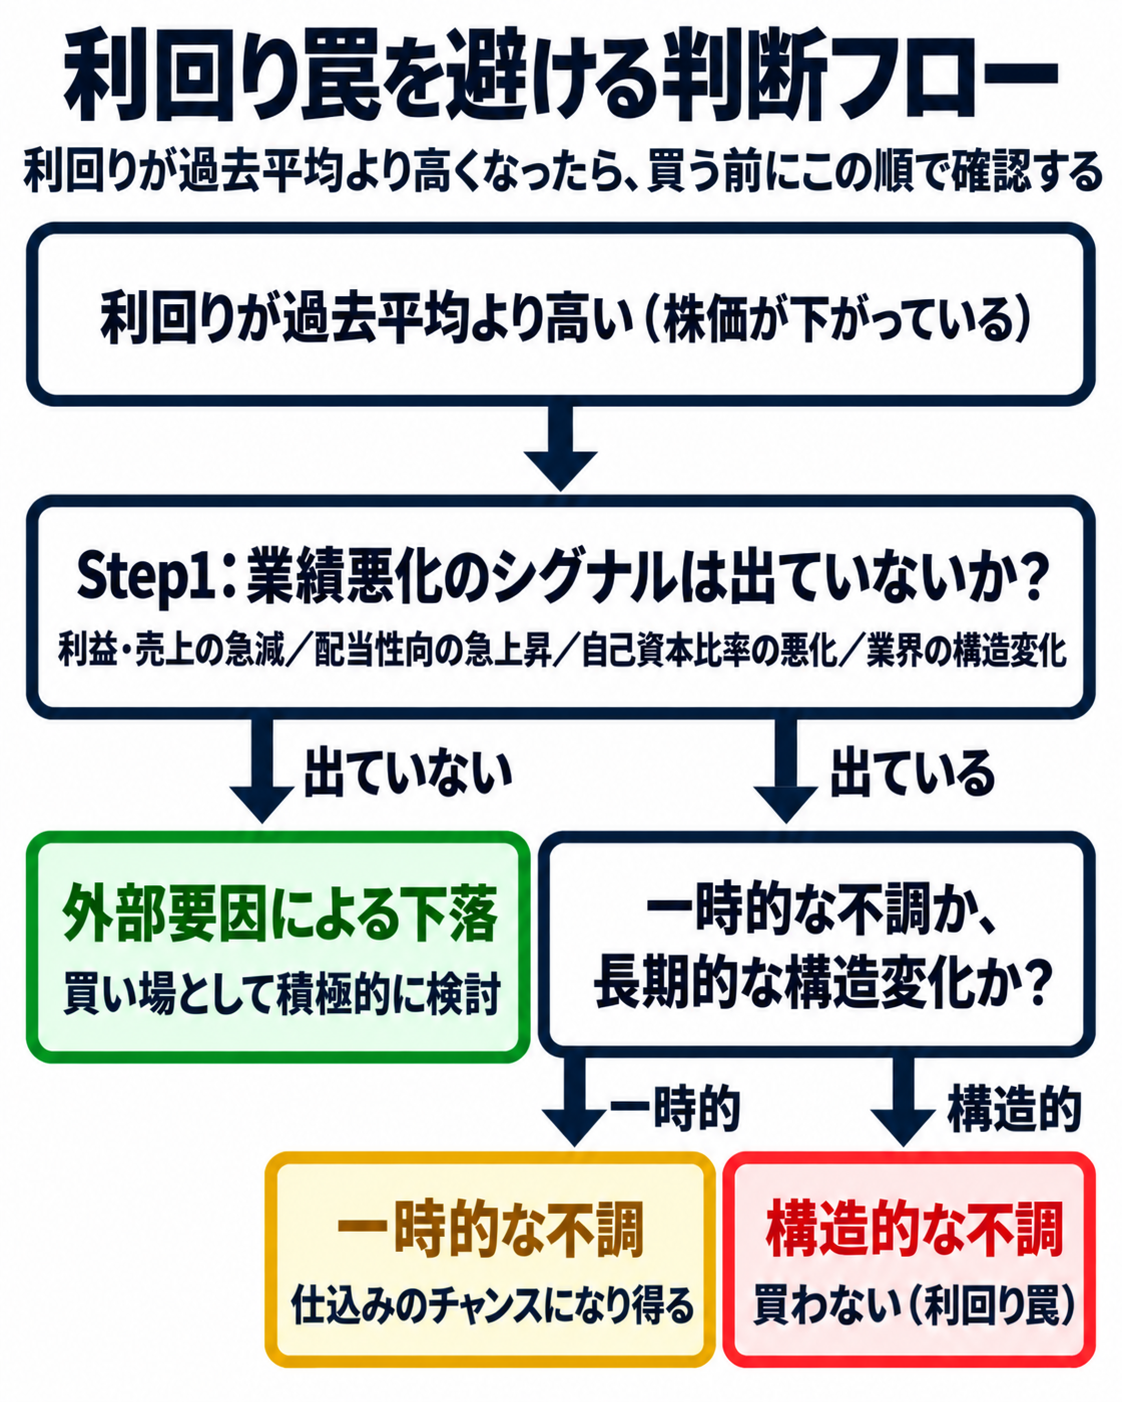
一番おいしいのは「自社に関係ない理由」で下がっている時
私が積極的に買い向かいたいのは、次のようなケースです。
- ライバル企業に何か事件が起きて、業界全体がつられて下落している とき
- 株式市場全体が下げている(リーマンショック、コロナショック、金利急騰局面など)とき
- 為替やマクロ要因で一時的に売られている とき
これらは「自社の稼ぐ力」とは関係なく株価だけが下がっている状況なので、配当はそのまま、利回りだけが跳ね上がります。配当の質を落とさずに利回りだけを買える という、高配当株投資家にとって最高の局面です。
自社の業績悪化で下がっている時は要注意
一方、その企業自身の業績悪化や不祥事が原因で株価が下がっているときは、利回りが上がっていても買ってはいけないケースが多いです。配当が維持できず、減配・無配に追い込まれれば、「高利回りだと思って買ったら、減配で利回りが半減+株価もさらに下落」という最悪のパターンになります。
これが俗にいう「利回り罠(dividend trap)」です。
Step1:まず「業績悪化シグナル」が出ていないかを確認する
「自社に関係ない外部要因で下がっているのか」「自社の体力低下で下がっているのか」を見分けるには、最初に定量的な財務シグナルをチェックします。
- 直近の決算で利益・売上が大きく落ちていないか
- 配当性向が急に上がっていないか(無理して配当維持していないか)
- 自己資本比率が悪化していないか
- 業界全体の構造変化(競争激化・規制変更など)はないか
利回りが大きく跳ね上がっているときほど、財務の再チェックが重要です。詳しい確認手順は 銘柄選定の3ステップ のステップ2に整理しています。
ここで業績悪化シグナルが何も出ていなければ、外部要因による下落(=買い場)と判断してよいケースが多いです。一方、業績悪化シグナルが出ている場合は、次のステップに進みます。
💡 まずは1銘柄で試してみる:ここまでの内容を頭で理解するより、実際に手を動かした方が早く身につきます。気になっている銘柄が1つあれば、IR Bank でその銘柄の配当性向・自己資本比率の推移を眺めてみてください。ここから先(一時的不調か構造変化かの見極め)は、より踏み込んだ判断軸です。
Step2:「一時的な不調」か「長期的な構造変化」かを見極める
業績悪化と判明した場合に一段難しいのが、それが 一時的なものなのか、長期的な構造不調の入り口なのか を見極める必要がある点です。両者は同じ「業績下落」の顔をしていますが、その後の展開はまったく違います。
- 一時的な不調:原材料高や為替の悪影響、特定四半期のイレギュラーな費用、一過性の在庫調整など。1〜2年で収益が戻る可能性が高く、株価下落=利回り上昇は仕込みのチャンスになり得る
- 長期的な構造変化:業界そのものが斜陽になっている、競合の新サービスにシェアを奪われ続けている、規制でビジネスモデル自体が成り立たなくなる、技術トレンドから取り残されているなど。配当はじわじわ削られ、株価も戻らない
判断のポイントは、業績数字よりも 「その企業のサービスが、これから先も世の中に必要とされ続けるか」 という視点です。たとえば、
- 業界全体の市場規模は縮んでいないか(少子化・脱○○・規制の方向性など)
- 競合の新しいサービスや海外勢に、自社の主力事業が侵食されていないか
- 主要顧客層の行動様式が変わって、自社のビジネスモデルが時代遅れになっていないか
- 設備投資・研究開発を絞っているなら、それは「成熟」ではなく「諦め」ではないか
定量データだけでは見抜きにくい部分なので、自分が普段の生活や仕事の中でその企業のサービスをどう感じているか、ニュースで業界全体の方向性をどう感じているかも、合わせて判断材料にしています。
「決算は悪いがビジネスモデルは強い → 一時的不調なら買い場」「決算はそこそこだが業界自体が縮んでいる → 構造変化なら買い向かわない」という見方ができると、利回り罠を回避しながら本物の割安を拾いやすくなります。
どれくらい割安を待つかは「成熟度 × 目標達成見込み」で決める
「自社と関係ない理由で大きく下がったタイミングだけを狙いたい」── これが理想です。ただし、そういう局面はそうそう訪れません。下手をすると、数年から十数年単位で買えない期間が続くこともあります。
そこで私は、「ポートフォリオの成熟度」と「目標達成見込み」の2軸 で買い向かう基準を調整するようにしています。
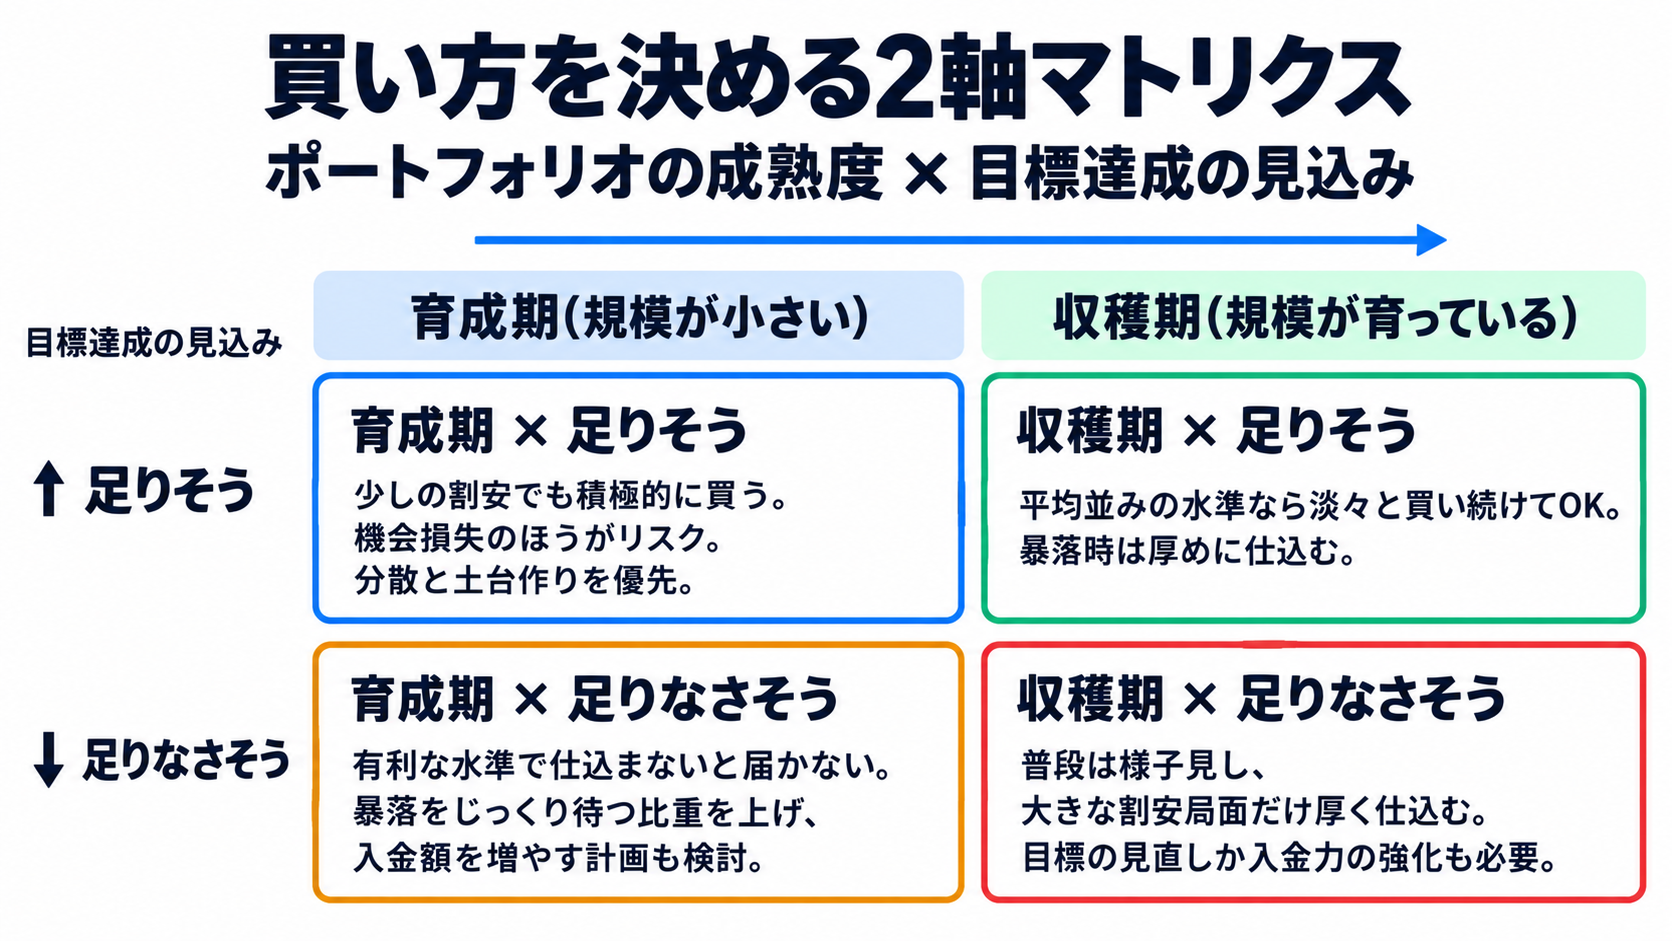
軸1:ポートフォリオの成熟度
ポートフォリオを育てている段階:少しの割安でも積極的に買う
まだ高配当株ポートフォリオ全体の規模が小さく、配当収入を積み上げていく段階では、
- 過去平均より少し利回りが上がった程度でも積極的に買う
- 大暴落を待ちすぎて「結局1年間ほぼ買えなかった」という機会損失を避ける
- 銘柄数・セクター分散を増やしながら、まずポートフォリオの土台を作る
ことを優先します。配当の元本(株数)が少ない時期は、「タイミングの良し悪し」よりも「とにかく雪だるまの芯を太くする」ほうが効きます。
ポートフォリオが育ってきた段階:大きな割安だけを狙う
ある程度の規模に育ってくると、状況が変わります。
- すでに十分な銘柄数・配当収入を持っている
- 多少の高値で買い増しても、ポートフォリオ全体に与えるインパクトは小さい
- むしろ、暴落時にまとまった金額を投じられるかどうかが、長期リターンを左右する
この段階では、普段は静かに様子見して、過去平均から大きく外れた割安局面(暴落・セクター総崩れなど)に絞って厚く買うほうが合理的です。
「育成期」と「収穫期」のグラデーション
実際にはきっぱり分かれるものではなく、徐々にスタンスを切り替えていくグラデーションです。「いまの自分のポートフォリオはどちら寄りか」を意識するだけでも、買い方の納得感が大きく変わります。
軸2:目標達成見込み(資金が届きそうか)
ポートフォリオの規模感だけでなく、自分の目標配当金額に対して、これから用意できる資金で届きそうか という視点も合わせて持っておくと判断がぶれません。
- 資金が足りそう → 暴落だけを待ち続ける必要はなく、平均並みの水準なら買うというスタンスで問題ない(割高なときは買わない)。むしろ機会損失のほうがリスクになる
- 資金が足りなさそう → 通常の利回り水準で買い続けると目標に届かない可能性がある。多少なりとも有利な水準で仕込まないと届かないので、株価暴落タイミングをじっくり待つ 戦略の比重が上がる
同じ「育成期」でも、ゴールまでの距離と用意できる原資のバランスで、買い向かい方は変わります。
目標配当金額をざっくり決めておく(4%が一つの目安)
この判断をするためにも、「最終的に年いくらの配当金が欲しいのか」という目標金額 をざっくりでいいので決めておくのが大事です。
目安としては、自分が用意できる総投資資金(生涯の入金力の見込み合計)に対して、税引前で4%前後の配当収入 が一つの基準になります。
- 米国ETF・日本高配当株のミックスで、税引前利回り3.5〜4%程度はそれほど無理のない水準
- 増配によって、買付時の利回りより実質利回り(取得価格ベース)が徐々に上がっていく分も、ざっくり織り込める
- 4%を大きく超える水準を目標にすると、利回りの高い銘柄に集中しがちで、利回り罠や減配リスクが高まる
たとえば、最終的に高配当株に4,000万円を投じられそうなら、税引前で年160万円前後(税引後で約120〜130万円)が現実的なゴール。「年200万円欲しい」なら、目標利回り5%は無理筋なので、そもそもの入金額を増やす計画 に組み替えるか、目標配当金額を下げる必要があります。
目標金額が決まると、
- 「もう資金的に届きそうだから、淡々と平均水準で買い続けてOK」
- 「このペースだと届かないから、暴落チャンスを待つ/入金額を増やす方向に動く」
という意思決定が、感覚ではなく数字ベースでできるようになります。
この「目標配当額に対していまどれくらいの利回りが必要か」を毎回手計算するのは大変なので、逆算ツールを用意しました。今後の入金額・期間・想定増配率を入れると、必要な平均配当利回りが「ETF中心で到達」「個別株ミックス」「高利回り警戒」「利回り罠リスク」「達成困難」の5段階で判定されます。「どこまで割安を待つべきか」のスタンスを決める材料に使ってみてください。
暴落に備えて、現金を常に持っておく
最後にもう一つ。
「自社に関係ない外部要因で大きく下がったとき」が最高の買い場ですが、その瞬間に現金がなければ意味がありません。
私は常にポートフォリオの一定割合を現金(または短期の安全資産)として確保するようにしています。理由はシンプルで、
- 大きな暴落は予想したタイミングでは起きない
- フルインベストだと、暴落時に追加で買い向かう余力がない
- 株価暴落のニュースを見たときに、怖がる側ではなく「待ってました」と買い向かえる精神状態 でいたい
からです。
特に最後のメンタル面が重要です。現金を持っていれば、市場が荒れている局面で冷静に銘柄を選び、配当利回りの跳ね上がった企業を拾いに行ける。逆に、フルインベストで含み損だけが膨らんでいる状況だと、本来チャンスのはずの局面で身動きが取れず、心理的にも追い詰められやすくなります。
「暴落は喜ぶもの」── そう自然に思えるくらいの現金比率を保つこと自体が、高配当株投資家にとって重要な仕込みだと考えています。
まとめ:5つの実践ポイント
- 高配当株は基本的に積み立てNG。右肩上がりの株価成長を狙う投資ではないため、機械的な定期買付ではなく「割安なタイミング狙い」が基本
- 判断軸は配当利回りの過去平均との比較。配当利回りは長い目で見るとレンジが安定するので、「その銘柄らしい水準」と現在を比べる
- 過去平均より割安でも即買いではない。一番おいしいのは、自社に関係ない理由(業界要因・市場全体の下落)で利回りが跳ね上がっているケース。自社の業績悪化が原因なら見送る
- ポートフォリオの成熟度で基準を変える。育成期は少しの割安でも積極的に、育ってきたら大きな割安局面だけ厚く仕込む
- 暴落に備えて現金を常に確保しておく。フルインベストだと一番おいしい局面で買えない。「暴落を喜べる精神状態」を保つために現金比率は重要
買い時を見極める力がつくと、同じ銘柄を保有していても 長期のリターンが大きく変わってきます。難しい数式や指標は不要で、「過去平均と比べてどうか」「下落の理由は何か」を見るだけ。ぜひ実践に取り入れてみてください。
関連記事
- 高配当株投資の全体戦略を公開|なぜ米国ETF+日本個別株に分けるのか
- 高配当株の選び方|利回り・財務・分散の3ステップで絞り込む基準
- 高配当株は何銘柄に分散する?1銘柄・セクター上限と月次管理
- 累進配当株という選択肢:商社株が注目される理由と、減配しない約束の読み方 — 買い時判断の対象になりやすい累進配当株の読み解き方
- 日経累進高配当株指数とは?採用30銘柄一覧|SBI・楽天での買い方 — 累進配当銘柄を指数としてまとめて捉えたい方向けの一覧
- 個人向け国債は買うべき?定期預金との使い分けを「いつ使うお金か」で整理 — 買い増しを待つあいだの現金を、どこに置いておくか。国債と定期預金の使い分けです
参考文献・出典
- Vanguard High Dividend Yield ETF(VYM)|Vanguard — VYMの分配金履歴・分配利回り
- iShares Core High Dividend ETF(HDV)|iShares — HDVの分配金履歴・分配利回り
- VYM・HDV・SCHD Historical Data|Yahoo Finance — 3本の分配金履歴と株価(SCHDの過去平均と、3本の2026年9月25日時点の利回りの計算に使用。2026年9月26日取得)
- SCHD Dividend History|Stock Analysis — SCHDの直近の分配利回り(2026年9月25日確認。計算結果の照合に使用)
- IR Bank — 日本個別株の配当・配当利回り・財務データの推移