最近、近所の小さなお店でもQRコード決済が使えるようになりました。どうしてここまで広がったんでしょう?
キャッシュレス推進協議会の調査でも、QRコードなどのコード決済で払った回数は、2018年から2025年までの7年で約260倍に増えています。
そんなにですか。やっぱり、ポイントがたくさんもらえるからでしょうか?
ポイントもきっかけのひとつです。ただ、それだけではありません。お店、使う人、決済サービス会社の三者それぞれに、使う理由が同じ時期にそろったんです。順に見ていきましょう。
QRコード決済がここまで広がったのは、ポイントのお得さだけが理由のように見えるかもしれません。実際には、店はQRコードを置くだけで始められ、利用者はスマートフォンひとつで払え、決済サービス会社(PayPayなど、QRコード決済のサービスを運営する会社)は手数料の無料化や大型還元で利用者と店を先に集めました。この3つが重なって広がり始め、還元や無料期間が終わったあとも伸び続けています。
ここからは、どれくらいのペースで広がったのかを数字で確かめ、1回の支払いでお金がどう流れるのかという仕組みを押さえたうえで、店・利用者・決済サービス会社の順に理由を見ていきます。特定の決済サービスを勧める記事ではありません。
この記事でわかること
- 近所の小さなお店まで、QRコードで払えるようになった理由
- 「ポイントがお得だから」だけでは、ここまで広がらなかった理由
QRコード決済は件数で約260倍、金額で約140倍に広がった
コード決済(QRコードとバーコードによる決済)は、2018年から2025年の7年で、支払いの件数が約260倍、金額が約140倍に増えました(倍率は丸める前の数字で計算)。件数は0.52億件から134.96億件へ、金額は約0.17兆円から22.6兆円へ伸びています(キャッシュレス推進協議会 のデータから算出)。
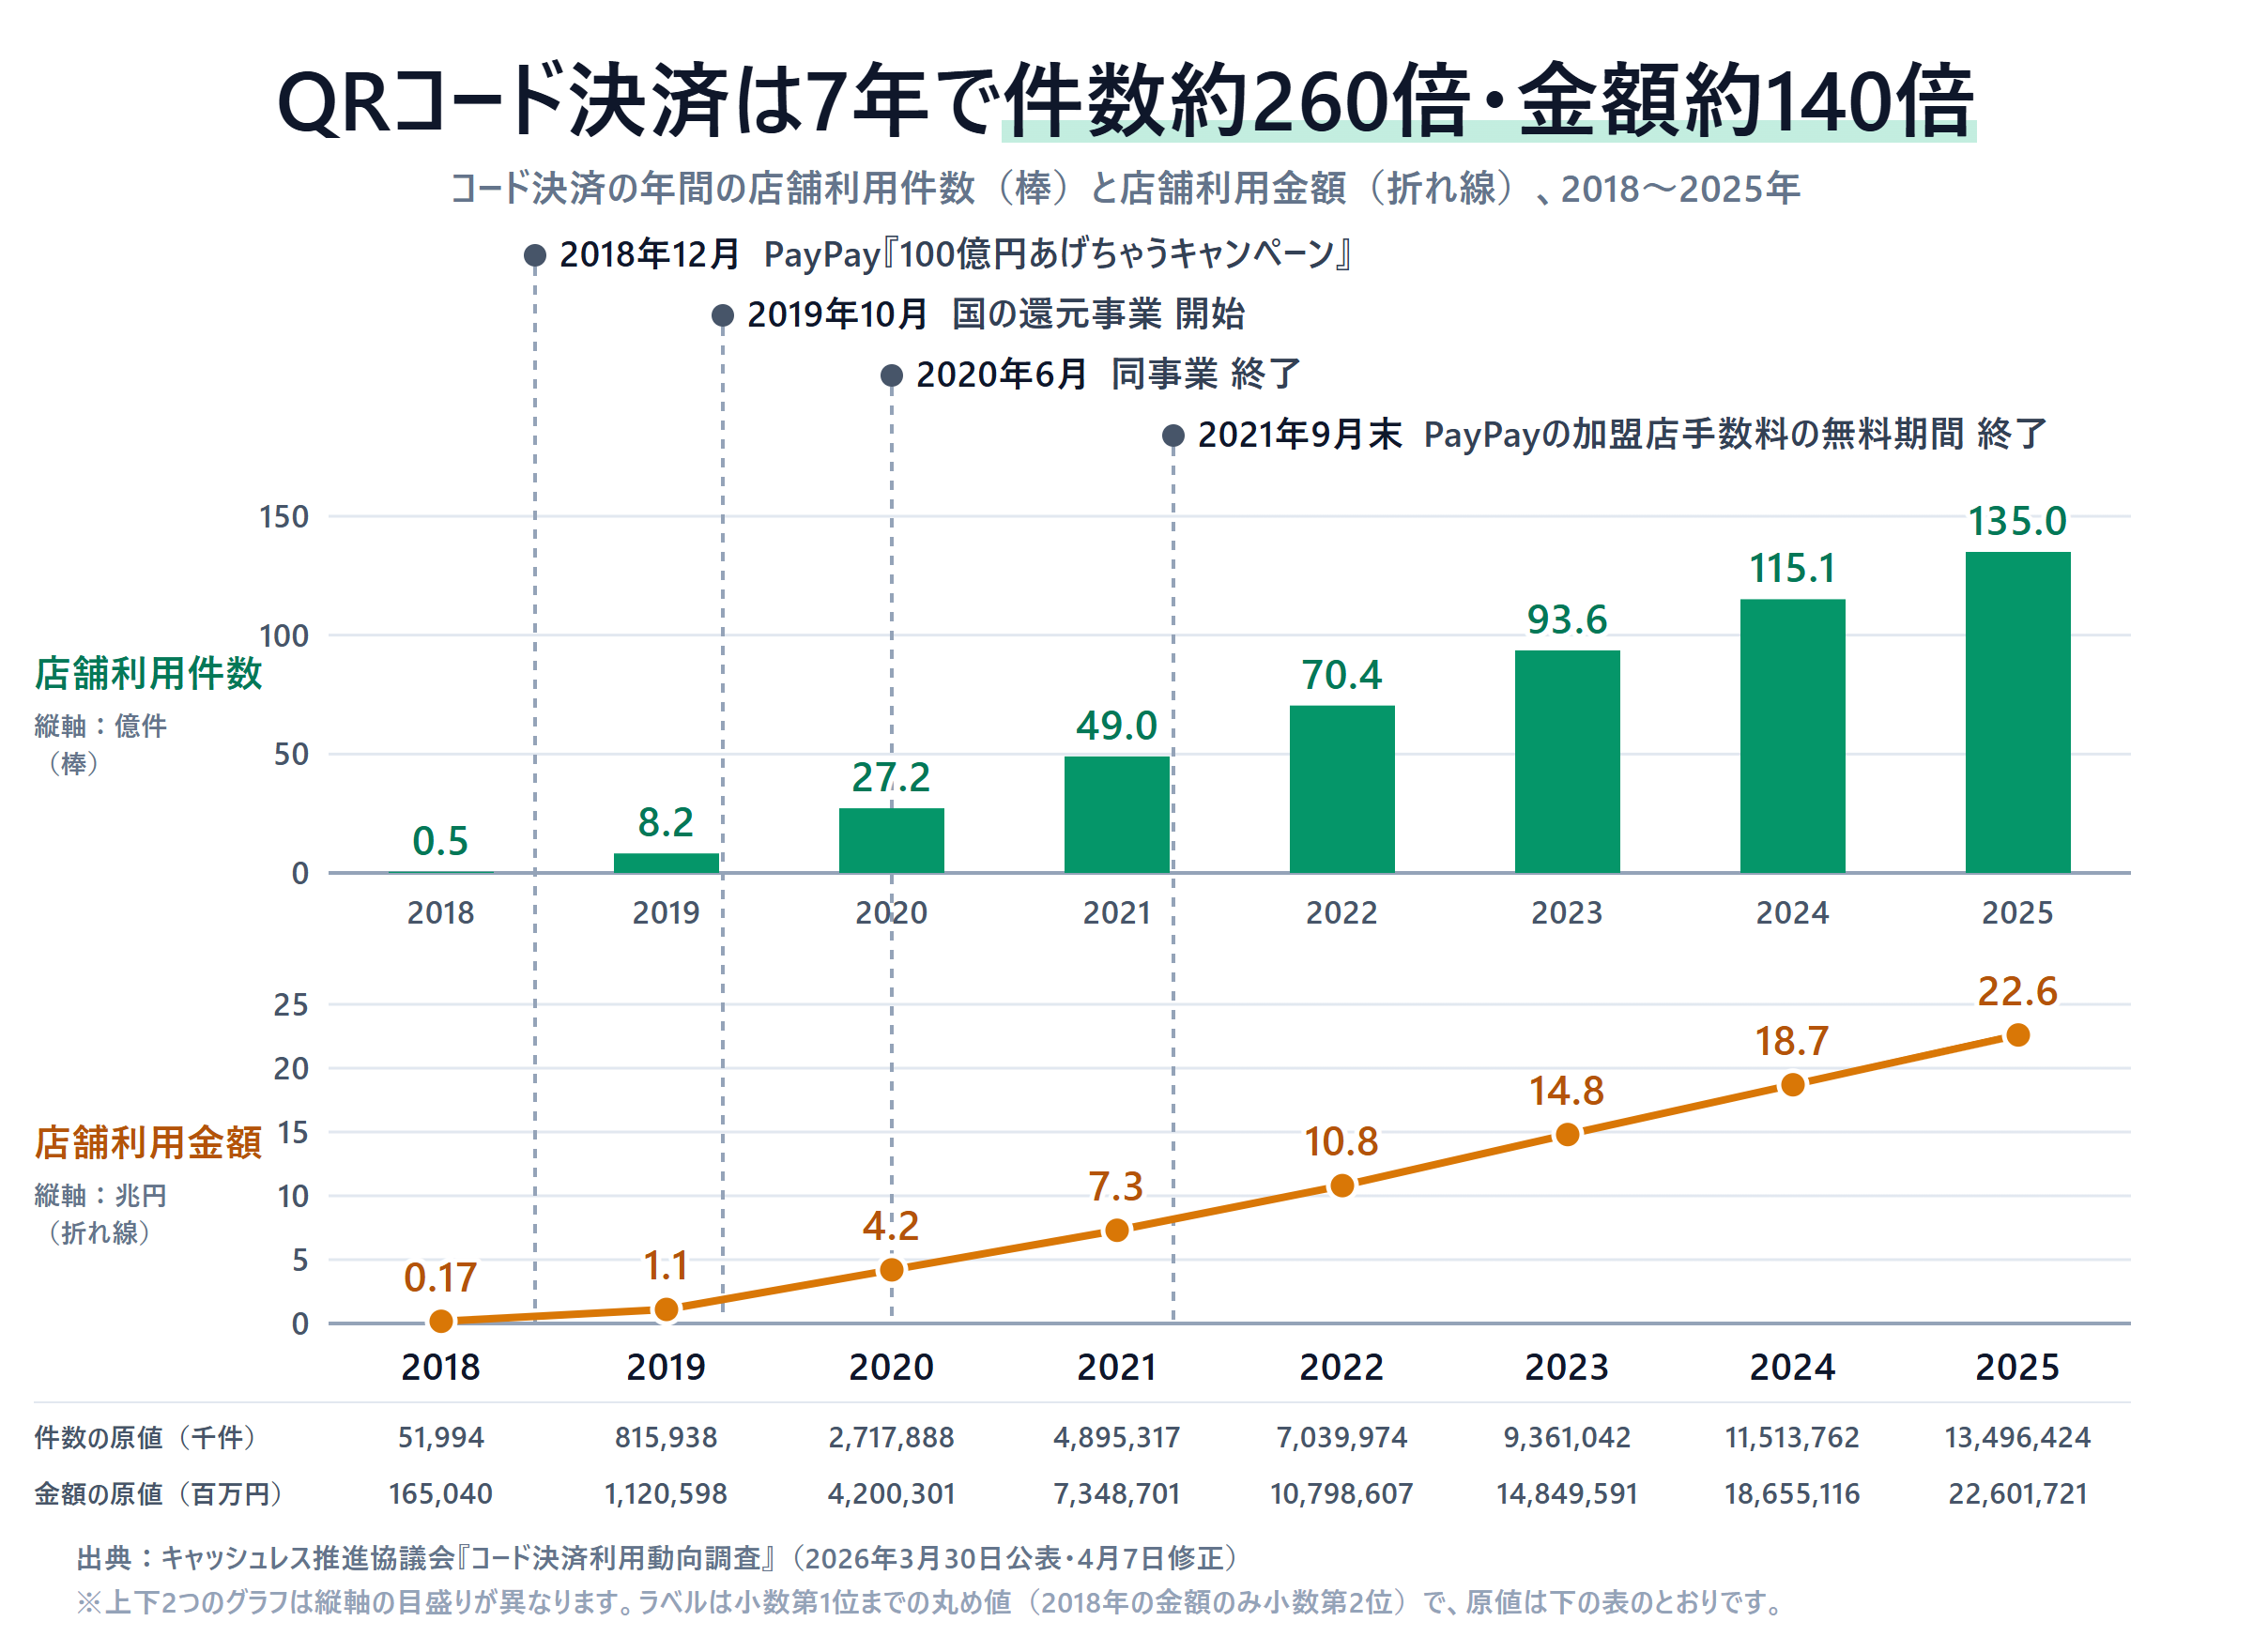
| 年 | 支払件数 | 決済額 | 主な出来事 |
|---|---|---|---|
| 2018年 | 約0.5億件 | 約0.17兆円 | 12月、PayPayが「100億円あげちゃうキャンペーン」 |
| 2019年 | 約8.2億件 | 約1.1兆円 | 10月、国の「キャッシュレス・消費者還元事業」開始 |
| 2020年 | 約27.2億件 | 約4.2兆円 | 6月、同事業が終了 |
| 2021年 | 約49.0億件 | 約7.3兆円 | 9月末、PayPayの加盟店手数料の無料期間が終了 |
| 2022年 | 約70.4億件 | 約10.8兆円 | |
| 2023年 | 約93.6億件 | 約14.8兆円 | |
| 2024年 | 約115.1億件 | 約18.7兆円 | |
| 2025年 | 約135.0億件 | 約22.6兆円 |
※件数・金額とも、キャッシュレス推進協議会「コード決済利用動向調査」の年間の店舗利用件数・店舗利用金額です(統計は2018年分から)。カードを登録してQRコードで払った分を含みます。国(経済産業省)の統計はこの分をカードの側に数えるため、コード決済額は2025年で16.6兆円と小さく出ます。
金額では約14%、件数では約3割
2025年のキャッシュレス決済に占めるコード決済の割合は、金額では約14%ですが、件数では31.0%になります。
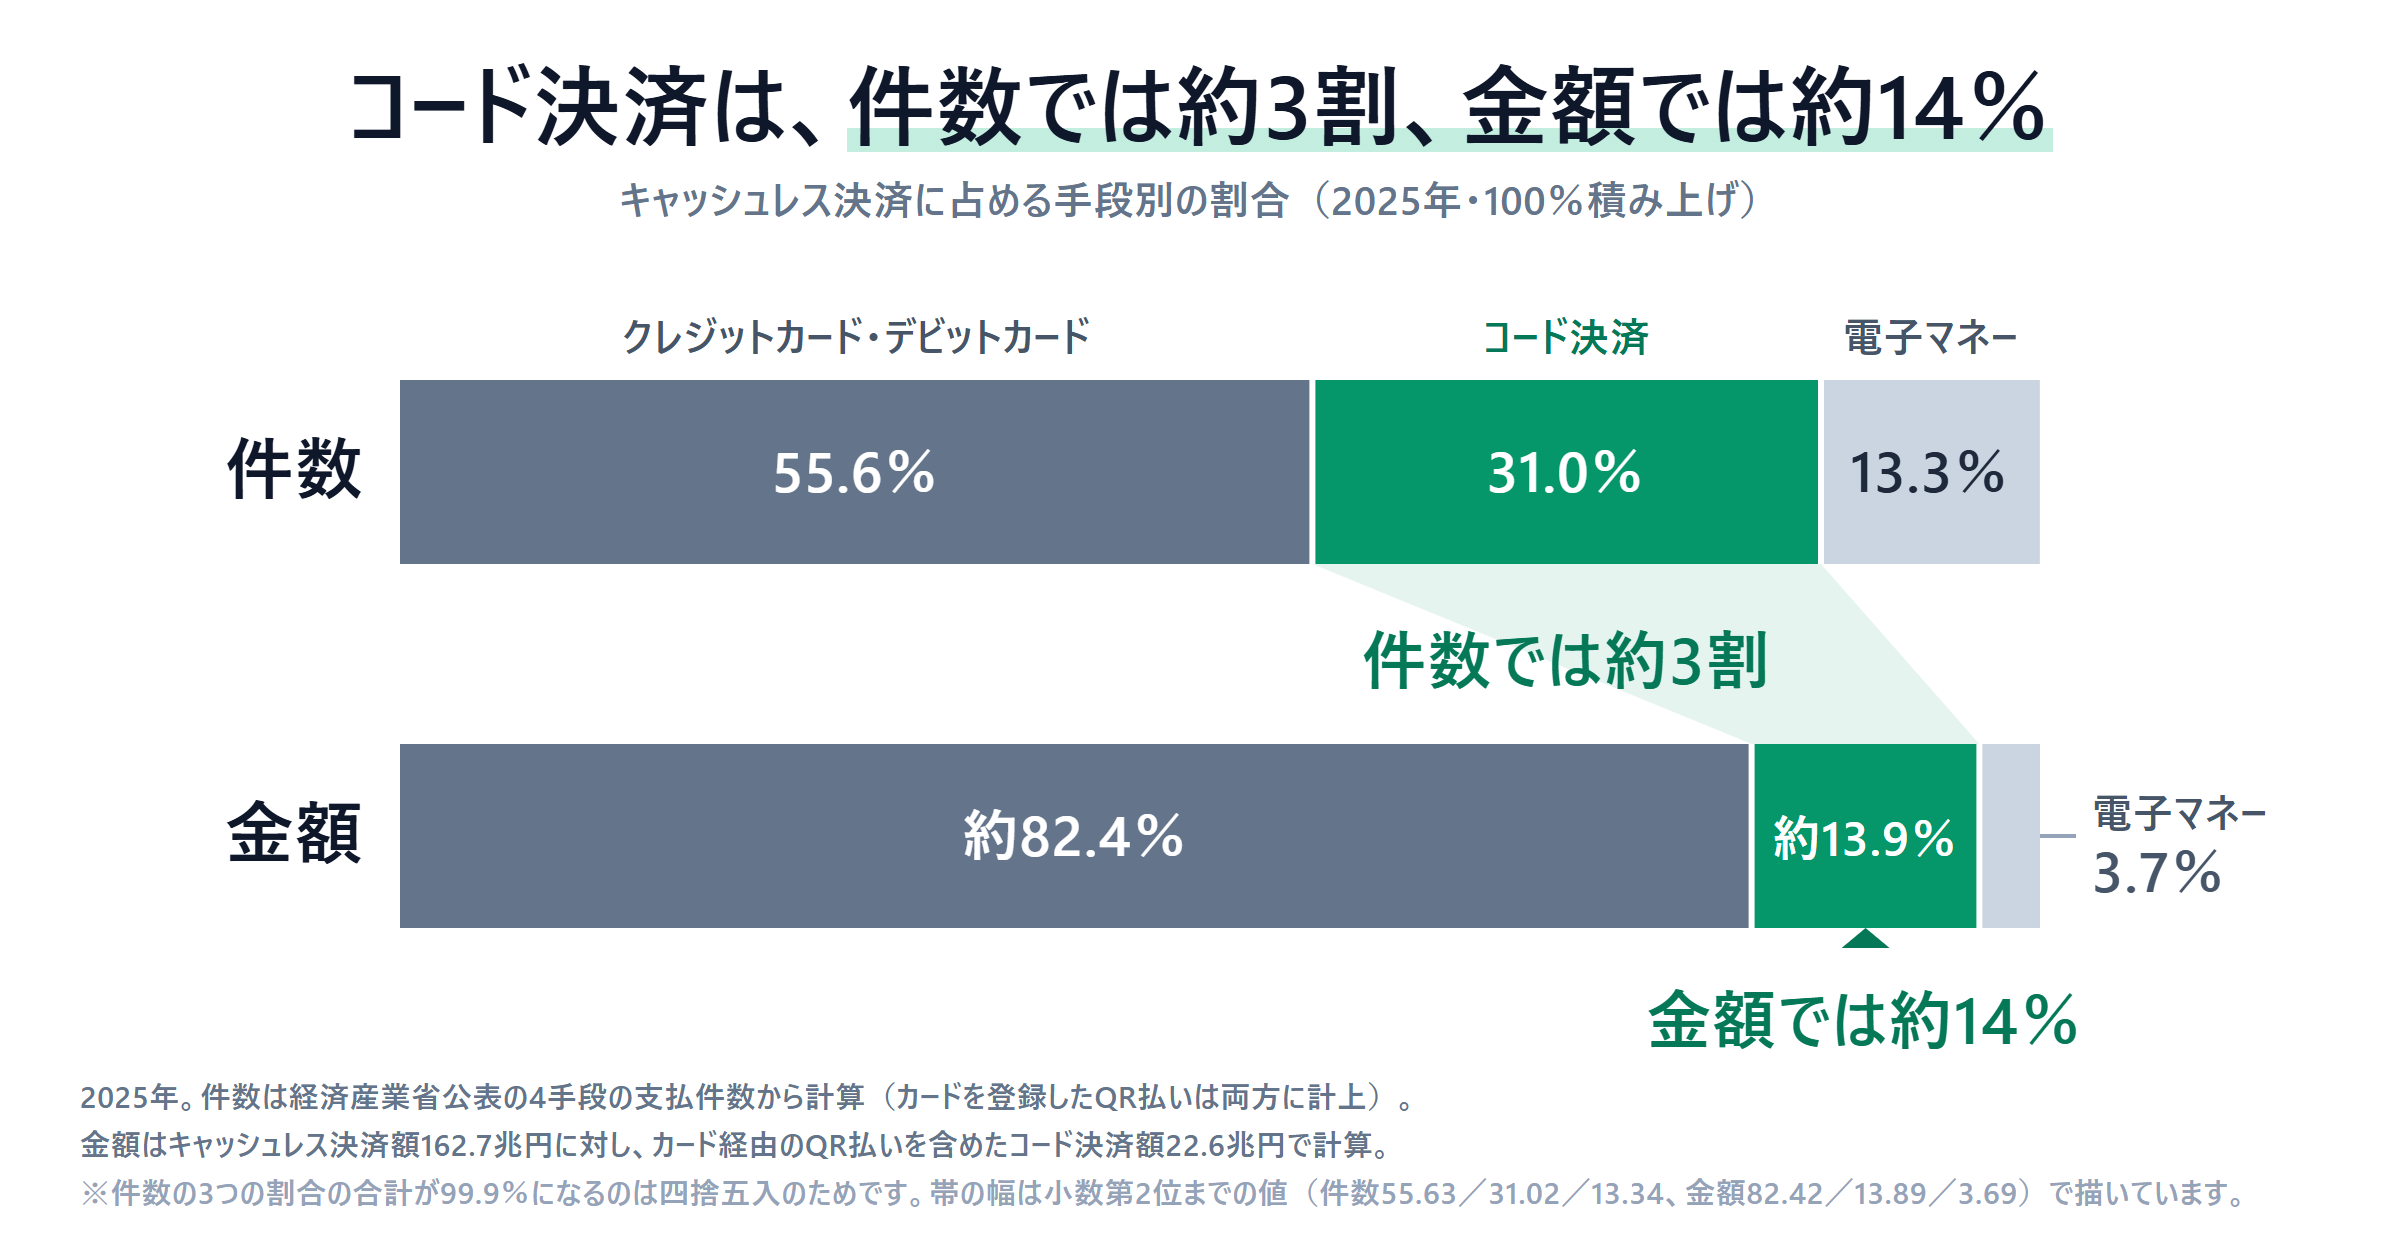
| 決済手段 | 件数に占める割合 | 金額に占める割合 |
|---|---|---|
| クレジットカード・デビットカード | 55.6% | 約82.4% |
| コード決済 | 31.0% | 約13.9% |
| 電子マネー | 13.3% | 3.7% |
※金額の割合は、経済産業省が公表した2025年のキャッシュレス決済額162.7兆円を分母に、コード決済を前の表と同じ22.6兆円(カードを登録して払った分6.0兆円を含む)とし、その6.0兆円をカードの側から差し引いて計算しました。経済産業省の公表値そのままでは、コード決済は10.2%(16.6兆円)です。件数の割合は、経済産業省の図にある4手段の件数(合計435.02億件)から計算しました。
金額ではカードが8割を占め、コード決済は約14%です。一方で件数では、キャッシュレス払いの3回に1回近くがコード決済です。キャッシュレス推進協議会の2025年の集計では、実店舗でのコード決済1回あたりの平均は約1,560円でした(177,778億円÷113.68億件で計算)。公正取引委員会の2020年4月公表の調査でも、主な決済サービス会社の1回あたりの平均決済額は700円〜2,500円程度でした(公正取引委員会の調査 )。1回あたりの平均は千円台で、日常の買い物で多く使われていることがうかがえます。
※件数の統計では、クレジットカードを登録してQRコードで払った分が、クレジットカードとコード決済の両方に数えられています。また、平均額は金額ごとの内訳を示すものではないため、「ほとんどが少額の支払い」とまでは言えません。
表の「主な出来事」を見ると、件数が大きく伸び始めた2019〜2020年は、決済サービス会社や国が利用者・店を呼び込む施策を打った時期と重なっています。その施策が何を意味したのかを理解するために、次の章でまず、QRコード決済でお金がどう流れるのかを見ておきます。
QRコード決済の仕組み:1回の支払いでお金はどう流れる?
QRコードそのものは、お金ではありません。公正取引委員会の調査報告書は、コード決済を、QRコードなどを使って「決済のための金銭的価値の移転の指示」を行うものと説明しています(公正取引委員会の調査 )。QRコードは、いわば「この店に、この金額を払う」という指示書で、お金そのものはアプリの残高や銀行口座、クレジットカードの側にあります。
読み取り方は2通り
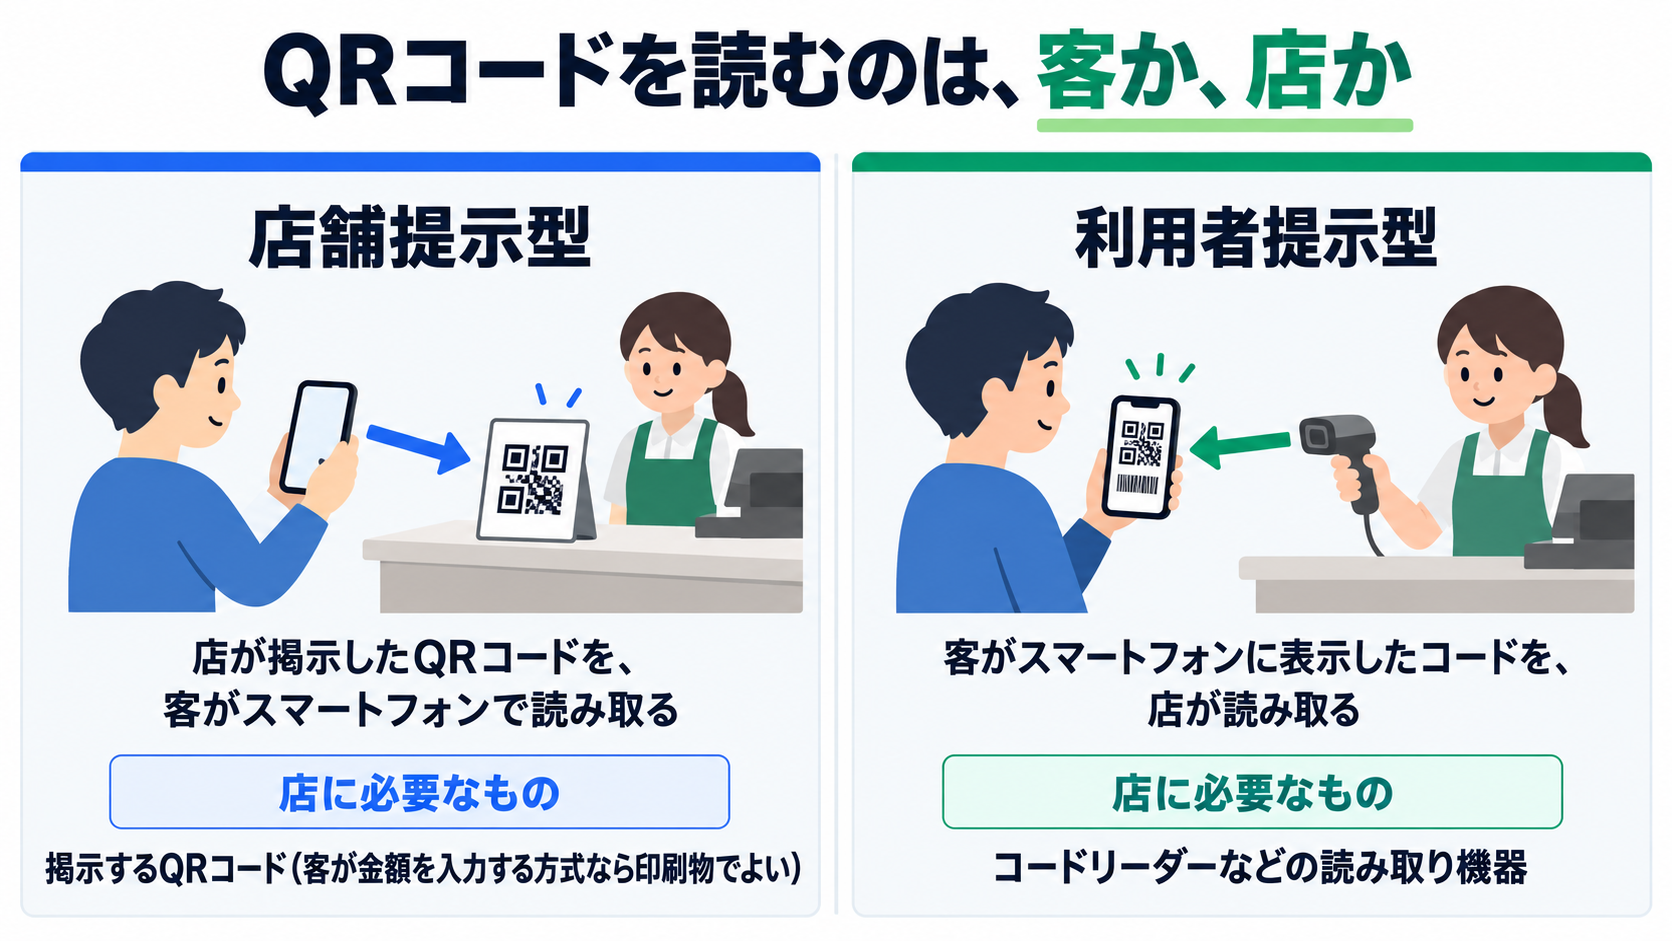
| 方式 | やり方 | 店に必要なもの |
|---|---|---|
| 店舗提示型 | 店が掲示したQRコードを、客がスマートフォンで読み取る | 掲示するQRコード(客が金額を入力する方式なら印刷物でよい) |
| 利用者提示型 | 客がスマートフォンに表示したコードを、店が読み取る | コードリーダーなどの読み取り機器 |
店舗提示型には、金額の情報を含んだコードを店がその都度表示する方式と、店頭に貼ったコードを客が読み取って金額を入力する方式があります(PayPayの料金 、公正取引委員会の調査 )。後の「理由①」で触れる「端末がいらない」は、店頭に貼る方式の話です。
1,000円の支払いで起きること
公正取引委員会の報告書によると、提供されているコード決済の多くは、先にチャージしたアプリの残高で払う仕組みです。2020年4月公表の調査の利用者アンケート(複数回答)では、最もよく使うコード決済でのチャージなどの方法として「銀行口座からのチャージ」34.5%と「クレジットカードからのチャージ」33.8%がほぼ並び、「クレジットカードとの連携(チャージせずカードで払う)」20.5%が続きました(公正取引委員会の調査 )。
そこで、銀行口座からとクレジットカードからの2通りのチャージで、1,000円を払うときのお金の動きを比べてみます(同調査の取引の流れをもとに作成)。
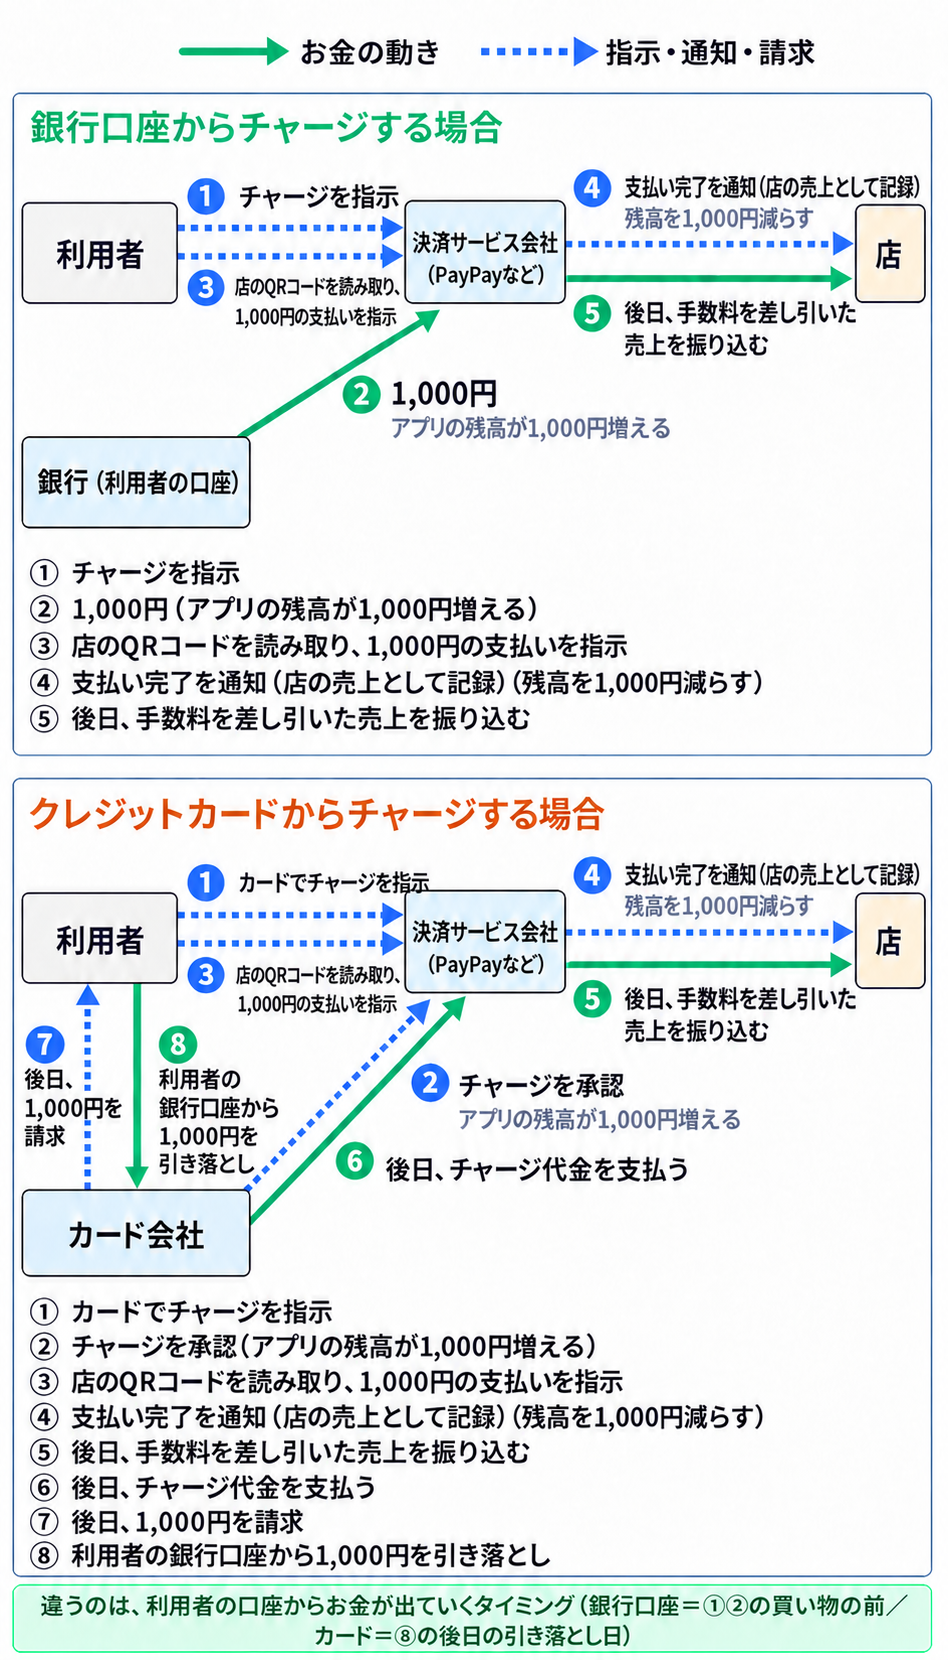
| タイミング | 銀行口座からチャージ | クレジットカードからチャージ |
|---|---|---|
| 買い物の前 | 利用者の口座から決済サービス会社の口座へ1,000円が移り、アプリの残高が増える | カードの利用としてチャージし、カード会社の承認を受けてアプリの残高が1,000円増える。チャージ代金がカード会社から決済サービス会社へ払われるのは後日で、それまで決済サービス会社は、代金を受け取る前に残高を渡していることになる。利用者の口座からは、まだお金が動かない |
| レジで | 利用者がQRコードを読み取り、1,000円の支払いを指示する | 同じ |
| その瞬間 | 決済サービス会社が残高を1,000円減らし、その分を店の売上として、店が決済サービス会社に持つアカウントに記録する | 同じ |
| 後日(店) | 決済サービス会社が、店と決めた頻度で、手数料を差し引いた売上を店の銀行口座へ振り込む | 同じ |
| 後日(利用者) | なし(チャージの時点で口座から払い済み) | カード会社から1,000円が請求され、利用者の口座から引き落とされる |
レジから店への入金までは、どちらも同じです。違うのは、利用者の口座からお金が出ていくタイミングで、銀行口座からなら買い物の前、カードからなら後日のカードの引き落とし日です。給料などの収入は銀行口座に入るので、多くの場合、どちらももとをたどれば利用者の銀行口座のお金で払っていることになります(公正取引委員会の調査 )。
レジで「支払い完了」と表示された瞬間、店の銀行口座にはまだお金が入っていません。店の売上はいったん決済サービス会社のもとにたまり、決まった日にまとめて振り込まれます(PayPayの入金サイクル )。利用者が後払い(PayPayクレジット)で払った場合も、店への入金は利用者が代金を払う日を待たず、ふだんと同じ入金サイクルで行われます(PayPay加盟店向けヘルプ )。店には利用者が代金を払う日より前に入金されるので、その分は利用者に代わって先に払われている(立て替えられている)ことになります。後払いを提供しているのはカード会社(PayPayカード)です。
お金の出どころで、決済サービス会社の費用が変わる
利用者が使うお金の出どころは、主に銀行口座とクレジットカードです。公正取引委員会の2020年4月公表の調査では、出どころによって決済サービス会社が払う費用に差がありました。この費用は、銀行以外の決済サービス会社が、チャージなどを受けるために銀行やカード会社へ払うもので、店が払う手数料とは別です。
| 項目 | 銀行口座からチャージ | クレジットカードからチャージ |
|---|---|---|
| 利用者の口座からお金が出るタイミング | 買い物の前(チャージしたとき) | 後日、カード会社から請求されて引き落とされるとき |
| 決済サービス会社が銀行・カード会社に払う費用(2020年4月公表の調査) | 定額なら1回数円〜数十円、定率なら0%台半ば〜1%程度 | チャージ額などの1%台後半(自社カードなら0%台後半) |
| チャージした残高を銀行口座に戻せるか(PayPayの例) | 戻せる(本人確認を済ませた場合のPayPayマネー) | 戻せない(PayPayマネーライト) |
※費用の行は、チャージせずに銀行口座から直接引き落とす場合や、カードをひも付けて払う場合も含みます(報告書では「チャージ等」とまとめて扱っています)。
カードから入ったお金は、決済サービス会社にとって費用が高めになることがあるわけです。同じ調査では、ある決済サービス会社が「カードからのチャージを入り口にしてもらいつつ、最終的には銀行口座からのチャージに誘導したい」という趣旨を話しています(公正取引委員会の調査 )。
チャージに使った手段によって、残高でできることも変わります。表の3行目のとおり、PayPayでは銀行口座からチャージした残高は銀行口座に戻せますが、PayPayカードでチャージした残高は戻せません(PayPayヘルプ )。カードでチャージした残高を現金に戻せると、カードの利用枠を現金に換えるのと同じことになるためです(公正取引委員会の調査 )。
決済サービス会社の収入と費用
公正取引委員会の調査は、2020年時点の銀行以外の主な決済サービス会社について、収入と費用を次のように整理しています(システム費用などの社内コストは除きます)。
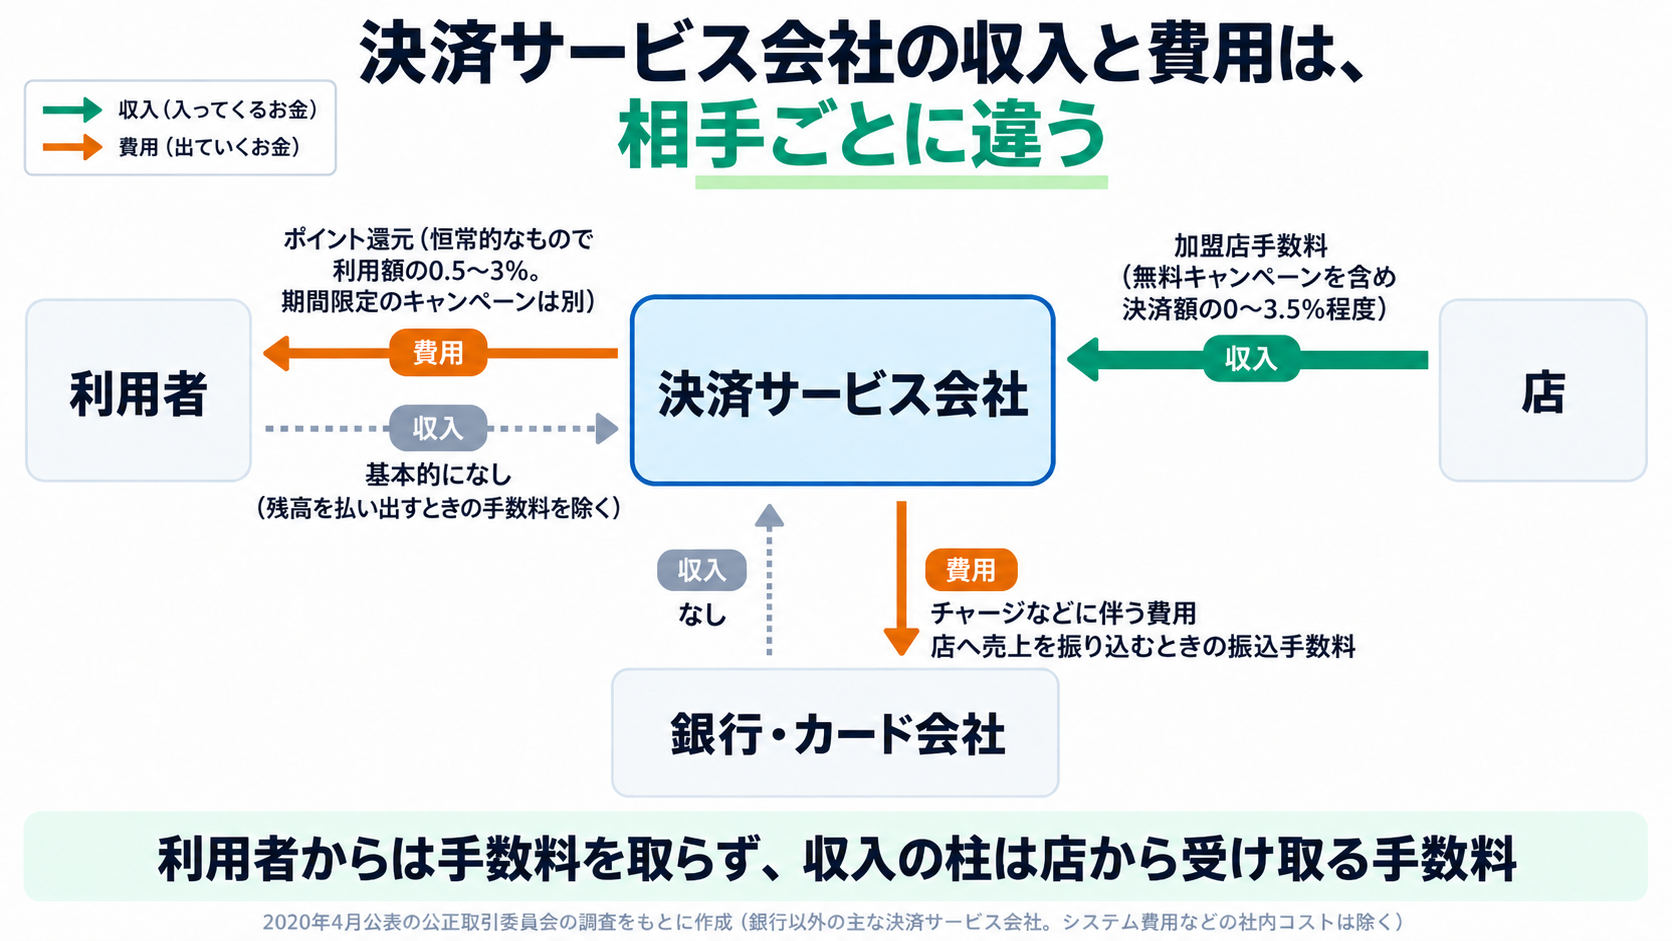
| 取引の相手 | 決済サービス会社の費用 | 決済サービス会社の収入 |
|---|---|---|
| 利用者 | ポイント還元(恒常的なもので利用額の0.5〜3%。期間限定のキャンペーンは別) | 基本的になし(残高を銀行口座に戻すときの手数料を除く) |
| 店 | 売上を店の口座へ振り込むときに銀行へ払う振込手数料 | 加盟店手数料(無料キャンペーンを含め決済額の0〜3.5%程度) |
| 銀行・カード会社 | チャージなどに伴う費用 | なし |
利用者からは手数料を取らず、収入の柱は店から受け取る手数料という構造です。
この仕組みを踏まえて、店・利用者・決済サービス会社がそれぞれQRコード決済を選んだ理由を見ていきます。
理由①店:QRコードを置くだけで始められた
店にとって大きな理由のひとつは、専用の決済端末を買わずに始められたことです。店が印刷したQRコードをレジ横に置き、客が自分のスマートフォンで読み取って金額を入力する方式(店舗提示型)なら、クレジットカードのような読み取り端末がいりません(公正取引委員会の調査 、PayPayの料金 )。
始めたあとの費用も、当初は小さく抑えられていました。PayPayは、決済のたびに店が払う手数料(決済システム利用料)を、サービス開始当初から2021年9月末まで、年商10億円以下の中小の加盟店などを対象に無料にしていました(PayPayの発表 )。国の「キャッシュレス・消費者還元事業」(2019年10月〜2020年6月)も、中小店の端末負担をゼロにし、手数料を3.25%以下にしたうえで、その3分の1を国が補助しました(参議院「経済のプリズム」2020年2月 )。ただし、この補助はQRコード決済だけでなく、クレジットカードなどキャッシュレス決済全般が対象です。
現在は手数料がかかります。2026年10月3日時点のPayPayの店舗提示型は、初期費用・機器費用が0円で、手数料は売上の1.98%(税別)です。月額1,980円(税別)のプランに入ると1.60%(税別)になります(PayPayの料金 )。1,000円の会計なら、店が払う手数料は税別19.8円です。
理由②利用者:スマホひとつで払え、還元が大きかった
利用者にとっては、スマートフォンさえあれば、クレジットカードを持っていなくても使えるのが入り口になりました。アプリには、銀行口座から入金(チャージ)した残高や、銀行口座からの直接の引き落としでも払えます(公正取引委員会の調査 )。
そこに大きな還元が重なりました。2018年12月のPayPayの「100億円あげちゃうキャンペーン」は、支払額の一部または全額相当を還元する内容で、開始から10日で終了しています(PayPayの終了発表 )。翌2019年10月からは、国の事業で中小店でのキャッシュレス払いに最大5%のポイントが付きました(参議院「経済のプリズム」 )。
我が家はドコモを利用しているので、家計のクレジットカードはdカードが中心です。期間限定のキャンペーンやポイント還元に魅力を感じ、QRコード決済ではd払いを使ってきました。ただ、最近は以前ほどポイントが貯まらないと感じています。
実際、こうした還元はずっと続くものではありません。私が使ってきたd払いでは、dカードから払った場合の通常の還元が、2022年12月10日に1.5%から1.0%へ下がりました(NTTドコモの告知 )。私が「以前ほど貯まらない」と感じているのは実感で、獲得履歴を比べたわけではありません。それでも、還元の条件は決済サービス会社の判断で変わることは、公式の告知から確かめられます。
理由③決済サービス会社:先にお金を使ってでも、利用者と店を集めたかった
決済サービス会社が、手数料を無料にし、大きな還元を配ったのはなぜか。決済サービスは、使える店と使う人の両方がそろわないと成り立たないからです。使える店が少なければ利用者はアプリを入れず、利用者が少なければ店も導入しません。そこで決済サービス会社は、店には手数料無料を、利用者には還元を用意して、両方を同時に呼び込みました。
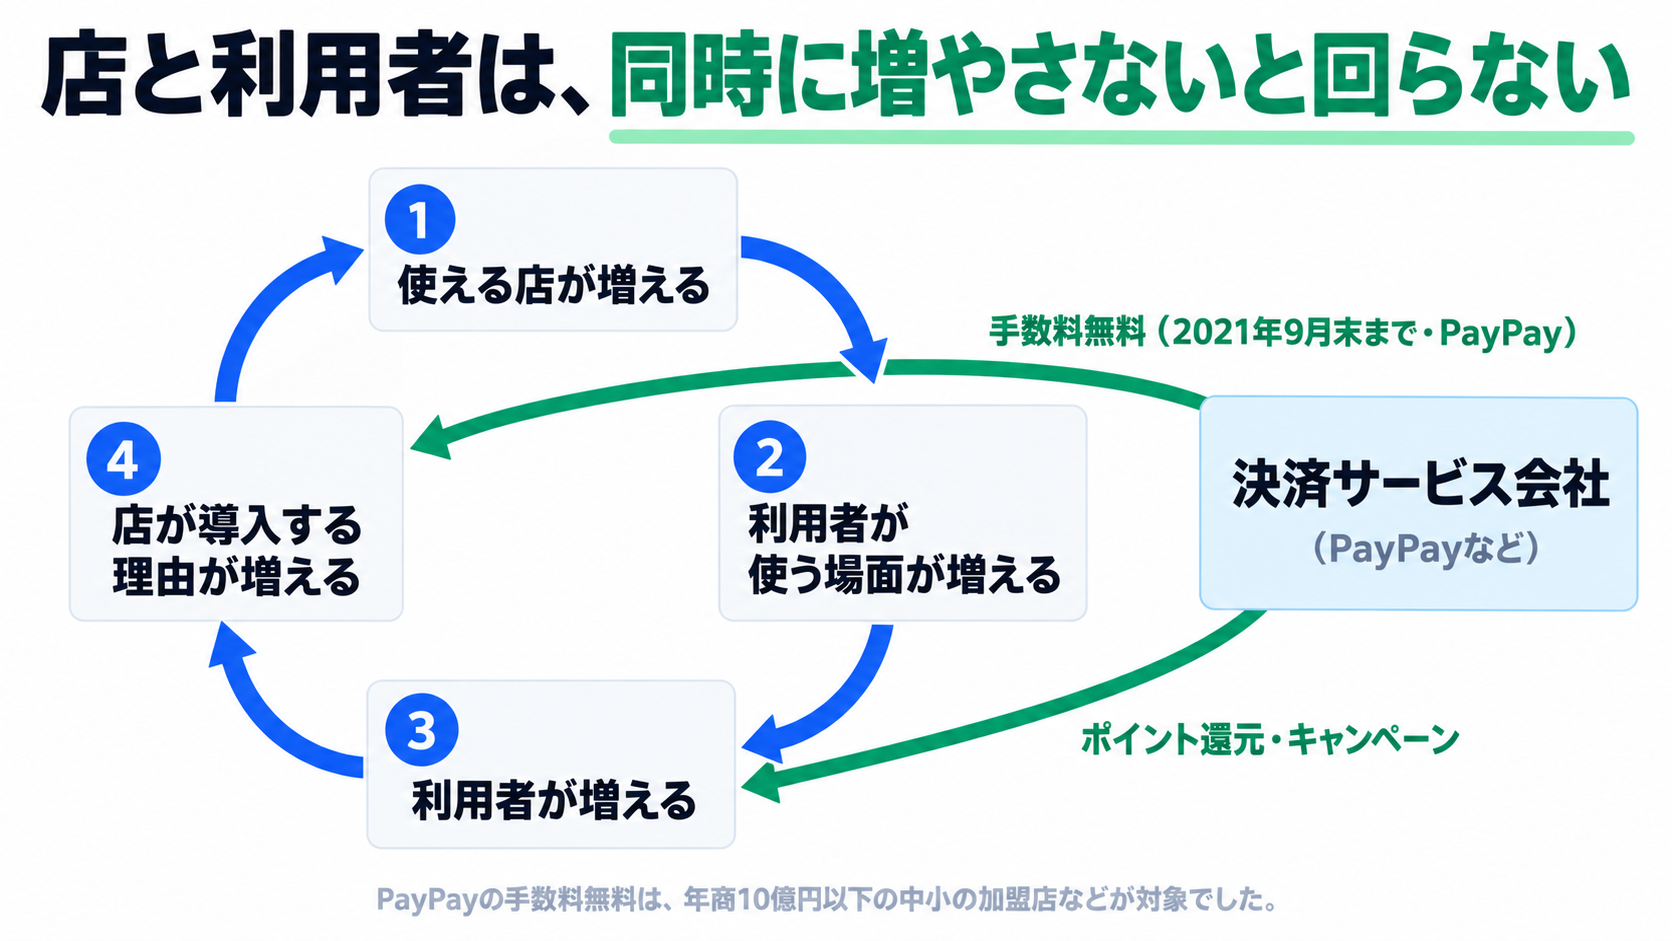
仕組みの章で見たとおり、利用者から手数料を取らないため、店から受け取る手数料が収入の柱になります。PayPayは2021年10月から、それまで無料だった加盟店の手数料を有料にしました。
注目したいのは、無料期間や国の還元事業が終わったあとも、コード決済が伸び続けていることです。2021年から2025年にかけて、件数は約49億件から約135億件へ、金額は約7.3兆円から22.6兆円へ、毎年増えています。2021年から2025年に増えた分(約86億件)は、2018年から2021年に増えた分(約48.5億件)より大きく、ポイントや手数料無料だけでは説明できません。統計からは言えない私の推測ですが、最初はお得さで始めた人や店が、使い慣れたあとも使い続けているのだと考えています。
まとめ:三者の理由が同じ時期に重なった
QRコード決済は、2018年から7年で件数が約260倍、金額が約140倍に広がり、いまではキャッシュレス払いの件数の約3割を占めています。店はQRコードを置くだけで始められ、利用者はスマートフォンで払えて還元も大きく、決済サービス会社は手数料無料や大型還元で利用者と店を先に集めました。この三者の理由が重なって広がり始め、還元や無料期間が終わったあとも伸び続けています。
ただ、還元も手数料も、決済サービス会社が決める条件で変わります。普段使っている決済アプリの「いまの還元条件」を、一度公式サイトで確認してみてください。使い始めたころの還元率のまま使い続けていないかを確かめるだけでも、支払い方を見直すきっかけになります。
関連記事
- なぜ年会費無料のクレカでも1%還元できるのか — 決済サービスがポイントを配っても成り立つ仕組みを、クレジットカード側から解説しています。
- クレカのポイント原資はどこから? — 店が払う加盟店手数料とポイントの関係を扱います。
- クレカ決済はなぜ0.1秒で完了する? — QRコード決済と比べたい人向けに、カード決済の処理の流れを説明しています。
参考文献・出典
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」 — キャッシュレス決済額とコード決済額の推移(関連資料のExcel)、手段別の支払件数(参考値)
- キャッシュレス推進協議会「コード決済利用動向調査」(2026年3月30日公表・4月7日修正) — コード決済の件数・金額の年間推移、実店舗での決済額・件数
- 参議院 経済のプリズム No.184「ポイント還元事業と割賦販売法制の課題」(2020年2月) — キャッシュレス・消費者還元事業の期間・還元率・加盟店支援
- 公正取引委員会「QRコード等を用いたキャッシュレス決済に関する実態調査報告書」(2020年4月) — QRコード決済の方式、取引の流れ、チャージの費用、決済サービス会社の収入と費用、平均決済額
- PayPay「100億円あげちゃうキャンペーン」終了のお知らせ(2018年12月)
- PayPay「決済システム利用料」に関する発表(2021年8月) — 無料期間の終了と有料化
- PayPay「導入費用・決済システム利用料」 、入金サイクル
- PayPay「PayPay残高(マネー、マネーライト)とPayPayポイントとは」 、クレジットカードの利用案内 、支払い方法の案内
- NTTドコモ「d払いで「dカードからの支払い」をご利用いただいた場合のdポイント進呈条件の変更について」