「AIにおまかせで資産運用」という広告をよく見かけます。人間より賢いAIが運用してくれるなら、自分でやるより増えそうな気がするんですが……。
そう期待してしまいますよね。私も最初はそう感じた一人です。ただ、いま「AI資産運用」と呼ばれている商品の多くは、AIが未来の相場を予測して売買しているわけではありません。アンケートの答えに応じて、あらかじめ用意されたパターンを選んで運用する仕組みなんです。
でも、ChatGPTみたいな生成AIなら、ニュースや決算を人間より深く読んで、上がる銘柄を見つけられるんじゃない?
生成AIは情報の整理は得意です。ただ、公開されている情報は、すでに株価に織り込まれています。それに未来には、過去のデータにない出来事も起きます。ロボアドも生成AIも、「未来を当てる装置」ではないんです。
じゃあ、AIは投資には役に立たないんですか?
そんなことはありません。本記事では、「AI資産運用」の2つのタイプと、AIにできること・できないこと、初心者がAIを上手に使うための考え方を整理しましたので、一緒に見ていきましょう。
「AIにおまかせ」と聞くと、人間より上手に運用して、リターンを伸ばしてくれると期待しがちです。けれど、お金を預けて運用を任せるロボアドと、相談に乗ってくれる生成AIとでは、できることがまるで違います。ここからは、「AI資産運用」と呼ばれるものの2つのタイプを整理し、そのうえで、ロボアドの中身と、生成AIでも越えられない壁を順に見ていきます。
筆者は20年間、金融システムに携わってきた金融SEです。本記事は特定のサービスを「使うべき」「やめるべき」と断定するものではなく、言葉の中身を正しく理解して、過度な期待や誤解を避けられるようにすることを目的としています。最終的な投資判断は必ずご自身で行ってください。
この記事でわかること
- 「AI資産運用」と呼ばれるものに、実は2つのタイプがあること
- ロボアドバイザーの中身が“相場を予測するAI”ではなく、決められたパターンを選ぶ仕組みである理由
- 「生成AIなら人間より深く分析できるのでは?」という疑問への答え
- AIに「できること」と「できないこと」の境界線
- 投資初心者が、AIと上手に付き合うための考え方
「AI資産運用」には2つのタイプがある
最初に、いちばん大事な整理をします。ひとくちに「AI資産運用」と言っても、中身は性格の違う2つのタイプに分かれます。この2つを混同してしまうことが、「AIってよく分からない」という戸惑いの正体です。
| ①おまかせ型(ロボアド) | ②道具型(生成AI) | |
|---|---|---|
| 代表例 | ウェルスナビ・SBIラップ・楽ラップ など | ChatGPT・Claude などの生成AI |
| 何をしてくれる? | アンケートに沿って資産配分を自動で運用 | 質問に答え、情報を整理・要約する |
| お金の動かし方 | サービスが自動で売買する | 人間が自分で判断して動かす |
| 向いている人 | 投資をまるごと任せたい人 | 自分で調べ・判断する手間を減らしたい人 |
①は「お金そのものを預けて運用を任せる」サービス、②は「自分の判断を助けてもらう道具」です。お金を任せるのか、頭脳を借りるのか——役割がまるで違います。
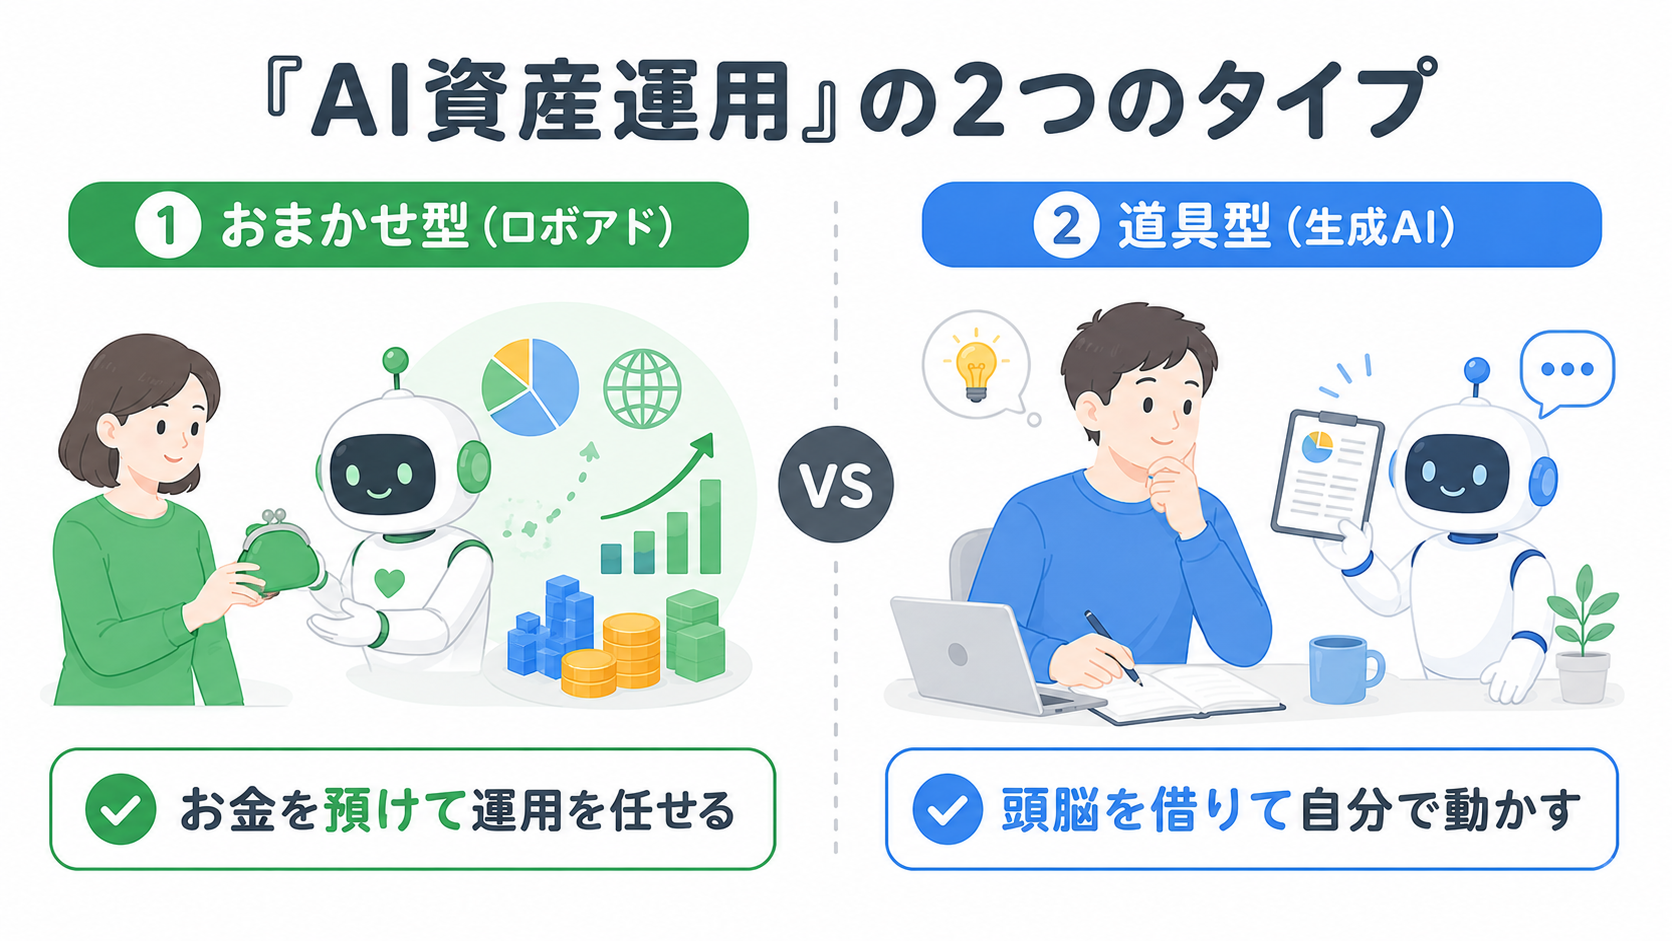
世の中で「AI投資」「AIにおまかせ」と宣伝されているものの大半は①のロボアドです。そして次の章で見るように、この①の「AI」は、相場の未来を当てる魔法のような技術ではありません。そもそも「AI」という言葉を使っていないサービスすらあります。まずはここから誤解を解いていきましょう。
ロボアドの「AI」は未来を予測しているわけではない
ロボアドバイザー(ロボアド)と聞くと、「最新のAIが市場を分析して、上がる資産を当ててくれる」というイメージを持つかもしれません。しかし、実際の仕組みはもっと地に足のついたものです。
ロボアドの基本は、いくつかの質問に答えると、あらかじめ用意された数パターンの中から自分に合ったポートフォリオ(資産の組み合わせ)が選ばれる、という流れです。典型的には、次のような手順で動きます。
- 年齢・年収・投資経験・「資産が3割減っても続けられるか」などの簡単な質問に答える
- その答えから「リスクをどこまで取れるか」が点数化される
- 点数に応じて、用意された5段階前後のコース(例:安定〜積極)のどれかに割り当てられる
- そのコースに沿って、株式・債券などのETFを自動で買い付け、配分が崩れたら自動で元に戻す(リバランス)
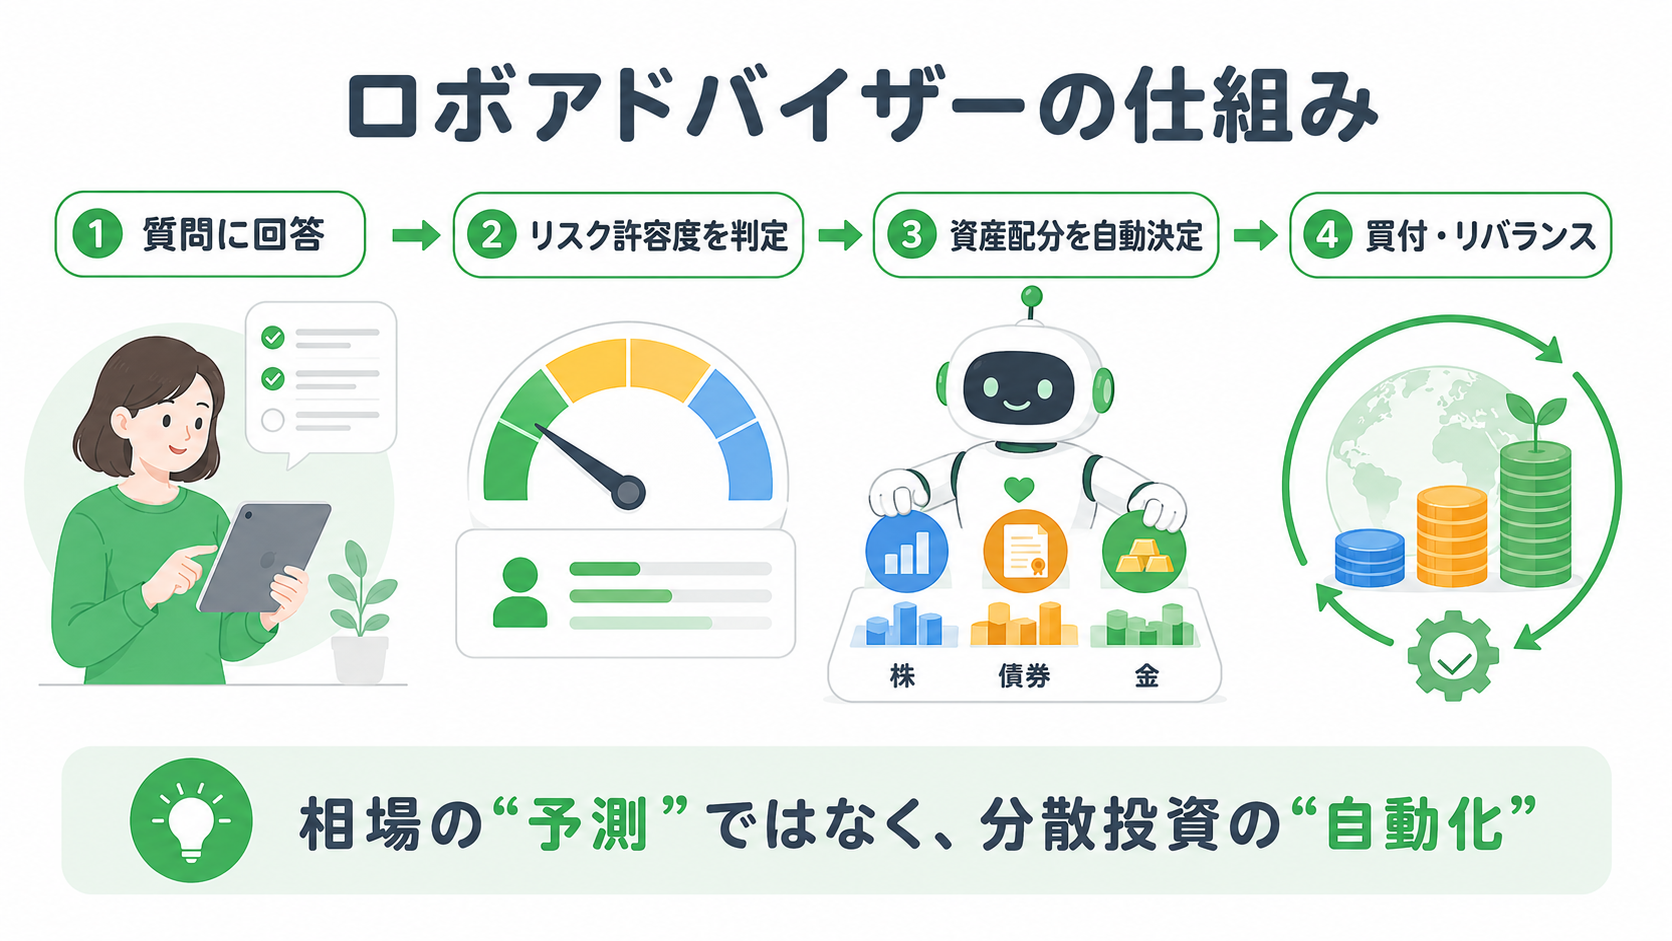
ここで大事なのは、この型のロボアドは「これから上がる銘柄」を予測しているわけではないという点です。やっているのは、「リスクとリターンのバランスが良いとされる配分」を計算し、決められたルールに従って淡々と維持することです。中身は、金融の世界で長く使われてきた理論(分散投資)を自動化したものだと理解しておくと、実態に近くなります。
「AI」と名乗らない会社と、AIで予測する会社がある
ここは調べてみて一番おどろいた点です。同じ「ロボアド」でも、AIの使い方は正反対に分かれます。
ウェルスナビは、そもそも「AI」と名乗っていません。公開されている資産運用アルゴリズム(ホワイトペーパー・全34ページ)を通して読むと、「AI」「人工知能」「機械学習」という言葉が一度も出てきません。書かれているのは、次のような古典的な手法です。
- リスク(値動きの大きさ)と資産どうしの相関:各資産クラスの過去のリターンから推定する(直近のデータほど重く扱う)
- 期待リターン:過去データからは推定しない。「期待リターンを過去データから推定することには多くの問題点が指摘されており」として、市場全体の均衡から導く方法(Black-Littermanモデル)を使い、しかも独自の相場見通しは原則として加えない
- 配分の決定:上記をノーベル賞理論(平均分散法)に入れて最適な組み合わせを計算する
つまりこのタイプは、「当てにいかない」ことを意図的に選んだ設計です。相場見通しすら加えないのは、市場価格が世界中の投資家の集合知だと考えているからだと説明されています。
一方で、AIで予測するタイプもあります。SBIラップの「AI投資コース」は、公式サイトでこう説明されています——AIが「40種以上のマーケットデータ等を用いて、投資対象資産のリターンの予測値を算出」し、その予測にもとづいて「原則月1回、ダイナミックに投資配分を変更」する(相場が急変した際は臨時でも変更する)。
同じ「ロボアド」という看板の下に、予測を避ける思想と、予測で動く思想が同居しているわけです。本記事の以下の説明は、ウェルスナビのような「予測しない型」を前提にしています。
では、予測する型なら未来を当てられるのか。ここから先の話は、そのまま予測型にも当てはまります。
では、ロボアドは具体的に何をしてくれるのか
「予測はしない」と聞くと、物足りなく感じるかもしれません。しかし、ロボアドが代わりにやってくれることは、これから投資を始める人にとって決して小さくありません。大きく分けて、次の4つです。
① 銘柄選びと「国際分散」を肩代わりしてくれる
本来なら「どの国の・どの資産に・どんな比率で投資するか」を自分で決め、複数のETFを選んで買う必要があります。ロボアドは、米国株・先進国株・新興国株・債券・金(ゴールド)・不動産(REIT)といった、値動きの異なる資産を世界中に分散した形で、あらかじめ組み合わせてくれます。
② 入金するだけで、自動で買い付け・積立してくれる
入金額や毎月の積立額を設定すれば、決められた配分どおりに自動でETFを買い付けます。「どの銘柄を・いつ・いくら買うか」を、毎回自分で考える必要がありません。
③ 崩れた配分を、自動で元に戻してくれる(リバランス)
ここがロボアドのいちばんの働きどころです。運用を続けると、値上がりした資産の比率がふくらみ、最初に決めたバランスが少しずつ崩れていきます。ロボアドは定期的に、増えすぎた資産を一部売り、減った資産を買い増して、元の配分に戻します。
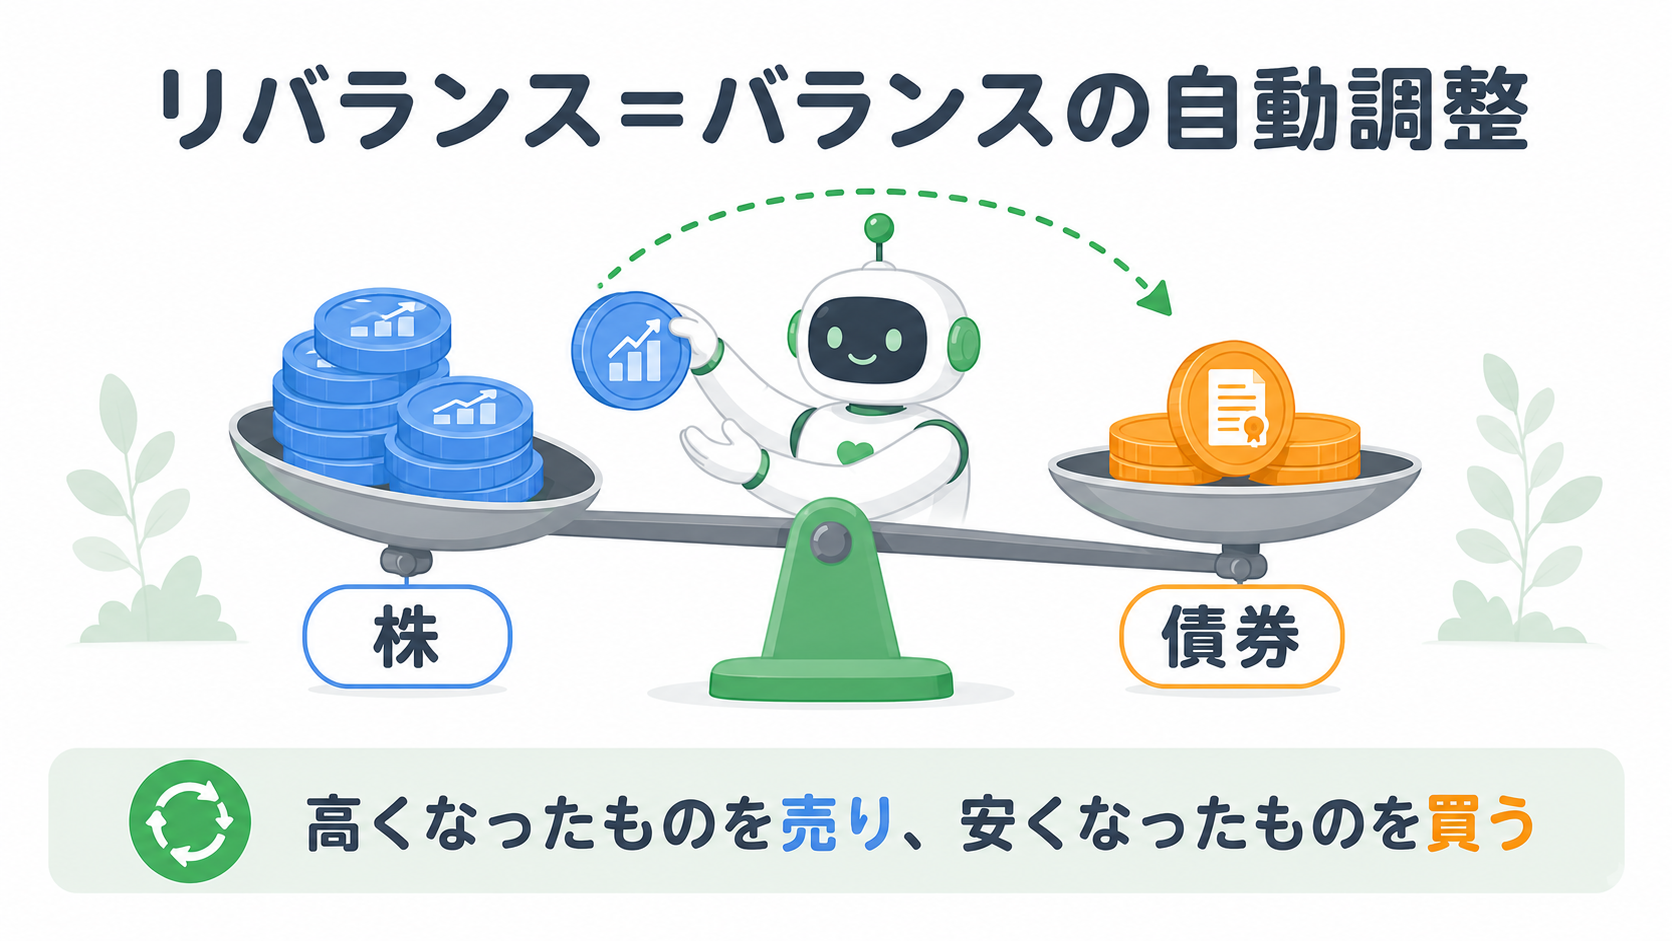
注目したいのは、この動きが「値上がりして高くなったものを売り、値下がりして安くなったものを買う」——多くの人が感情的にやりがちな行動の、ちょうど逆だという点です。人間には心理的に難しいこの作業を、淡々と続けてくれるのがロボアドの大きな価値です。
④ 分配金の再投資や、税金の最適化までやってくれる
受け取った分配金を自動で再投資に回したり、サービスによっては税金の負担を抑える工夫まで自動で行うものもあります。こうした細かな作業まで任せられるのも、おまかせ型ならではの利点です。
つまりロボアドは、「国際分散・積立・リバランスといった“続けるのが難しい運用作業”を、感情を挟まずまるごと代行してくれるサービス」と理解すると、その正体がはっきりします。価値があるのは「AIが未来を当てる」点ではなく、「決めたルールを淡々と実行してくれる」点なのです。
ここまでが長所です。逆に、ロボアドのデメリットは大きく2つ——手数料と、「AIが当ててくれる」という期待とのギャップです。
まず、この「おまかせ」の便利さには対価があります。ロボアドの手数料は預かり資産に対して年1%程度(年1.1%・税込が一つの目安)かかるのが一般的で、自分で同じような国際分散を低コストのインデックスファンドで組む場合に比べると割高になります。この差が長期でどれくらいの金額になるかは、記事末で紹介する別記事の試算で確認できます。
これは決して「だからダメ」という話ではありません。感情に流されず、決めたルールを機械的に続けてくれることはロボアドの大きな長所です。ただ、「最先端のAIが相場を読んでくれるから安心」という期待で選ぶと、中身とのギャップに戸惑う——その点を知っておくことが大切です。
「生成AIなら人間より深く分析できるのでは?」
ここで、鋭い方ほど次のような疑問を持つかもしれません。「ロボアドはそうかもしれない。でも、ChatGPTのような生成AIは人間よりはるかに多くの情報を処理できる。企業の歴史・今の業績・業界の環境・今後の方向性まで、人間より深く分析して、未来を予測できるのではないか?」と。
この直感は、とても自然です。実際、AIの情報処理能力は人間をはるかに超えますし、プロのファンドも機械学習を投資に活用しています。それでも「深く分析できること」と「未来を当てられること」は、別の問題です。そこには、越えにくい3つの壁があります。
壁①:公開情報は、すでに価格に織り込まれている
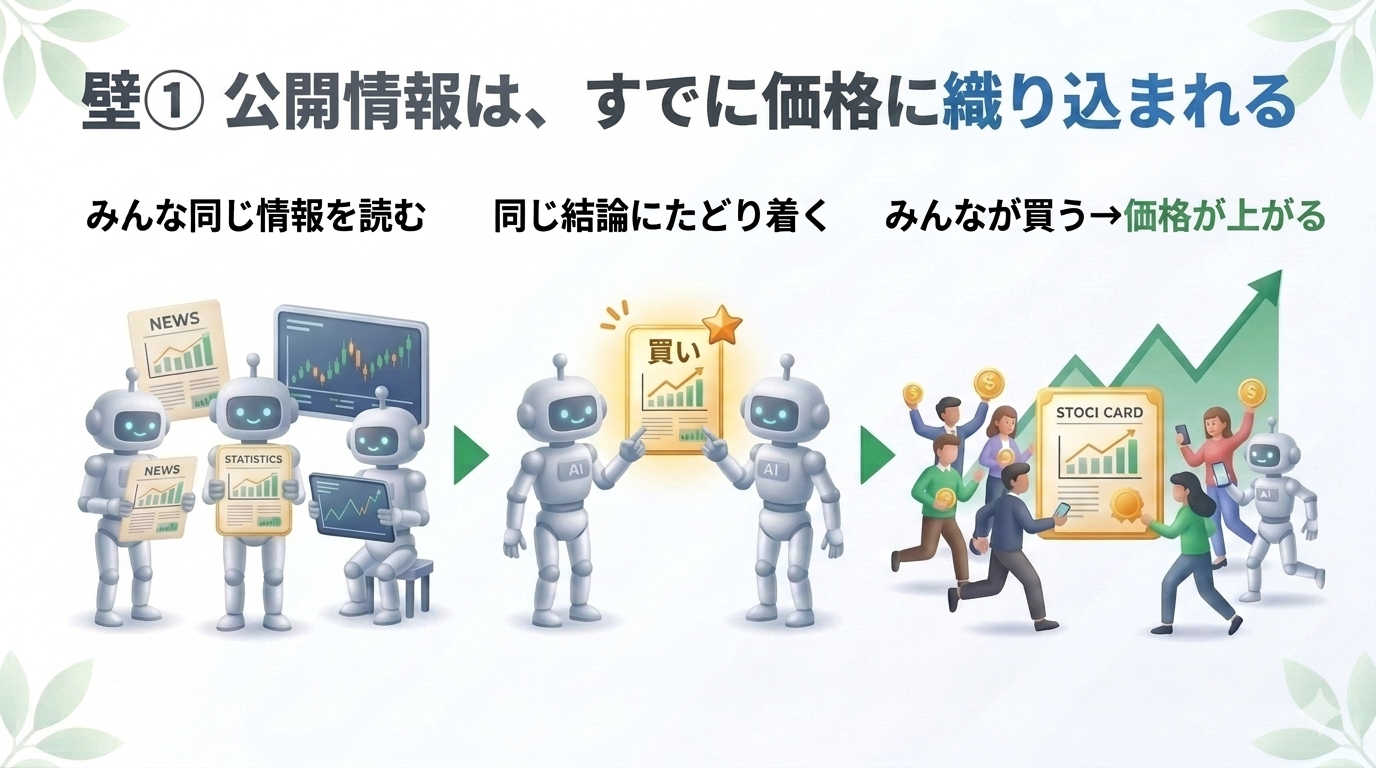
AIが読める情報は、他の投資家——他のAIも含めて——も読めます。決算書もニュースも、世の中に出た時点で多くの人が分析し、その期待や不安はすでに株価に反映されている——これが金融の世界で長く議論されてきた「効率的市場」という考え方です。この考え方に立てば、みんなが知っている情報からは、一人だけ得をする「先回り」は生まれにくいことになります。
壁②:「人より先回りして得する」パターンは、見つかると消える
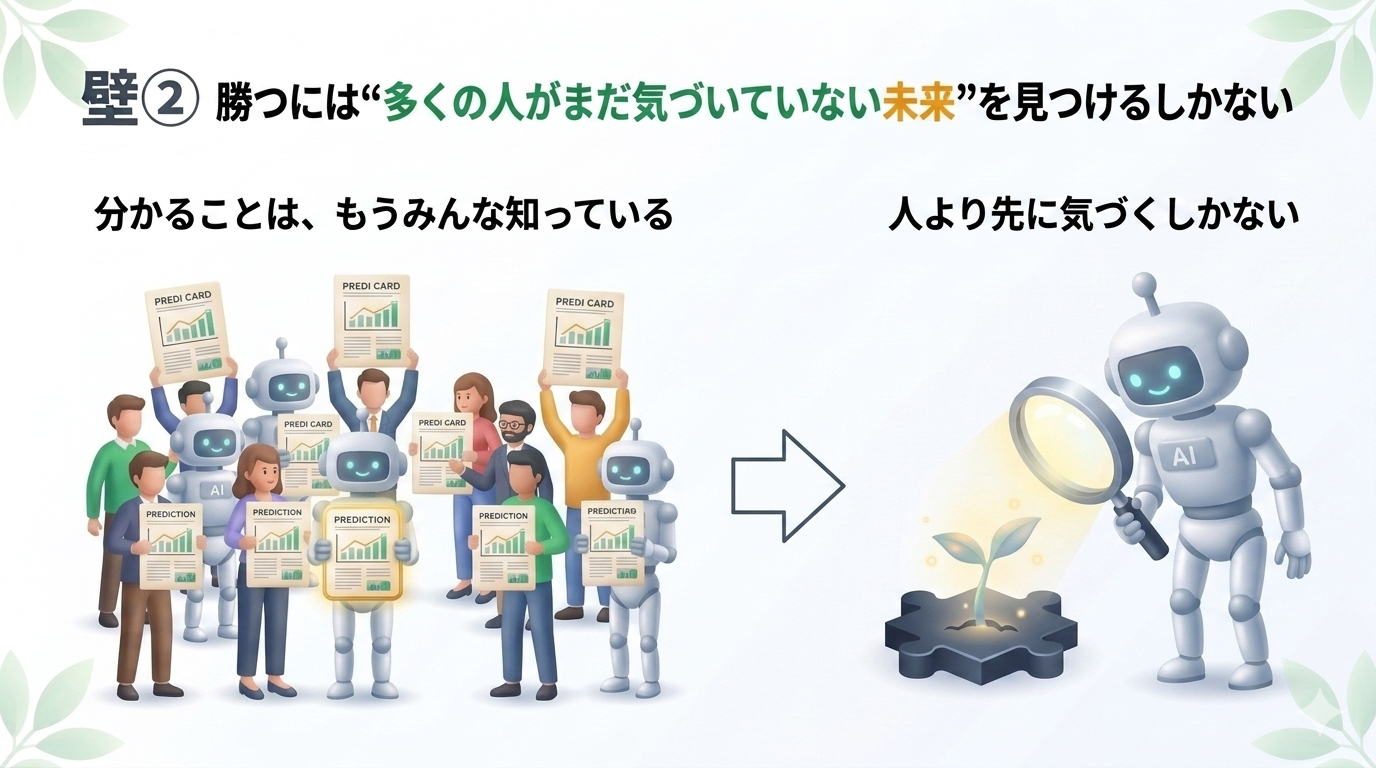
仮にAIが「人より先回りして儲けるパターン」を見つけても、多くの人が同じ手を打った瞬間に、その“先回りの旨味”は消えてしまうとされています。天気予報なら、いくら予測しても明日の天気そのものは変わりません。しかし市場は違います。「ここで買えば得をする」という予測に基づいてみんなが先回りすると、その買い注文自体が価格を押し上げ、旨味が消えてしまうのです。
ここで、混同しやすい大切な区別があります。消えるのは「市場平均を“上回る”ための優位」であって、株式市場が長期で右肩上がりに育ってきたという大きな流れそのものが消えるわけではありません。この長期の上昇は、値下がりリスクを引き受けたことへの“対価”であり、タダで手に入る儲けではない——だからこそ予測され尽くしても消えずに残ります。
言いかえると、こうです。「タダで儲かる方法」が転がっていれば、みんなが飛びついて旨味は消えます。けれど「値下がりする怖さに耐えた人だけが受け取れる報酬」は、耐える人がいなくならない限り消えません。前者が消える優位、後者が残るリターンです。そして裏を返せば、この長期リターンは「AIだから取れる」ものではなく、インデックスファンドを買って持ち続ければ誰でも受け取れると考えられているものなのです。
こうなると、人より儲けるには「多くの人がまだ気づいていない未来」を、自分だけが先に見つけるしかなくなります。けれど、その“未来”を読むこと自体に、次の壁が立ちはだかります。
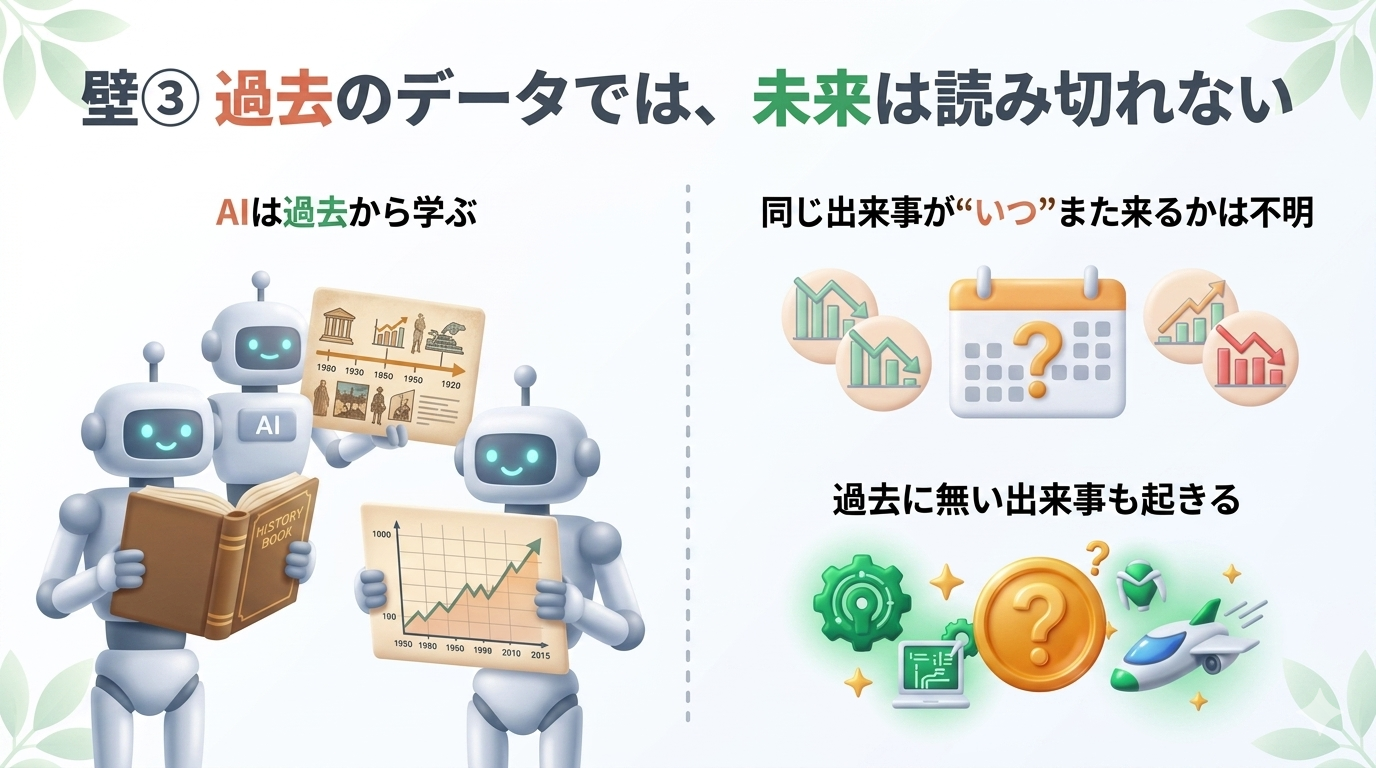
壁③:未来には「過去のデータに無い出来事」が起きる
パンデミック、戦争、急な規制変更、新しい技術の登場——こうした出来事は、過去のデータには載っていません。AIは過去を深く学べますが、過去をどれだけ分析しても、未知の未来そのものは消えないのです。
そして、ここに見落としやすい落とし穴があります。長期のトレンド予測は、当たったかどうかの「答え合わせ」が非常に難しいという点です。たまたま当たったのか、実力で当てたのかを区別できないため、「AIだから当たる」と思い込みやすい。だからこそ、最先端のAIを使うプロのファンドでさえ、手数料を差し引いた後に市場平均を長期で安定して上回ることは難しいとされています。実際、S&Pダウ・ジョーンズ・インデックスが公表している調査(SPIVA日本スコアカード2025年末版)では、日本の大型株のアクティブファンドのうち10年間・15年間でベンチマークを下回った割合は、いずれも80%超でした(2025年の単年では49%と、2017年以降で最も低い水準でしたが、長期で見ると厳しい状況が続いています)。
さらに、生成AI(ChatGPT・Claude)はそもそも「もっともらしい文章を作る」ことに長けた仕組みであり、価格を予測するために作られた装置ではありません。深い分析“風”の文章は作れても、その中身が当たる保証はないのです。
まとめると、AIは「深く・速く調べる」道具としては極めて強力。けれど「未来を確実に当てる」こととは、まったく別物だということです。
投資初心者は、AIをどう活かせばいいか
では、AIは資産運用に役立たないのかというと、まったくそんなことはありません。使いどころを「未来予測」ではなく「情報整理と判断の補助」に置けば、AIはとても心強い相棒になります。
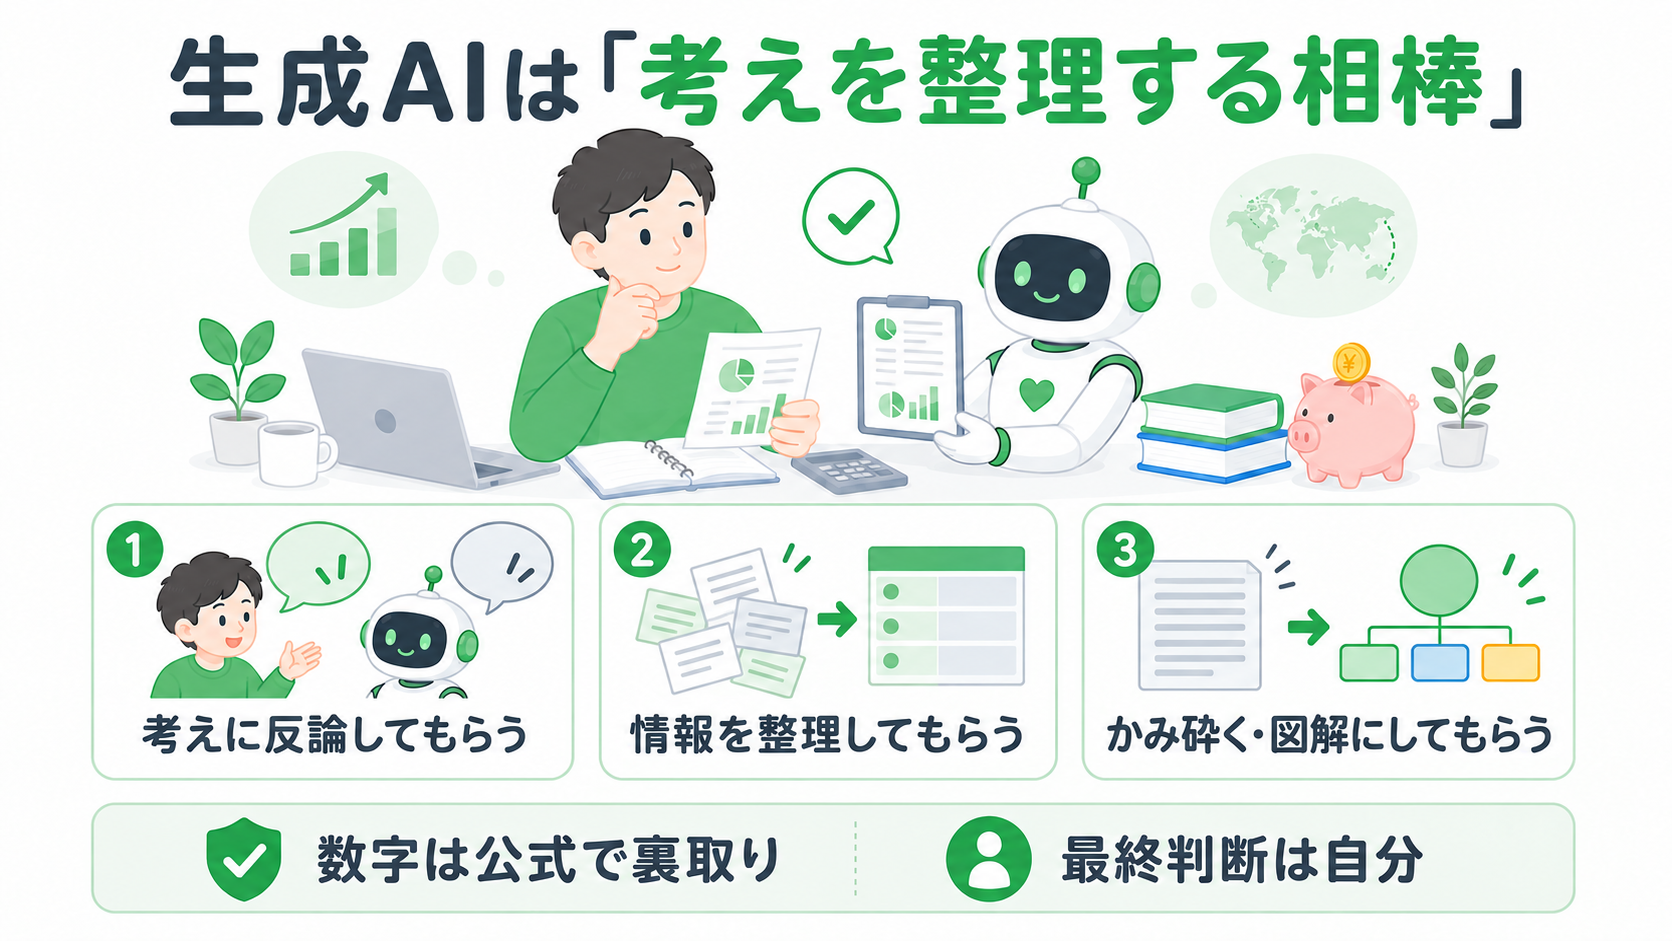
筆者自身は、生成AIを主に次の3つの使い方で活用しています。
- 自分の考えに反論してもらう:高配当株で個別株に投資するときは、その企業の製品やサービスが今後も稼ぎ続けるかを自分なりに考えます。その考えを生成AIに投げて反論してもらうと、自分の偏見や思い込み、考えの矛盾に気づけます。
- 情報を整理してもらう:いちばん増えているのがこの使い方です。ブログ記事で投資商品の情報を整理するときにも、自分が欲しい製品を買う前に比べるときにも使っています。
- かみ砕いたり、図解にしたりしてもらう:説明を聞いても分かりにくい内容は、かみ砕いて説明してもらったり、図にしてもらったりすると理解しやすくなります。たとえば「新NISAとiDeCoの違いを初心者向けに3行で」と頼むだけでも、全体像がつかめます。複雑な内容を図解するイラスト作りにも使っています。
実際にこのブログでも、家計データの集計やニュースの整理といった“裏方の手間”を生成AI(Claude Code)に任せています。その実例は Claude Codeで資産記録を自動化した|出力フォーマットを渡すだけの月次管理フロー で紹介しています。
ただし、使ううえで2つだけ守りたいことがあります。第一に、出てきた数字や制度の説明は鵜呑みにせず、必ず公式情報で裏を取ること。生成AIは事実と違う内容をもっともらしく答えることがあります。第二に、最終的にお金を動かす判断は、自分で行うこと。AIは「答えをくれる機械」ではなく、「考えを整理する相棒」だと位置づけるのが、いちばん安全で賢い使い方です。
まとめ
本記事のポイントを振り返ります。
- 「AI資産運用」には、①お金を預けて任せるロボアド型と、②判断を助ける生成AI型の2タイプがある
- ロボアドの「AI」は相場を予測するものではなく、アンケート結果から決まったパターンを選ぶ仕組み
- 生成AIは人間より多くの情報を処理できるが、「深く分析できる」ことと「未来を当てられる」ことは別問題(公開情報は織り込み済み・予測すると市場が変わる・未知の未来は消えない)
- AIの正しい使いどころは「未来予測」ではなく「情報整理と判断の補助」
- AI型のサービスを使わなくても、インデックス投資を続けていれば同じ土台のリターンは受け取れると考えられている
- 数字は必ず公式情報で確認し、最終判断は自分で行う
冒頭に書いたとおり、私も最初は「AIが上手に運用してくれる」と期待した一人でした。調べてみて分かったのは、むしろ「当てにいかない」ことを意図的に選んだサービスがあるという事実です。「AI」という言葉に、過度な期待も、必要以上の身構えもいりません。大切なのは、それが「未来を当てる魔法」ではなく、「深く調べるための道具」だと正しく理解することです。
ロボアドを使う予定がない方も、今日できることがあります。生成AIに「新NISAとiDeCoの違いを初心者向けに3行で」と聞いてみるところから始めてみてください。答えを鵜呑みにせず、気になった数字だけ公式サイトで確かめる——この往復が、AIのいちばん健全な使い方です。
そのうえで、もし「やっぱり運用そのものはまるごと任せたい」と感じたなら、ロボアドという選択も合理的です。その場合は、便利さに対して支払う手数料がどれくらいになるのかを知っておくと後悔しません。判断材料は ウェルスナビの手数料は高い?インデックス投信と30年比較 にまとめてあります。
関連記事
- Claude Codeで資産記録を自動化した|出力フォーマットを渡すだけの月次管理フロー — 「道具型」AIを実際に資産管理へ活かした実例
- ウェルスナビの手数料は高い?インデックス投信と30年比較 — 「おまかせ型」ロボアドの手数料が長期でいくらになるかを金額で解説
- オルカンとS&P500どっち?迷ったらオルカンの理由【3つの判断軸】 — 自分で運用する道を選ぶなら、まず知っておきたい銘柄選びの基本
参考文献・出典
- 日本証券業協会/金融経済教育推進機構(投資の時間)「ロボアドバイザーの『アドバイス型』と『投資一任型』の違いはなんですか?」
- WealthNavi(ウェルスナビ)「WealthNaviの資産運用アルゴリズム(ホワイトペーパー)」
- WealthNavi(ウェルスナビ)公式サイト「サービス内容・手数料」
- 三菱UFJ銀行のAIを活用した資産運用サービスに関する報道(ビジネス+IT)
- SBI証券「SBIラップ AI投資コース(運用の仕組み)」
- S&Pダウ・ジョーンズ・インデックス「SPIVA日本スコアカード 2025年末版」(2026年3月10日発表)
- 日本銀行「金融システムレポート別冊:金融機関における生成AIの利用状況とリスク管理」(2024年10月)
- 金融庁「NISA特設ウェブサイト」