住宅ローンを組むとき、「変動が不安だから固定にしよう」と考える人は多いです。しかし、銀行の固定金利住宅ローンの内部で何が起きているか、そしてフラット35がなぜ別の仕組みで動いているかを理解している人はほとんどいません。
筆者の立場を先に書いておきます。住宅ローンの金利選択は、理論的には「変動金利」が合理的です。銀行の固定金利は、変動金利に「金利上昇リスクへの保険料」を上乗せした構造になっているためです。長期で見れば、変動の方が総コストを抑えられるケースが多くなります。
ただし、固定金利を選ぶこと自体が悪いわけではありません。とくにフラット35は、銀行の固定金利とは根本的に異なる仕組み(証券化)で資金を調達しており、長期固定として競争力のある金利水準を実現しています。固定で固めたいなら、フラット35は有力な選択肢になります。
本記事で扱うのは2つの仕組みです。銀行の固定金利の内部構造(金利スワップというデリバティブ)と、フラット35の仕組み(証券化)。どちらも「なぜその金利水準になるのか」という観点から解説します。
なお、「変動と固定、結局どちらが得なのか」という損得計算は、姉妹記事の住宅ローンは変動か固定か——差額繰り上げ戦略と「保険料」の考え方 で、3,000万円・35年の実例として試算済みです。本記事はそこには踏み込みません。「なぜフラット35はこの金利を出せるのか」という仕組みだけに絞ります。
なぜ金融エンジニアがこれを解説できるのか。金利スワップも証券化も、銀行・金融機関のシステム開発現場では日々扱われる標準的な金融商品だからです。「デリバティブ」「証券化」という言葉に身構えずに、できる限り平易な言葉で解説します。
特定の金融商品の推奨はしていません。判断軸を提供することを目的とした記事です。
この記事でわかること
- 銀行の固定金利住宅ローンの内部構造(変動金利+金利スワップ)
- 固定金利に「保険料」的なコストが上乗せされている理由
- フラット35の仕組み(証券化・住宅ローン担保証券=MBS)
- なぜフラット35は35年の全期間固定で競争力のある金利を出せるか
- 借り手が返せなくなったとき、その損を誰がかぶるのか
- 固定金利を選ぶなら何を比較すべきか
先に結論——3つの選択肢の位置づけ
仕組みの話に入る前に、この記事の到達点を表にしておきます。ここだけ持ち帰っても実用になります。
| 選択肢 | 向いている人 | 注意点 |
|---|---|---|
| 変動金利 | 返済に余裕があり、繰り上げ返済ができる人 | 金利上昇リスクを自分で引き受ける。差額を繰り上げ返済に回す戦略が有効 |
| 民間銀行の全期間固定 | 借入先を1行にまとめたい人 | 金利スワップのコストが上乗せされ、フラット35より高くなりやすい(三菱UFJ銀行の31〜35年で4.26%) |
| フラット35(全期間固定) | 固定で固めるなら比較の筆頭候補 | 証券化で調達するため民間固定より低くなりやすい(2026年8月で3.29%) |
※ 金利はいずれも2026年8月・新規借入の水準です。
同じ「固定」でも、民間銀行とフラット35では金利の作られ方がまったく違います。その違いがどこから来るのかを、これから順に見ていきます。
銀行の固定金利ローンの内部構造
銀行はどうやって固定金利ローンを提供しているのでしょうか。
銀行が資金を調達するのは、主に預金や短期の市場調達です。これらは変動金利ベースのコストです。金利が上がれば預金に払う利息も増え、調達コストも上がります。
ここで問題が生じます。銀行が35年間固定の住宅ローンを貸し出すと、将来の金利が上昇した場合に調達コストが上がる一方で、ローンの受取金利は固定のままです。この金利変動リスクを銀行が丸ごと背負うことになります。
そこで銀行が使うのが「金利スワップ」というデリバティブです。
先にオチを言ってしまいます。銀行は、借り手から受け取る固定金利を、市場で変動金利に「両替」しています。変動で資金を集めて、変動で受け取る形に揃えることで、金利変動による収支のぶれを抑えられます。ただし、受け取る変動金利と調達金利が同じように動くとは限りません。
では、その両替がどう行われているかを見ていきます。
金利スワップとは、固定金利と変動金利を交換する契約です。銀行はこの契約を使い、ローンから受け取る固定金利収入を変動金利収入に交換します。こうすることで、変動コストで調達した資金と変動金利収入を対応させることができます。
具体例で示すと、銀行は同時に3つの取引を行うイメージです。
- 借り手から:固定金利4.26%の住宅ローン返済を受け取る
- スワップ相手(投資銀行・他の金融機関等)に:固定金利を渡す
- スワップ相手から:変動金利(例:0.9%)を受け取る
ここで一点補足します。分かりやすさのために「受け取った固定を丸ごと渡す」と書きましたが、実際に銀行がスワップ相手へ支払うのは貸出金利4.26%そのものではなく、市場で決まるスワップレート(4.26%より低い水準)です。この差額が銀行の利ざやとして手元に残ります。
この結果、銀行の手元には変動金利0.9%相当の収入と自行の取り分が残り、預金者や市場から調達する変動コストと対応します。金利が上昇しても、スワップで受け取る変動金利も上がるので、銀行の収支は安定する仕組みです。
利用者の目線で言い換えると、固定金利で借りることは「変動金利ローン+金利スワップをセットで買っている」のと経済的に同じ意味を持ちます。
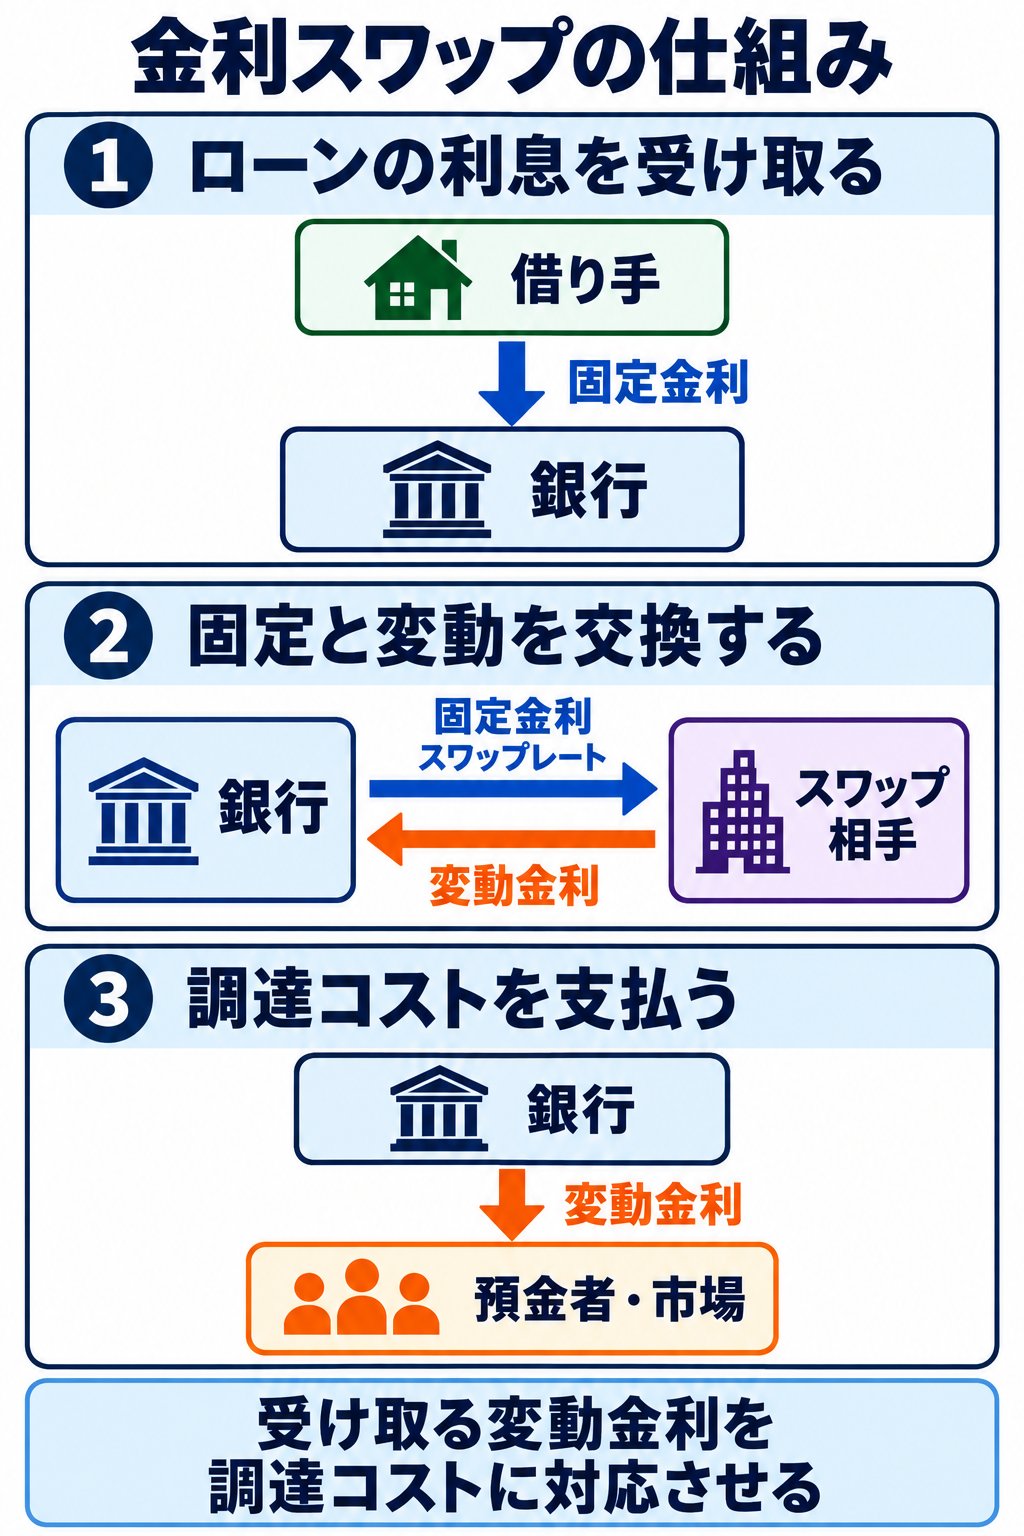
※ 変動金利で調達し、スワップでヘッジする場合の模式図です。金利の受け払いだけを示し、元本の流れは省略しています。貸出金利とスワップレートは異なります。
なぜ固定金利には理論的なコストが乗るか
金利スワップは市場で売買される金融商品です。「将来の金利はこう動くだろう」という市場参加者(投資銀行・ヘッジファンド・年金基金・大手金融機関など)の予測を反映した価格がついています。
つまり固定金利と変動金利の差(スプレッド)は、おおむね「将来の金利上昇リスクを市場が見積もった保険料」に相当します。固定金利で借りることは、金利上昇リスクに対する保険を購入しているのと近い経済効果があります。
ここは正確に押さえておきたいところです。この差の大半は「これから短期金利はこう上がっていくだろう」という市場の見通しそのものであり、純粋なリスクの上乗せ分(読み違えたときの不確実性に対する対価)はその一部にすぎません。それでも借り手から見れば、返済額が変わらない安心を先に買っていることに変わりはないため、本記事では以降もまとめて「保険料」と呼びます。
さらに、取引そのものにもコストがかかります。金融商品には「買うときの値段」と「売るときの値段」に差があります。外貨両替を思い浮かべると分かりやすいでしょう。
スワップも同じです。銀行が取引相手のディーラーとスワップを結ぶとき、銀行は必ず自分に少し不利な側のレートを飲むことになります。その差はディーラー側の収益になり、銀行にとってはコストです。金融機関どうしの取引であれば1回あたりの差はごくわずかですが、この差と事務管理のコストは、最終的に借り手が払う固定金利へ間接的に上乗せされます。
整理すると、借り手から見た銀行の固定金利は、次のように分解して考えられます。
- 同じ銀行で変動を選んだ場合の金利(2026年8月の三菱UFJ銀行の優遇後変動は0.945%)
- 固定にするために上乗せされる分(金利スワップのコスト。中身の大半は将来の金利の見通しで、リスクの対価はその一部)
- 銀行のデリバティブ管理コスト・手数料

このため「固定金利を選ぶ=保険料を払っている」と捉えると判断がしやすくなります。保険が必要かどうか(金利上昇リスクへの不安が大きいかどうか)で判断できます。
なぜ銀行は「変動」を勧めるのか——フラット35の存在
ここまでの解説で、一つの矛盾に気付くかもしれません。
銀行の固定金利には「金利スワップのコスト」が上乗せされ、銀行はそのスプレッドや管理手数料を収益として得ているはずです。だとすれば、銀行は積極的に固定金利を勧めそうなものです。
しかし実際には、銀行員の多くは「変動金利」を勧める傾向があります。なぜでしょうか。
その鍵が、本記事の主役であるフラット35の存在です。
金利水準を並べてみる
長期(35年)の全期間固定ローン市場では、住宅金融支援機構が運営するフラット35が競争力のある金利を出しており、銀行の民間長期固定はあまり選ばれません。実際の金利水準を比べてみると、その理由がはっきりします。
| 商品 | 金利(2026年8月・新規借入) | 備考 |
|---|---|---|
| 三菱UFJ銀行 全期間固定金利型(31〜35年) | 4.26% | 21〜25年4.07%/26〜30年4.19%/36〜40年4.32% |
| 三菱UFJ銀行 固定金利選択型(10年固定) | 3.59% | 10年経過後に金利が見直される |
| フラット35(21〜35年・融資率9割以下・団信込み) | 3.29% | 全期間固定。金利引下げ期間の終了後 |
※ 住宅ローン金利は頻繁に改定されます。最新情報は各銀行公式サイトや mogecheck などの比較サービスで確認してください。
「固定」には2種類あることに注意
表を見るときに、ひとつだけ気をつけてほしい点があります。住宅ローンの「固定」には性格の違う2種類があります。
- 全期間固定金利型:完済まで金利が変わらない
- 固定金利選択型:決めた期間(3年・10年など)が終わると金利が見直される
上の表で10年固定が3.59%と、全期間固定の4.26%より安く見えるのはこのためです。10年固定は、11年目以降の金利が今の時点では決まっていません。安く見える代わりに、金利上昇リスクを完全には手放していないわけです。比較するときは必ず同じ種類・同じ期間で揃えてください。
差は「約1%」——35年で何が変わるか
同じ全期間固定で比べると、三菱UFJ銀行の31〜35年が4.26%、フラット35が3.29%。その差は約1%です。
この差を金額に直してみます。借入3,000万円・35年・元利均等返済・ボーナス返済なしという前提で計算すると、次のようになります。
| 金利 | 毎月の返済額 | 35年の総返済額 |
|---|---|---|
| 4.26%(民間の全期間固定) | 約137,551円 | 約5,777万円 |
| 3.29%(フラット35) | 約120,365円 | 約5,055万円 |
毎月の差は約1.7万円、35年の総額では約722万円の差になります。
この試算を読むときの前提を4点、明示しておきます。
- 上の金額は元利返済額の合計です。融資事務手数料・保証料・団信以外の諸費用は含んでいません
- フラット35の3.29%は最頻金利です。フラット35は取扱金融機関が自由に金利を決められるため、同じ2026年8月でも年3.290%〜年5.570%の幅があります(21〜35年・融資率9割以下)。どの金融機関で借りるかで結果は変わります
- フラット35のこの金利は融資率9割以下が条件です。3,000万円を借りるなら物件価格はおよそ3,334万円以上、つまり頭金が1割程度必要になります。民間の全期間固定と横並びで比べるときは、この非対称も勘定に入れてください
- フラット35Sの当初期間の金利引下げは考慮していません(引下げを織り込んだ試算は姉妹記事の住宅ローンは変動か固定か を参照してください)
つまり、メガバンクが35年の全期間固定を提供していないわけではありません。三菱UFJ銀行は21〜40年の全期間固定をきちんとラインナップしています。それでもフラット35と1%近い差がついているため、実質的に選ばれにくい——というのが実情です。
銀行にとってフラット35は「稼げない商品」
その結果、銀行は長期固定市場をフラット35に取られる形になります。
ここは正確に書いておきます。フラット35でも、取扱金融機関は融資事務手数料を受け取ります(金額の水準は金融機関ごとに大きく異なります)。「1円も儲からない」わけではありません。
ただし、それは融資実行時の一時的な収入です。買取型(フラット35の主流の方式)ではローン債権を住宅金融支援機構に売却するため、銀行のバランスシートに資産として残らず、金利収入が何十年も積み上がることもありません。自行で抱え続ける変動金利ローンとは、収益の性格がまるで違います。
なお、フラット35には金融機関がローン債権を保有し続け、機構が保険を引き受ける保証型もあります。本記事で扱うのは買取型のほうです。
そのため、銀行が自社の収益を取れる商品としては、変動金利を中心に勧めることになります。「銀行は変動を勧める」という一般論の背景には、こうした構造があります。
裏返せば、長期で固定を選ぶならフラット35が筆頭候補です。次章で、なぜフラット35がここまで競争力のある金利を出せるのか、その仕組みを見ていきます。
フラット35の仕組み——証券化で資金を集める
フラット35は、銀行の固定金利ローンとは根本的に異なる仕組みで成り立っています。
なぜフラット35が存在するのか
そもそも長期固定の住宅ローンは、民間銀行だけでは提供しづらい商品でした。35年もの長期金利リスクを個別銀行が抱え続けるのは負担が大きく、戦後の住宅政策上、政府が補完する必要があったためです。そこで政府は住宅政策の一環として、住宅金融公庫(現・住宅金融支援機構)を設立し、長期固定ローンの市場を支える役割を担わせました。フラット35はその系譜にあり、「個別銀行が背負えないリスクを、証券化を通じて市場全体で分散する」仕組みになっています。
仕組みの全体像

フラット35の運営主体は住宅金融支援機構(政府系の独立行政法人)です。仕組みは以下の流れで動いています。
| 主体 | 役割 |
|---|---|
| 民間銀行 | 審査・窓口対応・住宅ローンの実行 |
| 住宅金融支援機構 | 銀行から住宅ローン債権を買い取る |
| 機構(MBS発行) | まとめてMBS(住宅ローン担保証券)として証券化し債券市場で販売 |
| 機関投資家(年金基金・生命保険・銀行・投資信託など) | MBSを購入。資金が機構に戻り次のローン実行に充当される |
この仕組みを「証券化」と呼びます。大量の住宅ローン債権を束ねて債券にし、市場で投資家に売ることで資金を調達する方法です。
重要なのは、機構月次MBSでは機構自身が投資家への元利払いに責任を負う点です。借り手が延滞・返済不能になっても、投資家への利払い・元本償還は機構が継続します。
その結果、投資家から見ると「個別の住宅ローンの信用リスク」は「機構(住宅金融支援機構)の信用リスク」に置き換わります。ここは誤解されやすいので正確に書きます。機構は政府出資を受ける独立行政法人ですが、機構MBSそのものに政府保証は付いていません(政府保証債は別枠の商品です)。信用力の源泉は、機構自身の信用力と、担保となる住宅ローン債権を発行額より多めに積む「超過担保」による補完です。それでも投資家は個々の借り手の焦げ付きを心配せずに済むため、機構は借り手ごとの信用リスク分の上乗せ金利(プレミアム)を払わずに資金を集められるわけです。
ただし、国債とまったく同じ利回りで調達できるわけではありません。住宅ローンは借り手が繰り上げ返済をすると、投資家の受け取りが想定より早く終わってしまいます。この「いつ返ってくるか読み切れない」不確実性の分だけ、MBSには国債より高い利回りが求められます。
借り手が返せなくなったとき、誰が損をかぶるのか
証券化を理解するうえで、もうひとつ大事な論点があります。「借り手が返せなくなったとき、その損は誰がかぶるのか」という問題です。
フラット35では、機構がかぶります。投資家には約束どおり支払われます。
一方、民間の証券化商品では、別の設計がよく使われます。投資家を「先に損をかぶる人」と「後からかぶる人」に階層分けし、焦げ付きの損失をまず下位の投資家に集中させるやり方です。上位の投資家ほど安全で、下位ほど危険。そのかわり下位ほど利回りが高い、という構造になっています。
この階層分けは、2007年からのサブプライムローン問題で大きな問題になった仕組みでもあります。そして厄介だったのは、危なかったのが下位の階層だけではなかった点です。
金融庁 金融研究研修センターのディスカッションペーパー(藤井眞理子・竹本遼太、2009年)は、住宅ローン証券化商品の下位の階層をさらに束ねて証券化し直すと、一見安全に見える上位の階層でさえ、「めったに起きないはずの大損失」に見舞われやすくなると指摘しています。同ペーパーの試算では、再証券化された商品の上位階層は平均的な損失率こそ1%程度に抑えられている一方、悪いほうの1%のケースでは損失が跳ね上がるリスク特性に変わっていました。平常時の見た目と、いざというときの姿が別物になっていたわけです。
※ 同ペーパーは執筆者の個人的見解を示すもので、金融庁の公式見解ではありません。
フラット35はこの階層分けを使いません。機構がまとめてリスクを引き受ける、仕組みとしてはむしろ古典的でシンプルな設計です。
フラット35の金利が競争力を持つ理由

ここまでの仕組みを踏まえると、フラット35の金利が銀行の長期固定より安くなりやすい理由は次の3点に整理できます。
- 借り手ごとにスワップでヘッジする必要がない:機構はローンの期間に合わせた債券(MBS)を発行して資金を集めます。機構自身も資産と負債の期間を管理していますが、銀行の固定金利のようにローン1本ごとのヘッジコストが商品価格に乗る構造ではありません
- 市場から直接調達:機構自身の信用力と超過担保による補完があるため(政府保証ではありません)、借り手ごとの信用リスク分の上乗せ金利を払わずに機関投資家から資金を集められる(買い手は年金基金・生命保険・銀行・投資信託など、安定的な投資先を求める層)
- スケールメリット:全国の大量の住宅ローンを束ねて証券化することで、1件あたりの管理コストを薄く抑えられる
ただし注意点があります。フラット35が特に競争力を持つのは「35年の全期間固定」の場合です。10〜20年の固定期間であれば、民間銀行も競争力のある金利を出すケースがあります。比較する際は、同じ固定期間の商品で揃えて検討することが必要です。
まとめ:固定を選ぶなら、何を比べるか
記事の冒頭に示した3つの選択肢を、仕組みの側から振り返ります。
- 銀行の固定金利は「変動金利+金利スワップ」でできており、金利上昇リスクの保険料と取引コストが上乗せされる
- フラット35は証券化で市場から直接調達するため、その上乗せが乗りにくい
- その差は2026年8月時点で約1%。3,000万円・35年なら元利返済額の総額で約722万円の開きになる(諸費用は含まず、フラット35は最頻金利での試算)
- ただしフラット35が強いのは35年の全期間固定。10〜20年なら民間銀行にも競争力がある
金融の仕組みから考えると「変動金利で借りて差額を繰り上げ返済」が理論的に有利なケースが多いです。元本を早期に削ることで、将来の金利上昇が利息に与えるダメージを小さくできるためです。
ただし固定を選ぶ理由(返済に余裕がない・将来の金利上昇が不安・家計管理を単純化したい)がある場合は、フラット35を比較対象の第一候補に入れることが合理的です。銀行の民間固定とは構造が根本的に異なるため、同じ「固定」でもコスト水準が変わります。
次にやること
まずは自分の借入額・返済期間で、フラット35の金利と主要ネット銀行の変動金利を並べ、毎月の返済額の差を出してみてください。その差額を繰り上げ返済に充てた場合の総支払額まで計算すると、判断に使える数字が揃います。
計算は自作のシミュレータで完結します。金利と借入額を入れるだけです。
ご自身のライフプランに合わせて判断してみてください。
関連記事
- 日銀の利上げと住宅ローン借り換え判断——3条件シミュレーション — 変動金利の利上げ局面で借り換えは得か
- 繰り上げ返済と投資どっち?配当で住宅ローンを賄えるか金融SEが試算 — 住宅ローンは繰り上げ返済と投資どっち?配当や取り崩しで返済を賄えるかを固定・変動の実値で試算
- 住宅ローンは変動か固定か——差額繰り上げ戦略と「保険料」の考え方 — 変動と固定の差額を繰り上げ返済に回す戦略を3,000万円35年で検証