2026年9月17日から、ChatGPTがマネーフォワードMEのデータを読み取れるようになったって聞きました。
そうなんです。家計のデータや資産のデータをChatGPTが読み取って、会話の中で使えるようになりました。連携を許可しておけば、私たちがデータを渡さなくてよくなります。
じゃあ、家計の分析もChatGPTにしてもらえるようになるってこと。便利ね!
でも、具体的にどういうふうに使ったらいいのか分からなくて。何を頼めばいいんでしょう。
サイドFIREのために、支出を「生きるためのお金」と「暮らしを豊かにするお金」に分ける話があったじゃない。あれ、ChatGPTでできるんじゃない。
できましたよ。しかも、無料プランでも、明細の取得から仕分けまでは通りました。実際にやった手順を、順に見ていきましょう。
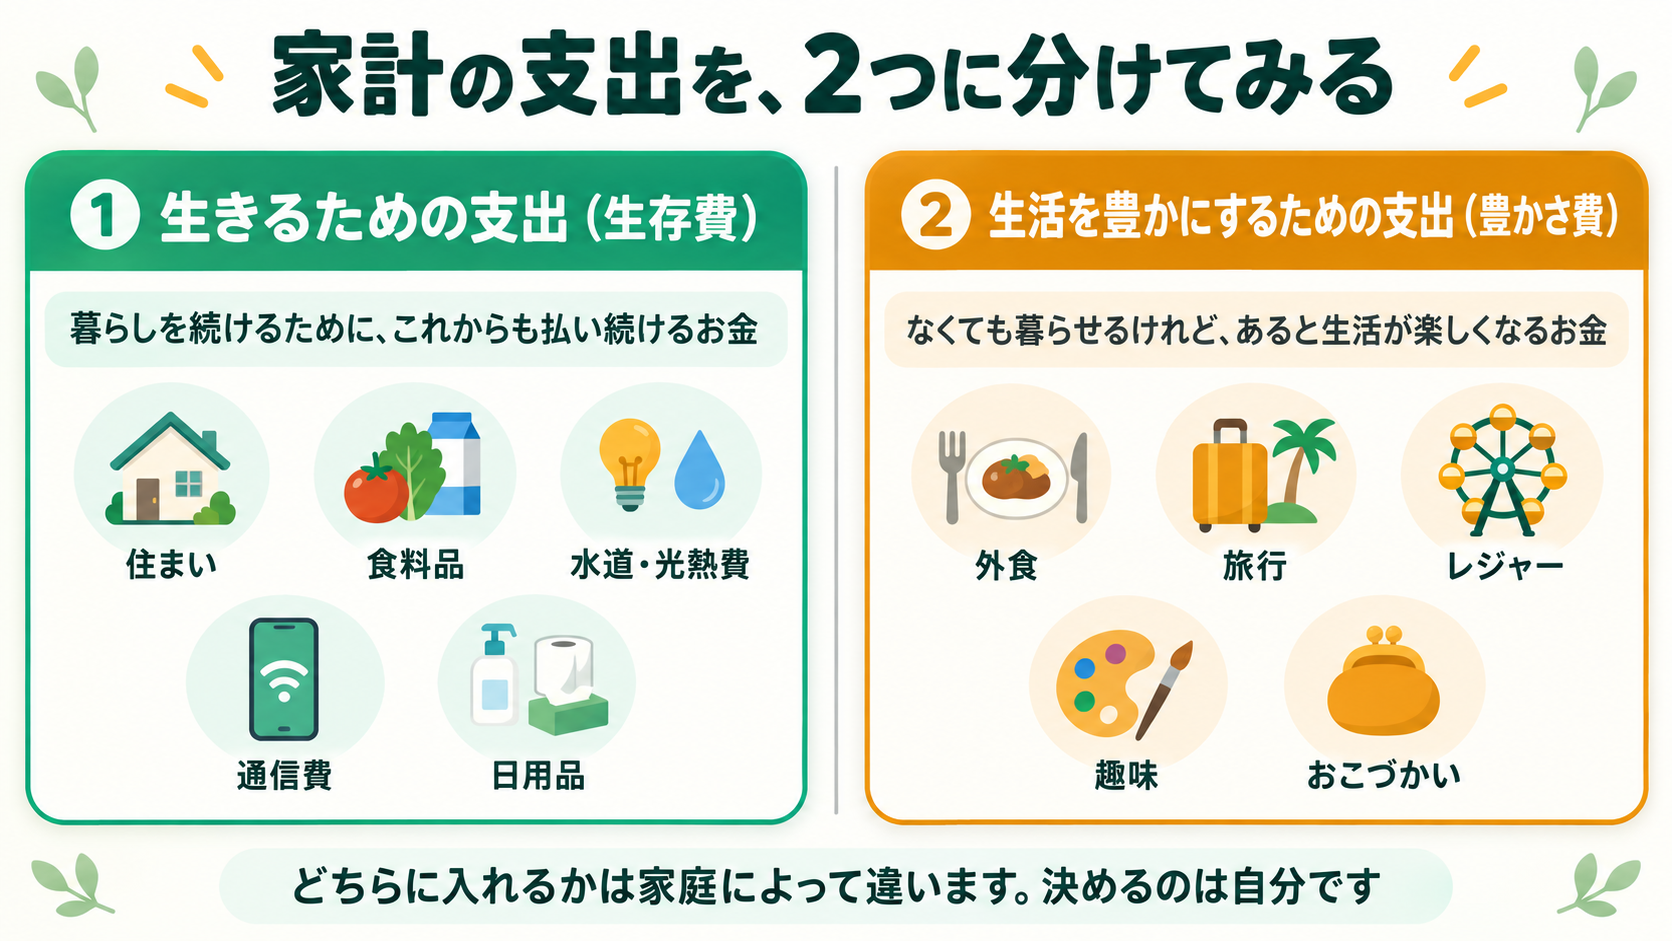
以前、Claude Codeで「FIRE家計簿」を作る という記事を書きました。マネーフォワードMEの明細をAIに読み取らせ、支出を①生きるための支出(生存費)と②生活を豊かにするための支出(豊かさ費)に分ける、という内容です。①生存費の年額が分かれば、好きな仕事をしながら暮らすサイドFIREに、いくらの資産が必要かを逆算できます。
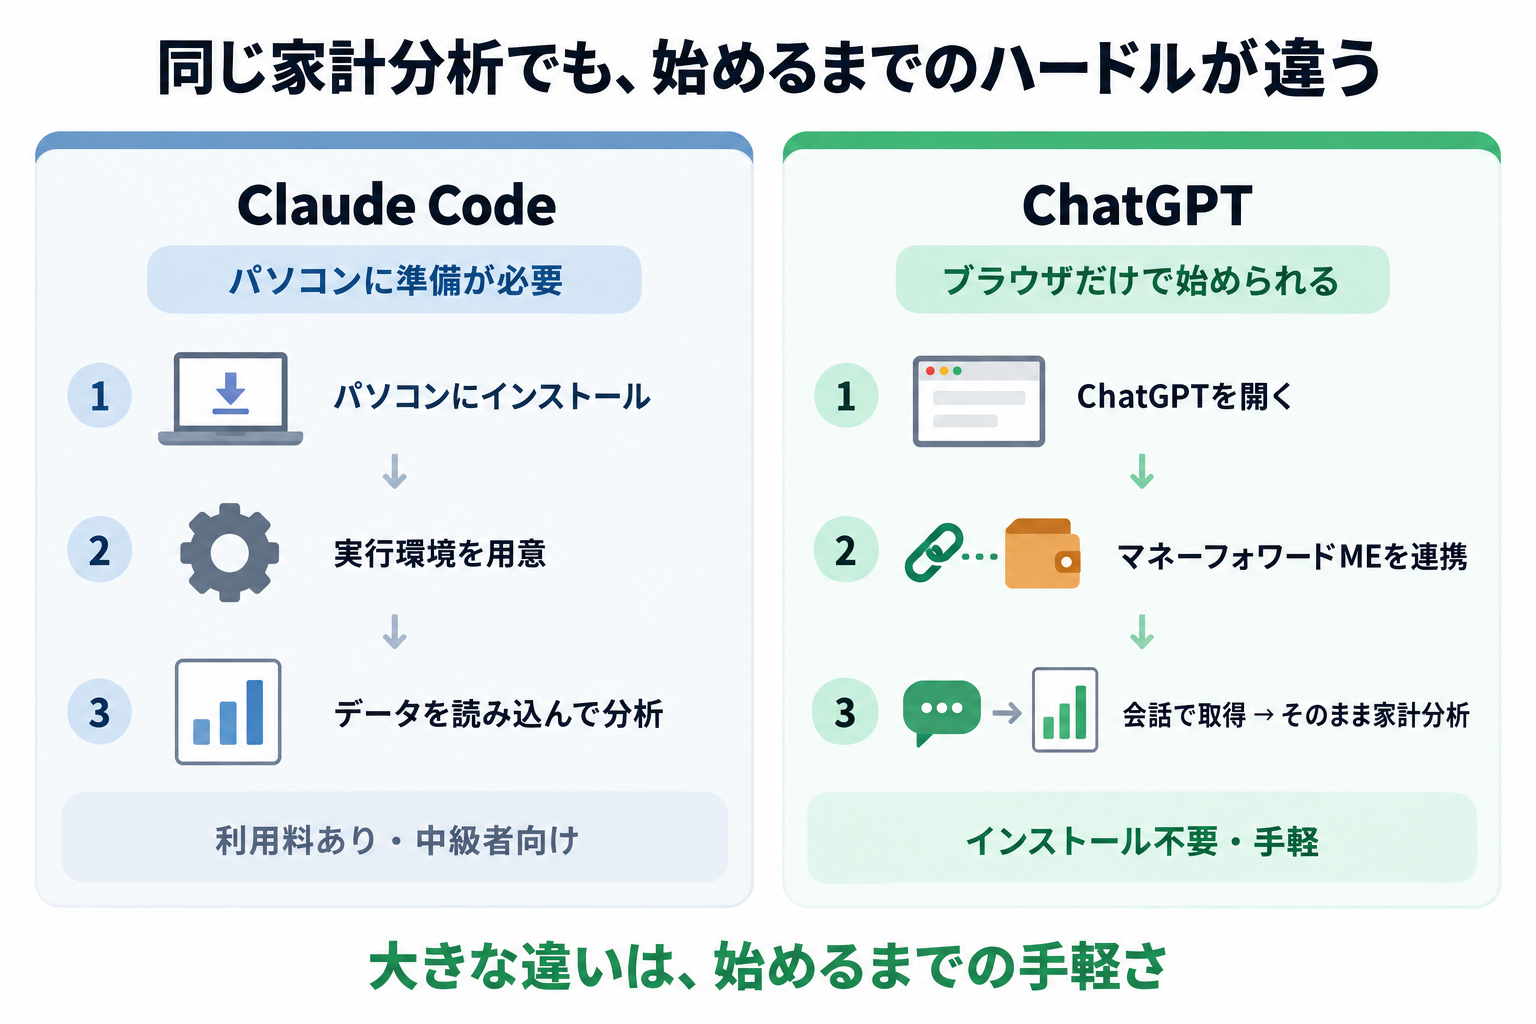
ただ、あの記事で使ったClaude Codeは利用料のかかるツールで、パソコン側に実行環境を用意する作業も必要でした。
同じことが、マネーフォワードMEとChatGPTの連携でもできるようになりました。パソコンに何かを入れる必要はありません。ChatGPTの画面でマネーフォワードMEを連携しておけば、あとは会話で頼むだけです。チャットで質問するのに慣れている方なら、大きな準備なしに始められます。
この記事では、その手順をAIを使い慣れていない方にも分かるようにご紹介します。上から順にたどれば、自分の家計で①生存費の年額を出し、サイドFIREに必要な資産額を試算するところまで行けるはずです。気軽に試してみてください。
ただし、前提が2つあります。
- マネーフォワードMEで家計管理をしていて、支出の明細がある程度たまっていること。読み取るデータがないと始まりません
- マネーフォワードMEの支出カテゴリ(大項目・中項目)の単位で、「これはだいたいこういう支出だ」とイメージできること。①生存費か②豊かさ費かを最後に決めるのは自分だからです
2つ目について。家計簿を自分でつけている人なら、費目の一覧を見ればおおよそ見当がつくはずです。逆に、費目ごとの中身がイメージできないと、この分類は難しいかもしれません。
※個人の体験談です。FIREの可否や必要額は家庭ごとに異なり、最終的な判断は自己責任となります。ChatGPT・マネーフォワードMEの仕様は2026年9月22日時点の情報にもとづきます。
この記事でわかること
- マネーフォワードMEとChatGPTをつなぐ4つの操作
- 家計を①生存費と②豊かさ費に仕分けて、必要資産を逆算するまでの5ステップ
- 丸投げすると自分の家計の数字にならない具体例と、どこを自分で決めればよいか
まずChatGPT側の設定をする
最初にやるのは、マネーフォワードMEとの連携と、学習利用の設定です。どちらもChatGPTの画面の中で終わります。専門的な作業は出てきません。
連携は、ChatGPTの画面だけで終わります
必要なのは、次の4つの操作だけです。
- ChatGPTにログインする
- プラグイン(ChatGPTに外部サービスの機能を足す仕組み)の画面で「マネーフォワード ME」を検索し、インストールする
- マネーフォワードMEのアカウントでログインする
- 共有するデータの種類とアクセス範囲を確認して、連携する
正式な手順と画面は、マネーフォワードMEの公式ページに載っています。実際に進めるときはこちらを見ながらどうぞ(別のウィンドウで開きます)。
つないだあとは、こちらから明細を貼りつける必要がありません。会話の中で期間を伝えれば、マネーフォワードME側から必要なデータが読み取られます。ファイルを書き出したり、画面をコピーして貼ったりする作業は出てきませんでした。
連携で何がChatGPTに渡り、何が渡らないかは、後半の「ChatGPTとの連携で知っておきたいこと 」に表でまとめています。気になる方は先に目を通してから連携してください。
家計データを学習に使わせない設定にする
連携の前か、つないだ直後に、ひとつ確認しておくことをおすすめします。会話の内容をモデルの学習に使わせるかどうかの設定です。
場所はここです。
設定 → データコントロール → 「モデル改善に協力する」(画面によっては「すべての人のためにモデルを改善する」と表示されます)→ オフ
スイッチを切って「実行する」を押せば終わりです。
注意したいのは初期値です。私が新しくアカウントを作って確かめたところ、新規アカウントではここがオンになっていました。つまり何もしなければ、学習に使われる側の設定のまま進むことになります。
家計簿は、住んでいる場所も家族構成も生活のリズムも透けて見えるデータです。先に一度見ておくだけで、あとから気になることが減ります。
マネーフォワードMEの家計簿データを取得して、①生存費と②豊かさ費に仕分ける
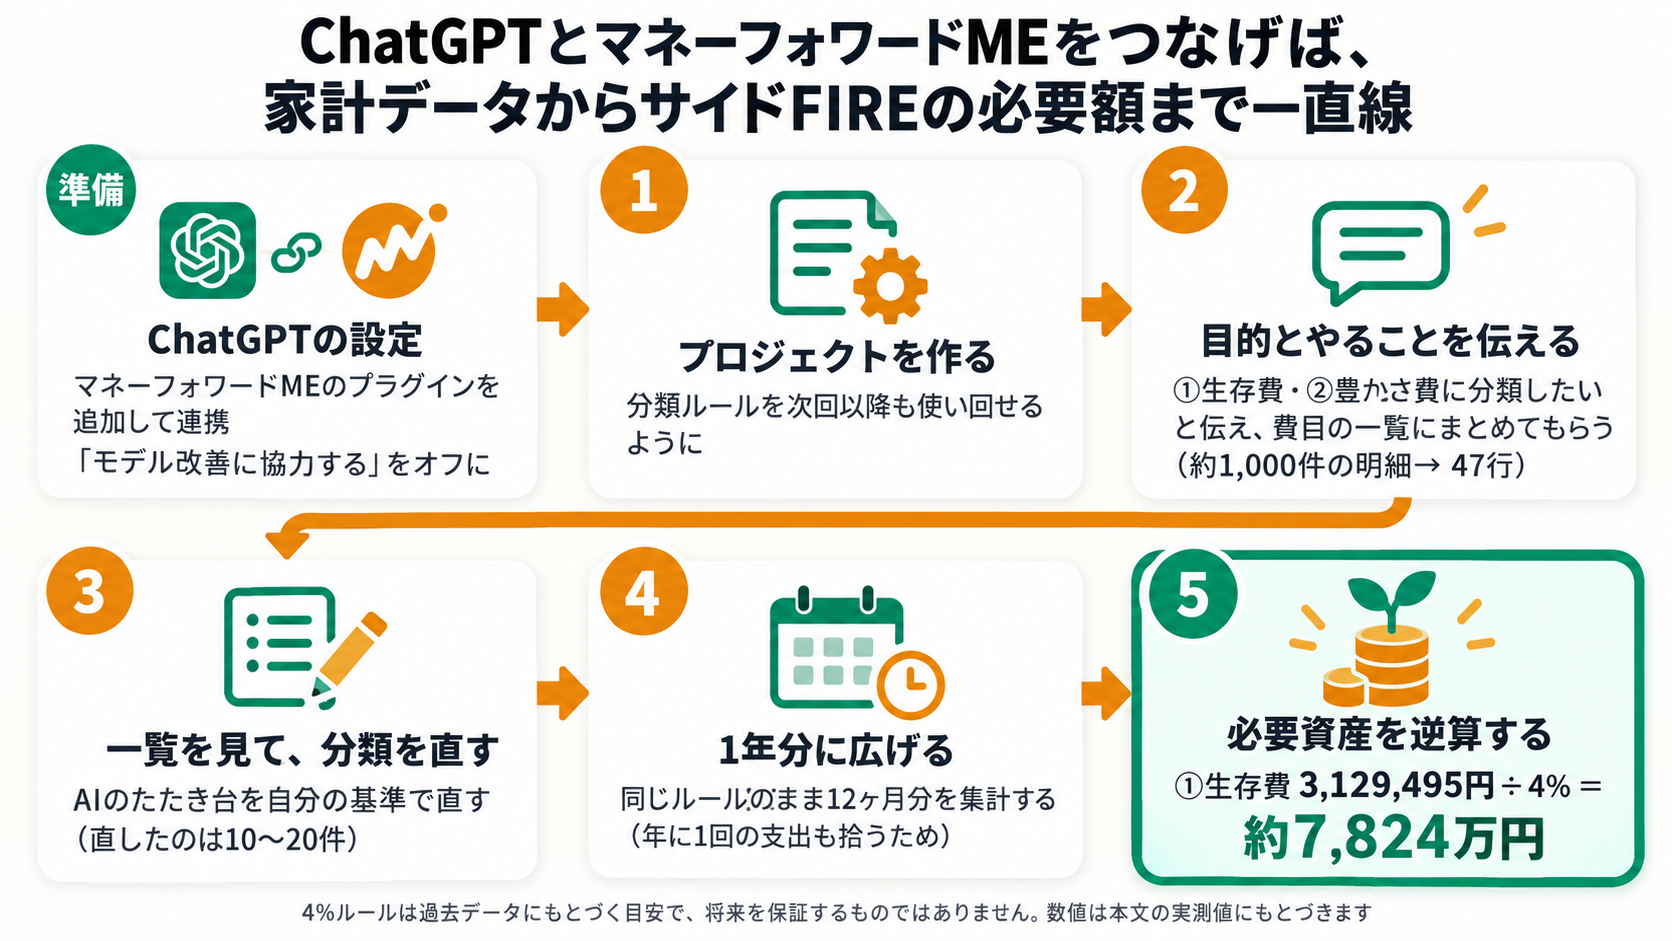
ここからが本題です。やることは5ステップあります。
- ChatGPTにプロジェクトを作る
- プロジェクト内に新しいチャットを作り、目的とやることを伝える
- 出てきた一覧を見て、分類を直す指示を出す
- 1年分に広げる
- ①生存費の年額から必要資産を逆算する
手順1:プロジェクトを作る
いきなり質問を打ち込むのではなく、まずプロジェクトを作ります。
プロジェクトは、ChatGPTの中で関連する会話をひとまとめにしておく入れ物です。これから行う作業のためのフォルダを作るイメージで考えてください。作り方は、左のメニューの「プロジェクト」を開き、画面右上の「新規」を押して名前を入れるだけです。名前は「サイドFIRE必要額」のように、あとで見て中身が分かるものがおすすめです。
なぜ普通のチャットで始めないのか。この先で支出の分類ルールを作っていくのですが、そのルールをプロジェクトの「指示」欄に保存しておけば、次回も同じルールで分類できるからです(保存のしかたは手順3の最後で説明します)。家計の集計は一度やって終わりではなく、来年も再来年も同じことをします。そのたびにルールを説明し直すのは面倒です。
実際、私は同じプロジェクトの中で別の期間を指定してみましたが、一度決めたルールのとおりに分類され、直しは不要でした。
手順2:目的とやることを伝える
プロジェクトの中に新しいチャットを作り、最初のメッセージで目的とやることを伝えます。伝える中身は2つです。
目的:〇年〇月(または複数の月)の支出を、①生きるための支出(生存費)と②生活を豊かにするための支出(豊かさ費)に分類したい。
やること:マネーフォワードMEから支出を取得して、大項目と中項目の種類と金額を一覧にしたうえで、①生存費か②豊かさ費かを分類する。
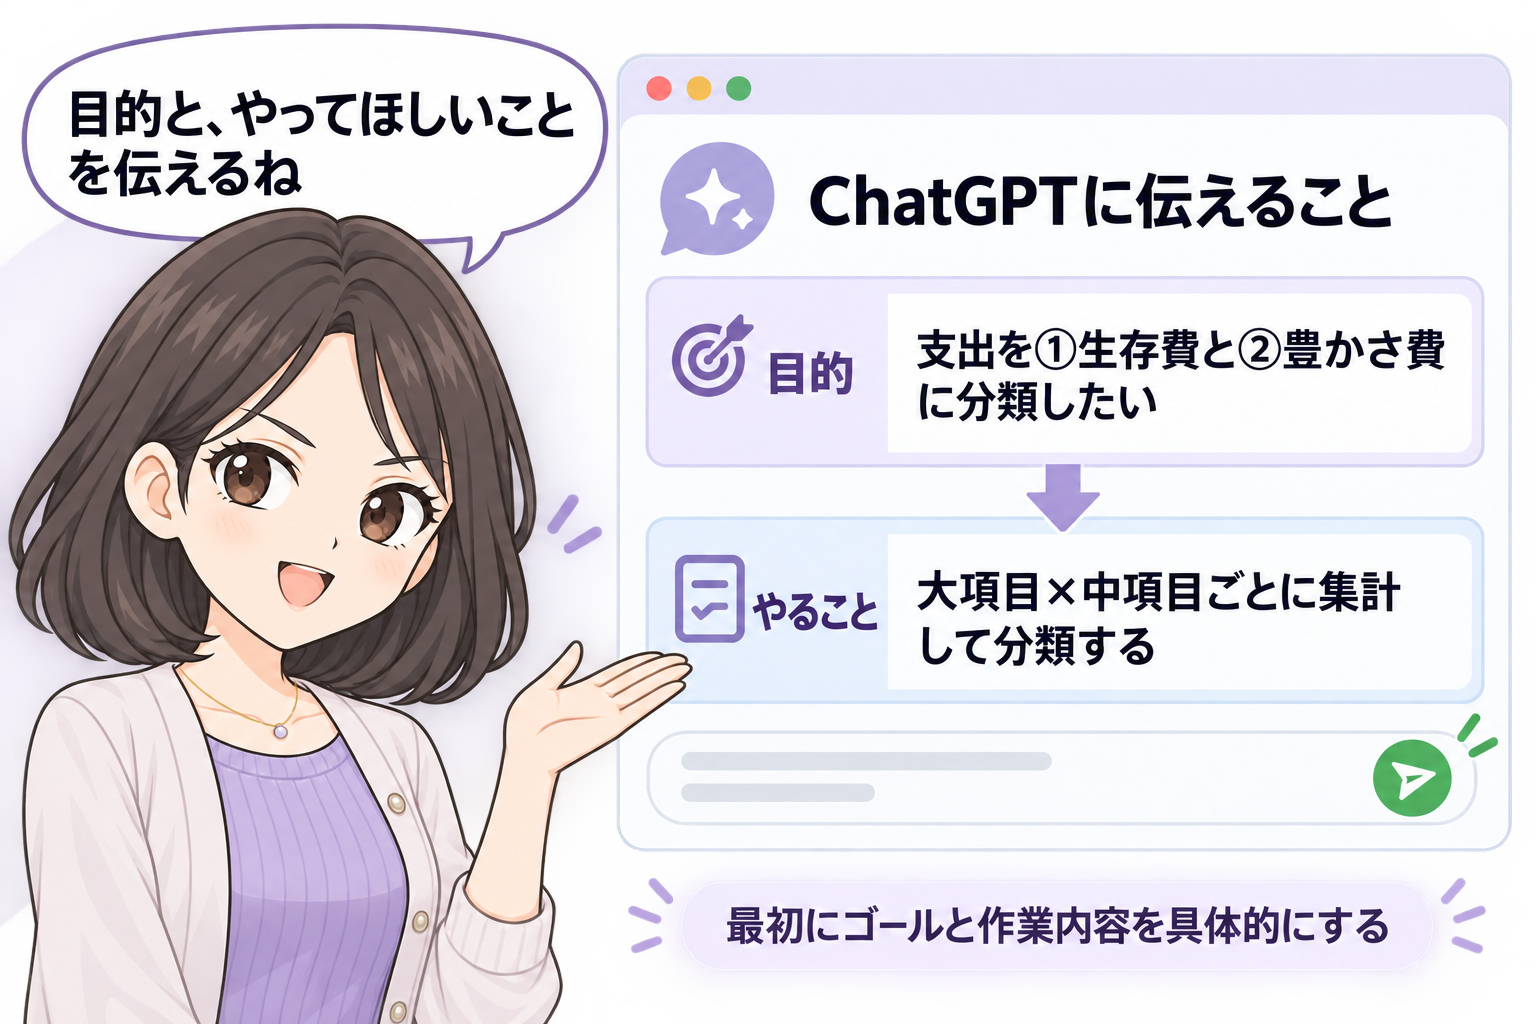
たとえば、こう頼みます。
「マネーフォワードMEから先月1ヶ月分の支出を取ってきて、大項目と中項目の組み合わせごとに合計金額を一覧にしてください。そのうえで、それぞれが①生きるための支出(生存費)か、②生活を豊かにするための支出(豊かさ費)かを分類してください」
ここでいちばん大事なのは、判断する対象を「明細」ではなく「費目」にすることです。
1年分なら1,000件近くになる明細を1件ずつ見ていたら、時間がかかってしまいます。ところが大項目×中項目の組み合わせにまとめれば、数十行に収まります。我が家の1年分は47行でした。どの明細がどの費目に入るかは、マネーフォワードMEに登録した時点ですでに決まっているので、①生存費か②豊かさ費かの判断は費目の単位でできます。
なお、私は大項目×中項目でまとめてもらいましたが、まとめる単位はご自分の家計簿に合わせて構いません。たとえばメモ欄を使って中項目より細かく記録している方なら、その粒度で見たほうが分類しやすいはずです。その単位で一覧を出せるかは、まず試してみてください。
そして、最初の分類はChatGPTにさせてしまって構いません。自分で全部決めてから渡すより、たたき台を出してもらって直すほうが速いからです。直す作業が次の手順になります。
手順3:一覧を見て、分類を直す
出てきた一覧を上から見ていき、自分の感覚と違うものを会話で直していきます。
「これは②に直して」「この費目は①のままでいい」と伝えるだけです。私の場合、実際に直したのは10〜20件でした。中身の大半は①生存費と②豊かさ費の入れ替えです。
直し方には、もうひとつあります。どちらの性質も含んでいる費目は、割合を決めて按分するという方法です。
たとえば外食は、一見すると②豊かさ費に見えます。ただ、外食しなくても食費はかかります。だから食材にあたる分は①生存費として残したい。私は3割を①生存費、残り7割を②豊かさ費として按分しました。「外食は原価3割の考えで①と②に分けて」と伝えれば、その割合で計算してくれます。なお我が家では、大項目「趣味・娯楽」(中項目「レジャー」)に入れているお店での外食を3割・7割、大項目「食費」の外食を半々としています。同じ「外食」でも、どちらの大項目に登録しているかで性質が違うからです。
ところで、そもそもなぜ直す必要があるのでしょうか。AIが出したままでよさそうにも思えます。
理由は、①生存費と②豊かさ費の分け方が、世の中の平均ではなく「その家の事情」で決まるからです。
ChatGPTが最初に出してくる分類は、一般的にはこうだろう、という一般論です。持っている情報が費目の名前と金額だけなので、それ以上は出せません。あなたの家がどこにあって、家族が何人で、その支出が生活のどこに効いているかまでは知らないのです。
我が家の例で言うと、自動車関連はすべて②豊かさ費に入れています。東京に住んでいて公共交通機関が発達しており、子どもも小学校高学年になったので、車は贅沢品だと考えているからです。地方にお住まいで通勤や送り迎えに車が欠かせないなら、同じ費目が①生存費になります。どちらかが正しいのではなく、住んでいる場所と家族の状況で答えが変わるだけです。
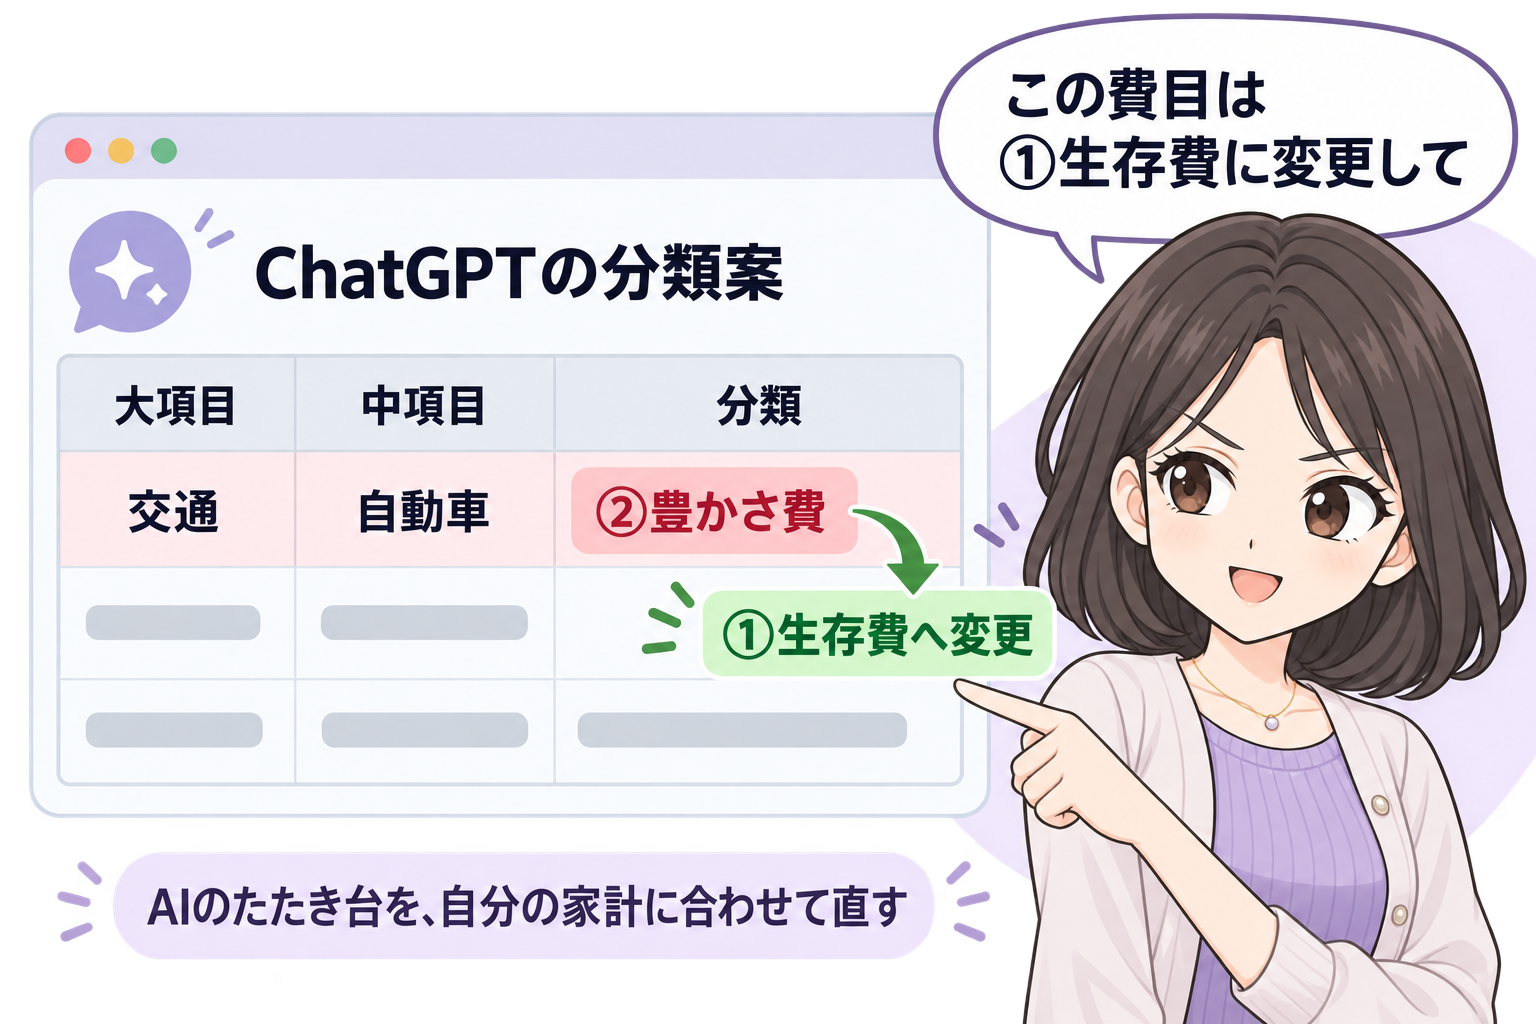
そして、この差は最後の数字にそのまま響きます。ここで出す①生存費の年額は、あとの手順で25倍されて必要資産になるからです。一般論のまま受け取ると、自分とは違う誰かの必要額を計算することになってしまいます。
だから、この直す作業だけは省けません。ここで決めた基準が、そのまま最後の数字になります。目を通すのは数十行だけです。
もうひとつ、判断が大きく分かれる費目があります。住宅ローンの返済額です。
毎月必ず出ていくお金なので①生存費に入れたくなります。ただ、FIRE後もずっと払い続けるかどうかを考えると、話が変わります。完済の時期が見えているなら、その後の生活に返済額は乗ってきません。我が家は直近で大きく繰り上げ返済をして、間もなく支払いが終わります。そこで返済額は①生存費に入れず、代わりに持ち家の維持にかかる修繕費として月2万円を積んだ金額を①生存費に入れました。家を持ち続ける以上、修繕費のほうは完済後も発生し続けるからです。
賃貸にお住まいなら、家賃はFIRE後も払い続けるので①生存費でよいと思います。住宅ローンが残り続ける方も同じです。ここは金額が大きいぶん、どちらに置くかで必要資産が1,000万円単位で動きます。自分の完済時期と照らして決めてみてください。
中項目を分けられそうなら、マネーフォワードME側を直すとなお良い
一覧を見ていると、「この費目、①生存費と②豊かさ費が混ざっているな」と気づくことがあります。
たとえば、仕事中の昼食も休日の家族での外食も、同じ「外食」という中項目で登録している場合です。前者は①生存費、後者は②豊かさ費ですが、費目が同じなので按分するしかありません。
このとき、マネーフォワードME側で中項目を分けて登録しておけば、ChatGPT上の分類は楽になります。費目が分かれていれば、按分せずにそのまま①生存費と②豊かさ費へ振り分けられるからです。
ただし、過去の明細をさかのぼって直すのは手間がかかります。無理に全部やる必要はありません(この点は後ほどの注意ポイントでも触れます)。
決まったルールは、プロジェクトの「指示」欄に保存する
直し終わったら、最後にルールを保存しておきます。「ここまで決めた分類ルールを箇条書きにして」と頼んでまとめてもらい、その内容を、プロジェクトの画面右上の「…」→「プロジェクト設定」にある「指示」欄に貼って保存します。
会話の中で直した内容は、そのままでは次の会話に引き継がれないことがあります。同じプロジェクトの過去の会話を参照してくれるのは、有料プラン(Plus・Pro)に限られるからです。指示欄に保存しておけば、無料プランでも、そのプロジェクトの中で始める会話すべてに同じルールが使われます。
手順4:1年分に広げる
ここまでで、自分のルールができました。次は1年分のデータに当てはめます。
同じプロジェクトの中で期間を変えて頼めば、手順2と3をやり直す必要はありません。指示欄に保存したルールがそのまま使われるからです。
1年分にこだわる理由は、固定資産税や年払いの保険のように、1年に1回しか出てこない支出があるからです。12ヶ月分をまとめて集計すれば、それらも1回分きちんと①生存費に入ります。
まだ1年分のデータがたまっていない場合は、手元にある月の平均額を12倍して1年分とみなす方法で試算できます。ただし、この方法では年1回の支出を正しく拾えません。手元の月に年1回の支出が入っていなければ①生存費は少なめに、入っていれば12倍されて多めに出ます。1年分たまったら、あらためてやり直すのがおすすめです。
手順5:サイドFIREにいくら必要か、①生存費の年額から逆算する
最後に、①生存費の年額から必要資産を出します。使うのは4%ルール——初年度に資産の4%を取り崩し、以後は物価に合わせて調整する前提で、必要額を逆算する考え方です。もとは、初年度に資産の4%を引き出し、その後は物価上昇に合わせて調整しながら30年間もつかを検証した研究です。
計算は割り算ひとつです。
①生存費の年額 ÷ 4% = サイドFIREに必要な資産額
我が家の数字を入れてみます。2025年6月〜2026年5月の①生存費は年313万円(月平均26万1,000円)でした。逆算は、丸める前の金額で計算します。
3,129,495円 ÷ 4% = 約7,824万円
これが、②豊かさ費を自分の労働でまかなう前提(サイドFIRE)で、資産所得に任せたい部分の金額です。①生存費さえ資産所得で賄えていれば、②豊かさ費のための仕事は「お金のための我慢の仕事」でなくてよくなります。
完全FIRE(①生存費+②豊かさ費の全額を資産所得で賄う形)と比べたときの差額など、もう少し踏み込んだ分析はClaude Codeで「FIRE家計簿」を作る に書いたので、そちらをご覧ください。
4%ルールは米国の株式と債券の過去データにもとづく目安で、将来を保証するものではありません。「必ずこの金額で大丈夫」という話ではなく、自分の①生存費を起点に距離感をつかむための物差しとして使ってください。
もうひとつ、この金額を見るときに頭に置いておきたいことがあります。会社員のあいだは、社会保険料や住民税が給与から天引きされるため、家計簿の明細には出てきません。ところがFIRE後は、国民健康保険料・国民年金保険料や住民税などを自分で納める場面が出てきます(働き方によって勤め先の社会保険に入る場合は扱いが変わります)。つまりここで出した①生存費には、その分が含まれていません。逆算した金額は、下限の目安として見てください。
仕分けをやってみて分かったこと
手順どおりに進めれば数字は出ます。ただ、そのまま受け取ると自分の家計の数字にならない部分があります。実際にやって分かったことを並べておきます。
①生存費か②豊かさ費かの判断は、自分でする
いちばん大事なのはここです。「家計簿を①と②に分けて」とだけ頼むと、自分の考えとは違う分け方で返ってきます。
手順を確かめる過程で、ルールを渡さずに明細を丸ごと判定させてみたことがあります。そのとき塾や習いごとが①生存費に分類されました。我が家ではこれらを②豊かさ費に入れています。教育をどう位置づけるかは家庭の価値観そのもので、一般論で決められる話ではありません。
①生存費と②豊かさ費の分け方に、絶対の正解はありません。判断材料を渡さなければ、AIは一般的にはこうだろうという基準で振り分けます。そしてその基準は、たいてい自分の基準とは違っています。
人によって①生存費になるものと②豊かさ費になるものが違うのは、当たり前のことです。読書を趣味にしている人なら、書籍代が①生存費に入っても何ら変ではありません。手順3で一覧を見ながら直していく作業は、この「自分の基準」を決める作業そのものです。ここだけは省略できません。
細かさの緩急は、手間との調整で決める
厳密にやろうとすると続きません。ここは割り切りが要ります。
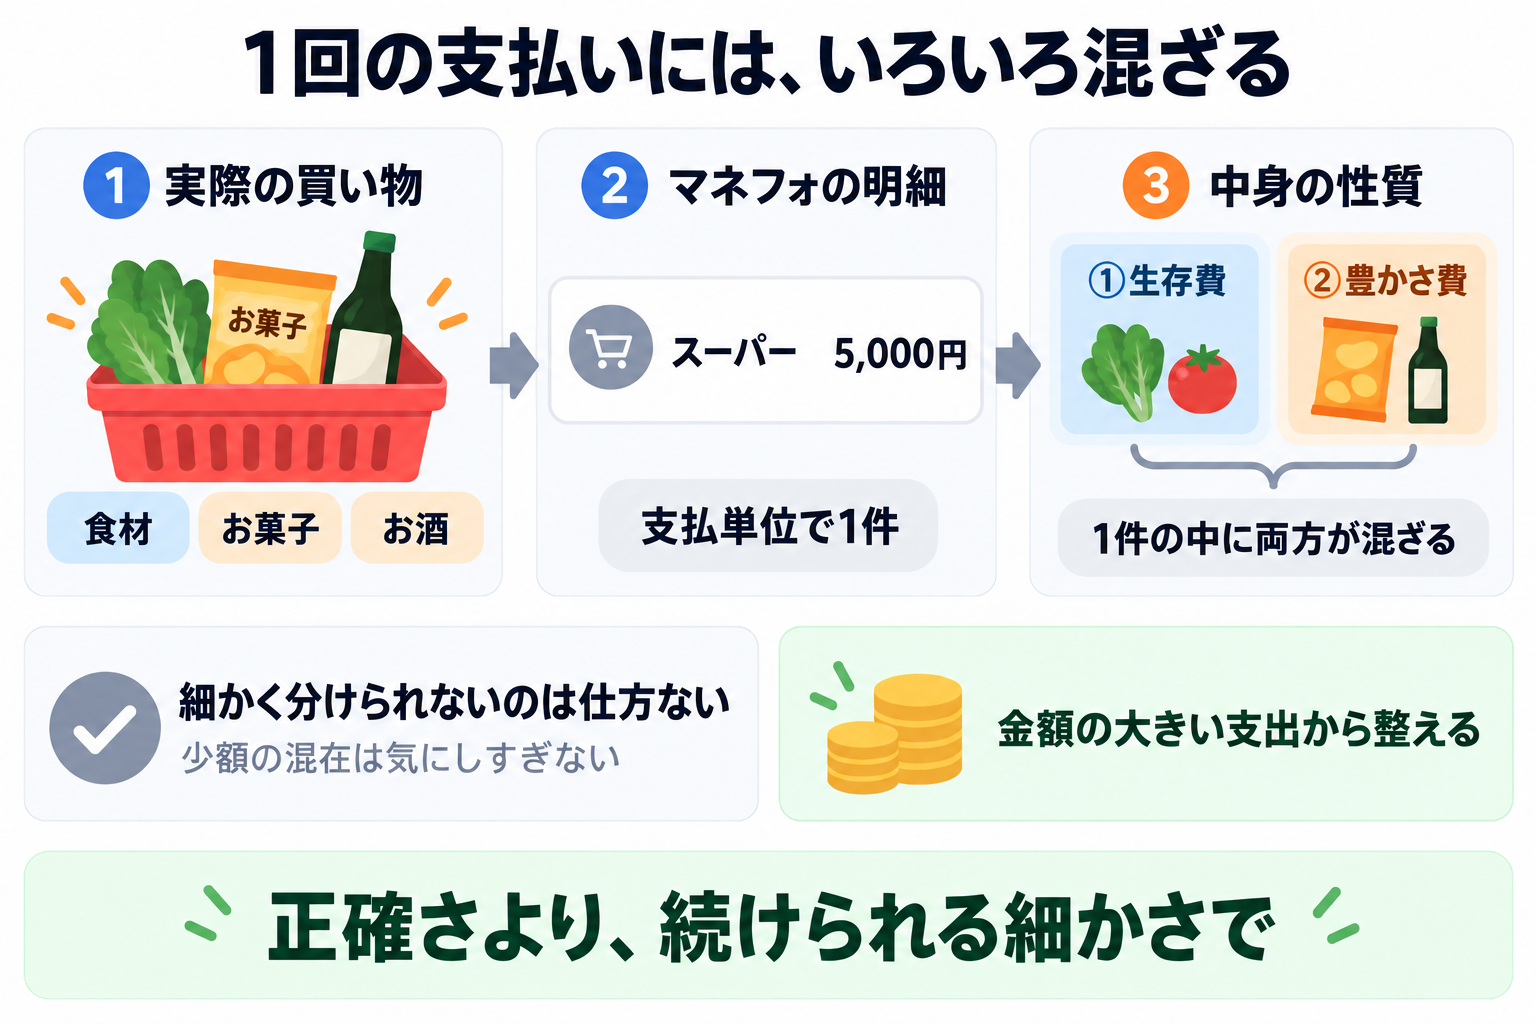
マネーフォワードMEのデータは支払いの単位でまとまっています。だから1回の支払いの中に①生存費と②豊かさ費が混ざります。スーパーでの買い物には、食材(①生存費)もお菓子やお酒(②豊かさ費)も入っています。我が家は買い物を妻が中心にしているので、私に分かるのは「どこでいくら払ったか」だけです。私は明細を分解するところまではやっていません。
用途が追えない費目も残ります。私の場合はこう処理しました。
| 費目 | 扱い | 理由 |
|---|---|---|
| ATMの現金引き出し | ①生存費と②豊かさ費を半々に按分 | 引き出したあとの使い道が明細から追えない |
| こづかい | 各月2万円までを①生存費、超えた分を②豊かさ費 | 通勤交通費や昼食代が含まれるが、超過分は趣味の出費とみなす |
これは分類の精度の問題ではなく、自動で取り込んだデータに情報がないという構造的な話です。だから道具を変えても解決しません。
ただし、金額の大きい支出は分類しておくと情報が正確になります。割合の小さい費目をいくら精密に分けても、サイドFIREに必要な金額に大きな影響はありません。一方で、年10万円分を取り違えただけでも、4%ルールで逆算する必要資産は250万円変わります(10万円 ÷ 4%)。手間をかけるなら、金額の大きいほうからです。
直すのは過去ではなく、これから登録する明細でいい
手順3で「マネーフォワードME側の中項目を分けると楽になる」と書きました。ただ、過去の明細をさかのぼって直すのは大変です。1年分ともなると、それだけで挫折します。
無理はしなくて大丈夫です。これからつける明細を、集計しやすいように分類していけばよいと考えています。来年の集計は、そのぶん楽になります。
参考までに我が家の例を挙げると、お店でする外食は大項目「趣味・娯楽」の中項目「レジャー」に、コンビニなどで買ってくるものは大項目「食費」に分けて登録しています。そのうえで、さらに中項目で他の支出と区別しています。こうしておくと、費目の一覧を見ただけで性質が分かります。
この集計をやり直す頻度は、年に1回で十分です
一度やってみると、次はいつやればいいのかが気になると思います。私は年に1回くらいで十分だと考えています。
理由は2つあります。ひとつは、一度仕組みを作ってしまえば、毎月見直す必要はないこと。もうひとつは、手順4で触れたとおり、年1回しか出てこない支出を拾うためです。
そして2回目からは、ぐっと楽になります。プロジェクトの指示欄に分類ルールを保存してあるので、手順2と手順3をやり直す必要はありません。新しい期間を伝えるだけで、同じルールで集計してくれます。
ChatGPTとの連携で知っておきたいこと
ここからは、家計の仕分けそのものではなく、ChatGPT側の仕組みの話です。使う前に知っておくと迷わずに済みます。
できるのは読み取りだけで、マネーフォワードME側は直せません
ChatGPTの画面から、マネーフォワードMEのデータを書き換えることはできません。できるのは読み取りだけです。たとえば手順3で「この中項目は分けておきたい」と思っても、ChatGPTに頼んで直してもらうことはできません。マネーフォワードMEを開いて、自分で修正することになります。2つの画面を行き来する必要がある、と思っておいてください。
もうひとつ、この連携は家計のデータがChatGPT(OpenAI)側に渡ることで成り立つ仕組みです。渡るのは入出金・家計簿や資産・負債のデータで、金融機関のログイン情報は渡りません。こうしたデータがChatGPTに連携されることは認識したうえで、お使いください。
公式の案内をまとめると、次のとおりです。
| 項目 | 内容 |
|---|---|
| できること | 入出金・家計簿、資産・負債データの読み取りのみ |
| できないこと | ChatGPTの画面からのME操作(口座更新・連携の追加・明細の編集) |
| データの渡り方 | 会話の中で読み取る方式。定期的・能動的にデータを送る仕組みではない |
| 参照しないもの | 金融機関の認証情報、プロフィール情報 |
| 学習利用 | ChatGPT側の設定次第(前半でオフにしたとおり) |
| 連携の解除 | マネーフォワードME側での解除はWeb版からのみ。スマホアプリ版では解除できない |
最後の1行は見落としやすいところです。連携をやめたくなったときにスマホアプリを探しても解除ボタンがないので、Web版から操作すると覚えておいてください。
ChatGPTの無料プランでもできました
有料プランでないとできないのでは、と気になった方もいると思います。私は普段は有料プランを使っていますが、無料プランでも、明細の取得から①生存費と②豊かさ費の分類まで通ること、手順1のプロジェクトを作って指示欄に分類ルールを保存できることを、それぞれ確認しました。利用制限に当たることもありませんでした。なお、保存したルールで別の期間を分類するところ(手順4)は、無料プランでは試していません。
なお、OpenAIの案内にはアプリを使えるかどうかは、アプリの種類・契約プラン・お住まいの地域・ワークスペース・ロール・モデル・使っている画面によって変わると書かれています(ChatGPT の接続済みアプリ|OpenAI ヘルプ)。まずはご自身のChatGPTのプラグイン画面で、マネーフォワードMEの追加ボタンが押せるかどうかを見てみてください。
まとめ
マネーフォワードMEとChatGPTの連携で、家計を①生存費と②豊かさ費に仕分けてサイドFIREの必要額を出すまでを振り返ります。
- 設定はChatGPTの画面だけで終わる:連携は検索・追加・ログイン・範囲確認の4操作。あわせて「設定 → データコントロール → モデル改善に協力する」をオフにしておく(新規アカウントでは初期値がオンでした)
- 判断するのは明細ではなく費目:大項目×中項目の一覧にまとめれば、1年分でも数十行。我が家は47行でした
- 最初の分類はAIに、直しは自分で:たたき台を出してもらい、違うところを会話で直します。私が直したのは10〜20件。どちらの性質も含む費目は、外食3割・7割のように按分します
- 1年分で見る:固定資産税や年払いの保険を1回分拾うためです。データが足りなければ月平均×12で試算し、たまったらやり直します
まずは直近1ヶ月分から試してみてください。1ヶ月分なら費目の行数がさらに減るので、最初の一歩のハードルが下がります。そこで自分のルールが固まれば、あとは期間を12ヶ月に広げるだけです。
①生存費と②豊かさ費に分ける考え方そのもの、マネーフォワードMEへの登録のしかた、完全FIREとの必要資産の比較は、Claude Codeで「FIRE家計簿」を作る で詳しく書いています。あわせてどうぞ。何かの参考になれば幸いです。
参考文献・出典
- マネーフォワード ME ヘルプ|[Apps in ChatGPT]で利用できるアプリの提供開始のお知らせ — 提供開始日・連携でできること
- マネーフォワード ME ヘルプ|[ChatGPT]版『マネーフォワード ME』をご利用いただくにあたっての注意事項 — 参照するデータの範囲・学習利用・ME側の操作可否
- マネーフォワード ME ヘルプ|[ChatGPT]との連携手順、連携の解除手順 — 連携の手順と解除の手順(解除はWeb版からのみ)
- マネーフォワードホーム株式会社 プレスリリース(2026年9月17日) — OpenAI「Apps in ChatGPT」への対応
- ChatGPT の接続済みアプリ|OpenAI ヘルプセンター — 利用条件(アプリ・プラン・地域・ワークスペース・ロール・モデル・使用する画面によって異なる)
※いずれも2026年9月22日時点の情報です。仕様は変更される場合があるため、利用前に最新の案内をご確認ください。
また、支出を①生存費と②豊かさ費に分けるという考え方そのものは、両学長(リベ大)の発信から学んだものです。リベ大は「お金にまつわる5つの力」を発信するYouTubeチャンネル、リベシティはその両学長が運営するお金の悩み相談コミュニティで、私自身も一会員として日々学んでいます。
- リベラルアーツ大学(両学長 公式YouTubeチャンネル) — 「お金にまつわる5つの力」を発信。家計管理・FIREの考え方を学びました
- リベシティ — リベ大が運営するお金の悩み相談コミュニティ
関連記事
- Claude Codeで「FIRE家計簿」を作る|支出を生存費と豊かさ費に自動仕分け — ①生存費と②豊かさ費に分ける考え方、マネーフォワードMEへの登録のしかた、必要資産の逆算までを詳しく書いています
- マネーフォワードMEで家計簿自動化|料金と弱点も【金融SE】 — 連携のもとになる家計データをどう整えるか
- 配当金生活に必要な資産額を計算する|インデックス投資取り崩しとの比較シミュレーション — 出した①生存費の年額から、必要元本を利回り別に逆算する方法
- Claude Codeで資産記録を自動化した|出力フォーマットを渡すだけの月次管理フロー — 同じ「ルールを先に決める」考え方を資産記録に当てはめた例
- Claude Codeで「配当金カレンダー」を自動生成する|保有銘柄CSVを渡すだけで年間キャッシュフローを可視化 — 資産側のキャッシュフローを可視化する例
注記: 本記事は個人の体験談です。動作は2026年9月22日時点の筆者の環境で確認したもので、プランや地域、利用環境によって使える範囲は異なります。FIREの可否・必要額・税制の判断は家庭ごとに異なり、最終的な判断は自己責任でお願いします。