106万円の壁がなくなると聞きました。週20時間以上働くと社会保険に入ることになるそうですが、手取りが減って損をしないか心配です。
「月収8.8万円」という要件は、2026年10月1日に撤廃されました。いまは、従業員51人以上の会社で週20時間以上働く人(学生を除く)は、年収にかかわらず社会保険の加入対象になります。保険料を払うぶん、目先の手取りはたしかに減ります。
それなら、週20時間未満に抑えて働くのがいちばん得なんじゃない?
手取りだけを見ると、そう見えますよね。ただ、厚生年金に入れば将来の年金が増えますし、障害年金や遺族年金といった「もしも」の保障も手厚くなります。目先の手取りと、将来の年金や保障を比べて考える必要があります。
結局、自分の場合は損なのか得なのか、どうやって判断すればいいんですか?
働く時間と時給によって、手取りが加入前に戻るタイミングが変わります。本記事では、時給別に手取りがいくら減り、何時間働けば戻るのか、年金がいくら増えるのかを試算しましたので、一緒に見ていきましょう。
2026年10月から、パートなどで働く人が勤め先の社会保険に加入する条件(いわゆる106万円の壁)が変わりました。「年収の壁を超えると損」という言葉はよく耳にしますが、働く時間や時給によって、手取りや年金にどんな変化が起こるのかといった情報は、しっかり調べないとなかなか出てきません。この記事では、制度の説明は最小限にとどめ、手取りの減る額と年金の増える額を「金額」で試算して紹介します。
試算のあとには、損をしたままで終わらせないための、働き方の判断ポイントも紹介します。
なお、本記事は前提条件を明示した概算で、判断材料をお渡しすることを目的としています。筆者の考えは後半で述べますが、最終的な判断はご自身の状況に合わせてください。実際の保険料・年金額はお住まいの地域や加入する健保組合によって異なります。
この記事でわかること
- 2026年10月以降、誰が新たに社会保険の加入対象になるか
- 社会保険に加入すると手取りは月収別にいくら減るか(実額)
- 収入が増えたのに手取りが減る「働き損」になる労働時間と年収(時給別)
- 厚生年金で老齢年金がいくら増えるか・何年で元が取れるか(損益分岐)
- 厚生年金・健康保険で広がる「もしも」の保障(障害年金・遺族年金・傷病手当金)
先に結論|手取りが戻るのは週23〜24時間(時給別の早見表)
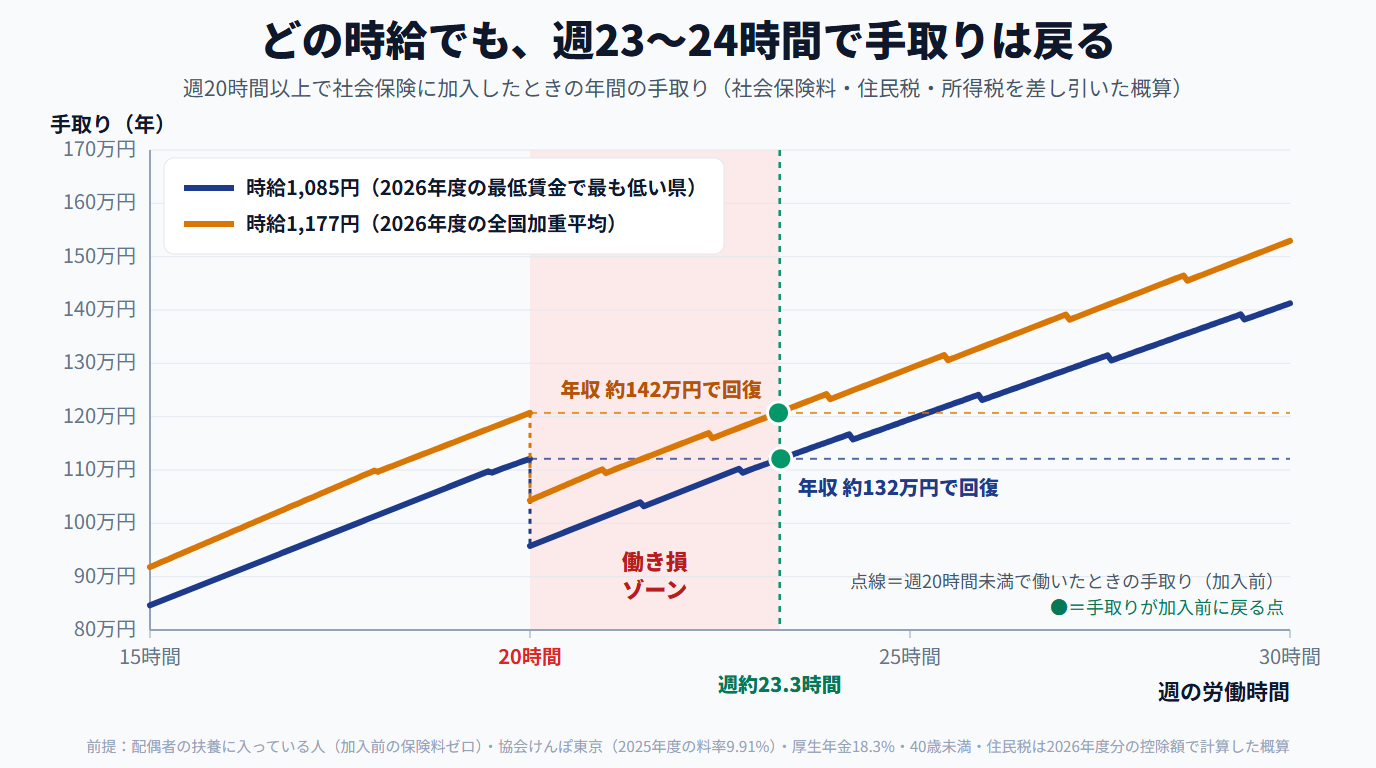
どの時給でも、週23〜24時間を超えて働けば、手取りは加入前(同じ時給で週20時間未満まで働いていたとき)の水準に戻ります。年収にすると時給によって変わるので、自分の時給に近い行を探してください。これまで106万円の壁に合わせて働いていた方は、1,023円の行が目安です。比べる相手を週20時間未満にした理由は、次章で説明します。
| あなたの時給 | 加入前(週20時間未満)の年収 | 週20時間で加入した直後の手取り | 手取りが加入前に戻る年収 |
|---|---|---|---|
| 1,023円(2025年度の最低賃金で最も低い県) | 約106万円 | 年約15万円減 | 約125万円(週約23.4時間) |
| 1,085円(2026年度の最低賃金で最も低い県) | 約113万円 | 年約16万円減 | 約132万円(週約23.3時間) |
| 1,177円(2026年度の最低賃金の全国加重平均) | 約122万円 | 年約16万円減 | 約142万円(週約23.3時間) |
| 1,200円 | 約125万円 | 年約16万円減 | 約145万円(週約23.2時間) |
- 週20時間以上〜週23時間ごろ:中途半端ゾーン。手取りが加入前を下回る。ここで止めると減ったまま
- 週23〜24時間を超える:回復ゾーン。手取りが加入前を上回り、年金・保障の上乗せも残る
- 週20時間未満:加入対象外。手取りは変わらないが、年金の上乗せと保障も増えない
※金額はいずれも概算です。社会保険料に加えて住民税・所得税も差し引いた手取りで比べています(会社員の配偶者の扶養に入っている人・東京都・40歳未満。健康保険は2025年度の料率、住民税は2026年度分の控除額で計算)。社会保険料の前提はこのあとの試算で明示します。
※時給がおよそ1,250円を超えると、週20時間未満でも年収が130万円を超えます。この場合は配偶者の扶養から外れ、加入前から国民健康保険・国民年金の保険料を払うことになるため、この比較は当てはまりません。2026年度の最低賃金が1,250円を超える東京都(1,280円)・神奈川県(1,279円)で働く方は、最低賃金でもこれに当たります。
※2026年度の最低賃金は、都道府県ごとに2026年10月〜12月にかけて順次切り替わります(厚生労働省 令和8年度 地域別最低賃金 答申状況 )。
2026年10月、106万円の壁はこう変わる(最小限の概説)
「月収8.8万円(年収約106万円)」という金額要件が撤廃され、週20時間以上働くかどうかが社会保険の加入ラインになりました。
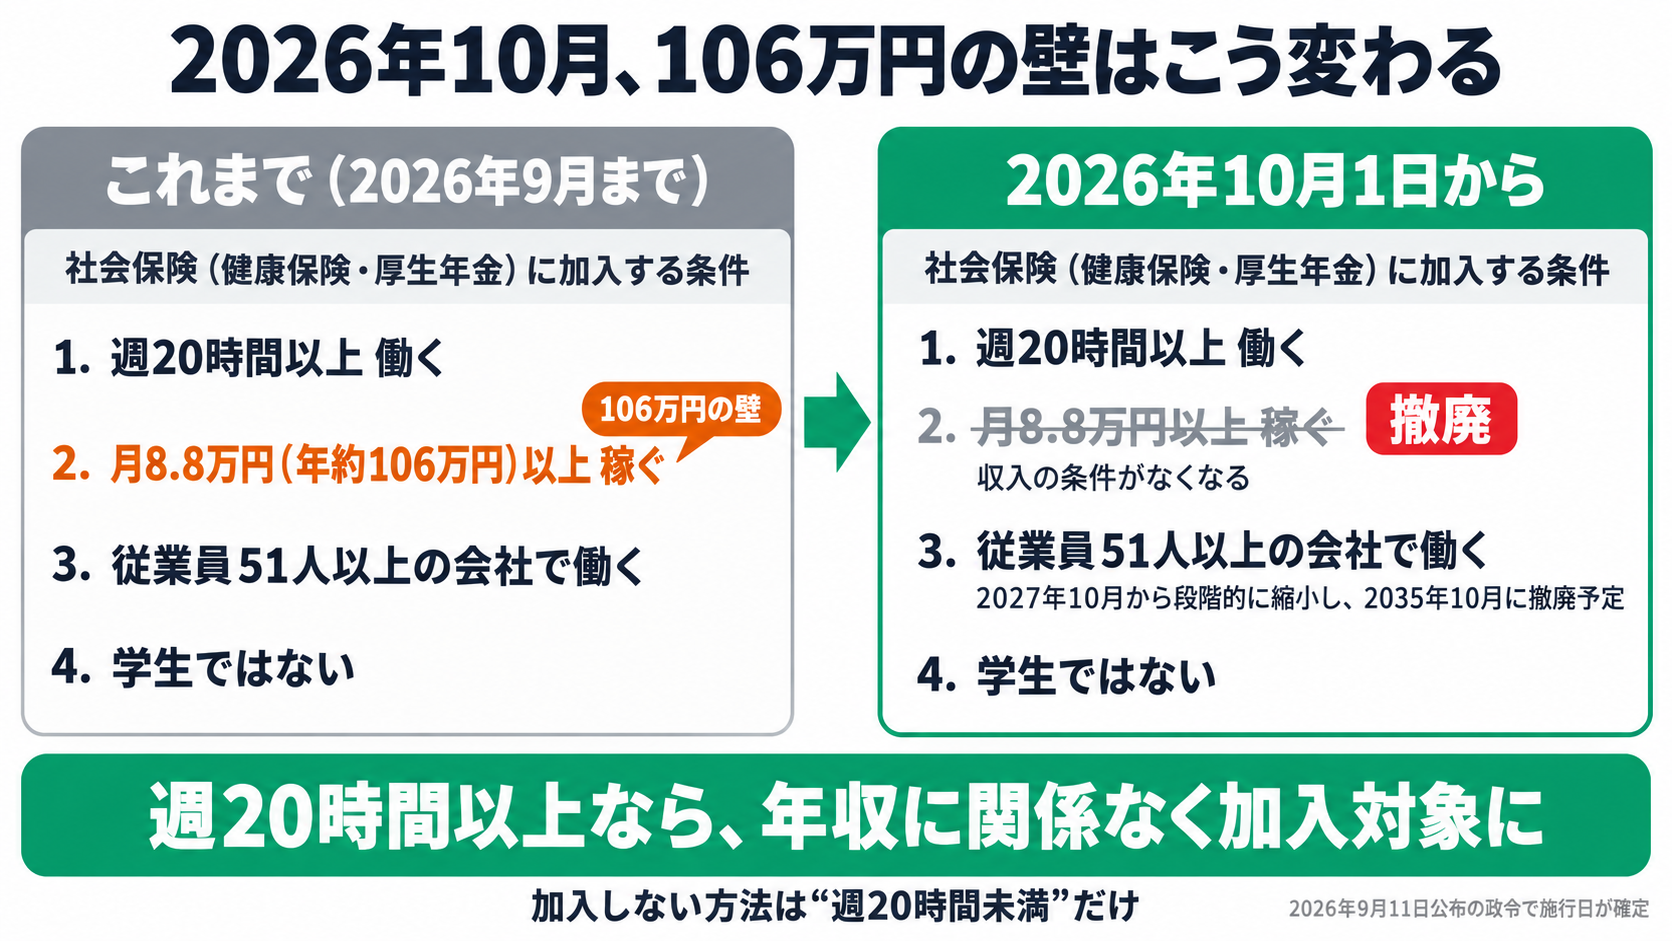
時期について、厚生労働省は「法律の公布から3年以内で、全国の最低賃金が1,016円以上となることを見極めて判断する」としていました。その後、すべての都道府県で2025年度の最低賃金が1,016円を超えたことから、2026年10月に賃金要件を撤廃する予定と公表しました(厚生労働省のリーフレット )。そして2026年9月11日に公布された政令で、施行日が2026年10月1日に決まりました(官報 令和8年9月11日 号外第203号 )。
これまでの106万円の壁は、「週20時間以上」と「月8.8万円(年約106万円)以上」の両方を満たす人が対象でした。週20時間ぎりぎりまで働いたときの年収は時給で決まる(時給×20時間×52週)ため、この壁に合わせて働く時間を調整していたのは、週20時間以上働かないと106万円に届かない、時給がおよそ1,019円以下の人でした。時給がそれより高い方は、週20時間未満のまま106万円を超えられたため、もともとこの壁は関係ありませんでした。
最低賃金が上がり、週20時間以上働けば誰でも月8.8万円を超えるようになった今、「年106万円に抑える」という働き方はできなくなりました。加入しない方法は「週20時間未満にする」ことだけです。そのため本記事の試算は、同じ時給で週20時間未満まで働いたときの手取りと比べています。
これまで複数あった加入要件のうち賃金要件がなくなることで、影響を受ける人は少なくありません。報道によると、厚生労働省は、106万円の壁を意識している可能性がある人を、全国でおよそ65万人と推計しています。賃金要件・企業規模要件の撤廃まで含めると、新たに厚生年金の加入対象となる人はさらに広い範囲にのぼると見られています。あわせて、これまで加入対象を「従業員51人以上の企業」に限っていた企業規模要件も、2027年〜2035年にかけて段階的に撤廃される予定です。つまり、勤め先の規模にかかわらず、週20時間以上働けば加入する方向に進んでいきます。
本記事では制度の詳細には立ち入りません。4つの壁(103万・106万・130万・178万)の全体像や、税の壁と社会保険の壁の違いを先に押さえたい方は、年収の壁2026年版:「自分はどうすればいい?」を立場別に整理する をご覧ください。
社会保険に加入すると手取りはいくら減るか(月収別・実額)
社会保険料の本人負担は額面のおおむね14%(40歳以上で介護保険料が加わるとおよそ15%)で、月収10万円なら月およそ1.4万円・年間約17万円の手取り減になります。まずはここを実額で押さえます。
保険料の決まり方(労使折半・本人負担は額面の約14%)
社会保険料(健康保険+厚生年金)は、会社と従業員が半分ずつ負担する「労使折半」が原則です。料率の全体は健康保険が約10%・厚生年金が18.3%で、合計するとおよそ28%前後。このうち本人が払うのはその半分なので、額面のおよそ14%(40歳以上で介護保険料が加わるとおよそ15%)が給料から天引きされる、というのが大まかな目安です。
※本記事の概算は、協会けんぽ(東京都・2025年度水準の料率約9.9%/介護保険第2号該当なし)と厚生年金18.3%、いずれも労使折半を前提にしています。お住まいの都道府県・加入する健保組合・40歳以上の介護保険料の有無によって金額は変わります。
月収別シミュレーション(協会けんぽ東京・厚生年金18.3%前提)
本人負担分(労使折半後)を月収別に概算すると、次のようになります。社会保険料の計算に使う「標準報酬月額」(月収を一定の幅で区切った基準額)を、その月収帯に当てはめた概算値です。
| 月収(額面) | 健康保険・本人負担(月額) | 厚生年金・本人負担(月額) | 本人負担合計(月額) | 年間の保険料(手取りから引かれる額・概算) |
|---|---|---|---|---|
| 8.8万円 | 約4,400円 | 約8,000円 | 約12,400円 | 約15万円 |
| 10万円 | 約5,000円 | 約9,000円 | 約14,000円 | 約17万円 |
| 12万円 | 約5,900円 | 約10,800円 | 約16,700円 | 約20万円 |
ポイントは、厚生年金の負担額が健康保険より大きいことです。ただし後述するように、この厚生年金分は「将来の自分の年金」として戻ってくる性格を持ちます。健康保険分も、傷病手当金などの保障とセットです。
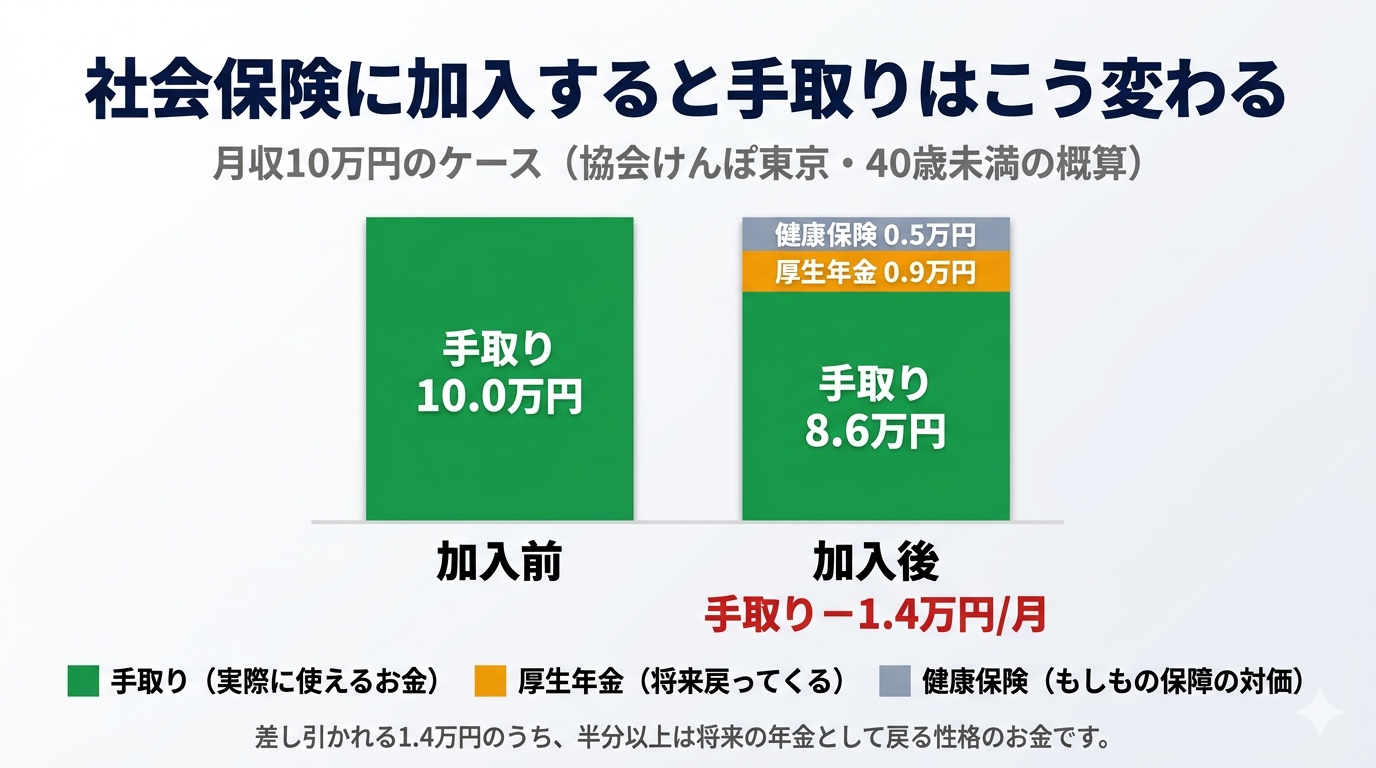
つまり、月収10万円なら手取りは月1.4万円ほど減りますが、その内訳の半分以上は将来戻ってくる厚生年金です。「消えるお金」と「積み立てるお金」を分けて見るのが第一歩です。
「働き損」になるのはどの働き方か(逆転現象の損益分岐)
注意したいのは、週20時間を少しだけ超えて加入すると、加入前より手取りが減る逆転ゾーンが生まれる点です。手取りが加入前(週20時間未満で働いていたとき)の水準に戻るのは、時給にかかわらず週23〜24時間ほどです。年収にすると、時給1,085円(2026年度の最低賃金で最も低い県)で約132万円、全国加重平均の1,177円で約142万円です。社会保険料に加えて、住民税・所得税も差し引いた手取りで比べています(所得税はこの収入の範囲ではかかりません)。
逆転が起きるのは、加入した瞬間に額面の約14%が天引きされるため、収入の増え方が天引き額の増え方に追いつくまで時間がかかるからです。たとえば時給1,085円で週20時間働いて加入すると、年間約17万円の保険料がかかり、手取りは加入前より年約16万円少なくなります。その後、働く時間を増やして収入が伸びるにつれて手取りも回復し、週約23.3時間(年収約132万円)で加入前の手取り水準を追い抜く、というのが大まかなカーブです。
時給が違っても回復に必要な時間がほぼ同じになるのは、社会保険料が収入に対する割合で決まるからです。週20時間分の手取りを取り戻すには、時給にかかわらず、あと2割弱(週3〜4時間ほど)多く働けばよい計算になります。
ここから導ける行動指針はシンプルです。
- 中途半端に超えるのが一番損。週20時間を超えて週23時間ごろまでで止めると、手取りが減ったまま回復しきりません
- 超えるなら、損益分岐(週23〜24時間)を抜けるまで働く。そこを越えれば手取りは加入前を上回り、かつ年金や保障の上乗せも得られます
なお、ここでの損益分岐はあくまで「目先の手取り」だけで見た線です。後述する年金や保障まで含めると、評価は変わってきます。
厚生年金に入ると「将来の老齢年金」がいくら増えるか
結論として、厚生年金に加入すると基礎年金に「報酬比例部分」が上乗せされ、加入年数と月収に応じて将来の老齢年金が増えます。目先の手取り減は、十数年で取り戻せる水準になることが多いです。
理由は、厚生年金の上乗せ額が「平均月収 × 一定の係数 × 加入月数」というかたちで積み上がるためです(日本年金機構の報酬比例部分の計算式をベースにした概算)。月収10万円・加入20年なら、年額でおよそ13万円前後の上乗せ(=月1万円強)が一つの目安になります。
| 月収(額面) | 加入10年で増える老齢年金(年額) | 加入20年で増える老齢年金(年額) |
|---|---|---|
| 8.8万円 | 約5.7万円 | 約11.4万円 |
| 10万円 | 約6.5万円 | 約13.0万円 |
| 12万円 | 約7.8万円 | 約15.6万円 |
この上乗せは、生きているかぎり受け取れる「終身」の年金です。たとえば月収10万円で20年加入した人が払う厚生年金の本人負担総額は、おおまかに約9,000円×12カ月×20年=約216万円です。これに対して、年13万円の上乗せが一生続きます。
ここから「何年で元が取れるか」を見ると、受給開始(原則65歳)からおおむね15〜17年、つまり80歳前後で払った保険料分を回収できる計算です。日本人の平均寿命は男性が約81歳・女性が約87歳なので、平均まで生きれば回収でき、長生きするほど得になりやすい設計と言えます。
なお、この回収年数は本人負担分だけを比べたものです。会社が同額を負担している分や、本人負担分を仮に投資に回していたら得られたはずの利益(機会費用)は含めていません。
ただし、これは目先の手取り減を年金だけで評価した場合の話です。本当の価値は、次に挙げる「もしも」の保障まで含めて見えてきます。
見落とされがちな「もしも」の保障——障害年金・遺族年金が手厚くなる
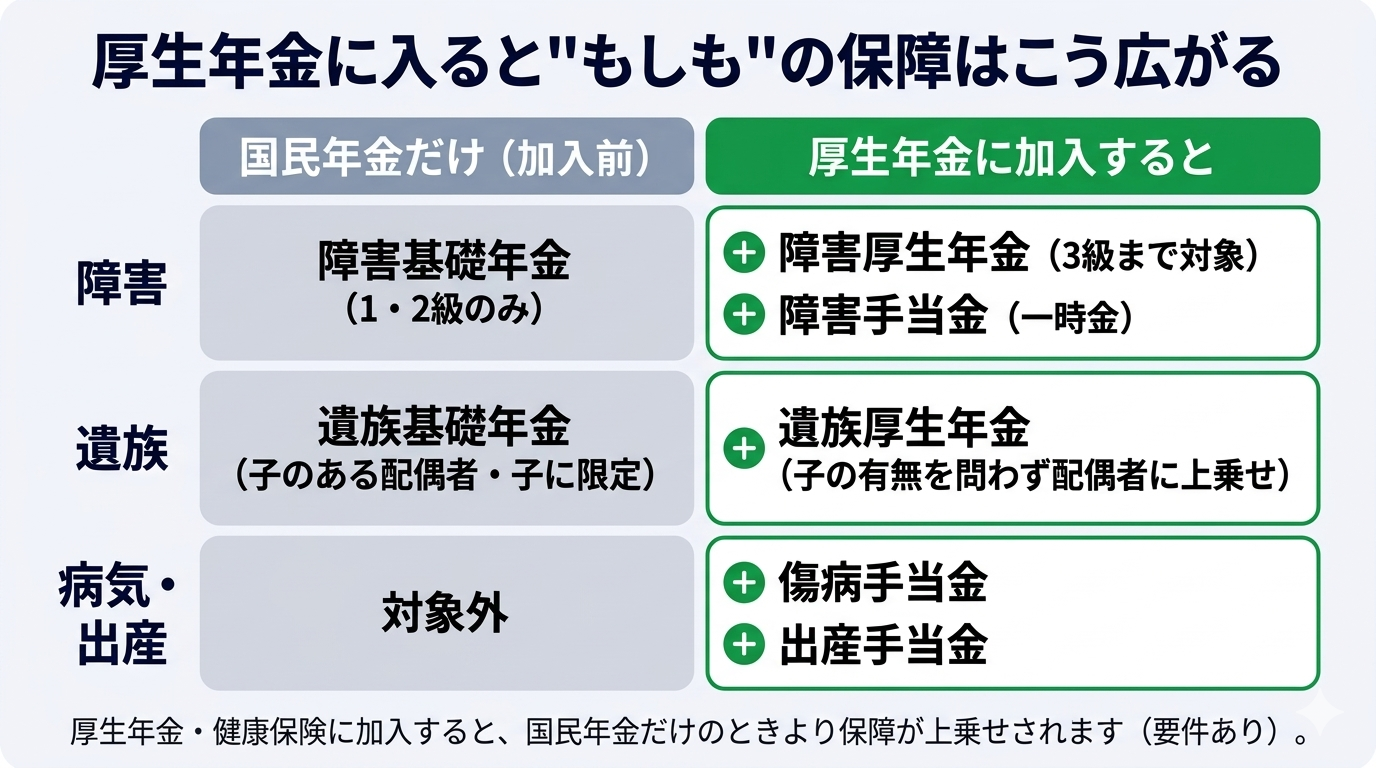
ここまでは老後の年金の話でしたが、社会保険料は老後の積立だけでなく、「障害・死亡・病気」という"もしも"への保険料でもあります。厚生年金・健康保険に加入すると、これらの保障が国民年金だけのときより広がります。
国民年金だけのときと比べて何が上乗せされるのか、まず全体像を図でつかんでおきましょう。
それぞれの中身を順に見ていきます。
障害年金——対象が3級まで広がり、一時金も加わる
国民年金にも障害基礎年金はありますが、対象は1級・2級に限られます。厚生年金に加入すると、これに障害厚生年金が上乗せされ、より軽い3級まで対象が広がります。さらに、3級より軽い障害が残ったときに受け取れる障害手当金(一時金)の対象にもなります。報酬比例の上乗せがあるぶん、受け取れる額も大きくなる傾向です。
遺族年金——子の有無にかかわらず、配偶者に上乗せされる
遺族年金には、国民年金から出る遺族基礎年金と、厚生年金から出る遺族厚生年金があります。遺族基礎年金は原則「子のある配偶者」または「子」に限られますが、遺族厚生年金は子の有無にかかわらず配偶者に支給されます。つまり、厚生年金に加入していた人が亡くなった場合、子のいる配偶者には遺族基礎年金(+子の加算)に遺族厚生年金が上乗せされます。子のいない配偶者にも、遺族厚生年金は支給されます。
ここで見落とされがちなのが、「主たる稼ぎ手ではない側」が厚生年金に加入する意味です。たとえば配偶者の扶養内で働いていた人が、106万円の壁の撤廃で厚生年金に加入したとします。その人が万一亡くなったときにも、遺された家族に遺族厚生年金が支給されるようになります。家計の主たる稼ぎ手でなくても、その人が担っていた家事・育児を外部サービスで補うなど、現実には少なからぬ追加費用が発生しがちです。とくに子どものいる家庭ではその傾向が強くなります。遺族厚生年金でその一部が支えられるのであれば、万一に備えて入っていた民間の死亡保険を、一部見直せる可能性もあります。
なお、遺族厚生年金は2025年に成立した年金制度改正で見直しが決まっており、2028年4月の施行が予定されています。以下はいずれも施行予定の内容です。
- 18歳年度末までの子を養育している間は、配偶者・子への遺族厚生年金は現行制度のままで、見直しの影響を受けません。ただし子が18歳年度末を迎えた後は、その配偶者もさらに5年間の有期給付(増額された遺族厚生年金)に移ります。あわせて遺族基礎年金の子の加算額も、年間約24.4万円(2026年度の額)から約28万円へ増額される予定です
- 子のいない配偶者への遺族厚生年金は男女差が解消され、原則5年間の有期給付になります。この5年間は「有期給付加算」が上乗せされ、現行の遺族厚生年金の約1.3倍の額になる見込みです。これまで対象になりにくかった夫の側も受け取れる方向に変わります
- 5年の有期給付が終わった後も、障害の状態にある方や収入が十分でない方は、増額された遺族厚生年金を引き続き受け取れます(継続給付)
- 女性は約20年かけて段階的に新制度へ移行し、施行前にすでに発生していた受給権は不利に変更されません
年齢や家族構成による細かな要件があり、改正の詳細は今後の政省令で固まる部分もあります。実際の受給可否や金額は個別の確認が必要です。
健康保険側のメリット——傷病手当金・出産手当金
健康保険の被扶養者のままでは受けられず、自分で社会保険に加入することで対象になる給付もあります。代表が傷病手当金(病気やけがで働けないときの所得補償)と出産手当金(出産で仕事を休んだ間の所得補償、おおむね給与の3分の2)です。これらはいずれも健康保険の被保険者本人だけが対象で、配偶者の扶養に入っている被扶養者には支給されません。自分で加入して初めて、長期の病気や出産で収入が途絶えたときの支えが手に入ります。
なお、出産費用そのものを補助する出産育児一時金は、被扶養者でも「家族出産育児一時金」として受け取れます。ただしこれは出産費用の補助であって、休業中の所得を補う出産手当金とは別物です。混同しやすいので注意してください。
手取りが減る側面だけを見ると損に見えますが、これらを民間の保険でそろえれば相応の保険料がかかります。社会保険料は「老後の積立」と「もしもへの保険料」を兼ねたお金と捉えると、評価は変わってきます。
損して終わらせない働き方の判断ポイント
ここまで「損益分岐」を数字で見てきましたが、筆者の立場をはっきり述べておきます。働けるのであれば、働き控えはおすすめしません。
たしかに、週20時間を少し超えたところ(週23時間ごろまで)の「中途半端ゾーン」で止めると、目先の手取りは一時的に減ります。それを避ける整理として、働き方は「①週20時間未満に抑える」「②損益分岐を抜けるまで働く」の二択で考えると分かりやすくなります。
- ①週20時間未満に抑える:加入対象にならず、目先の手取りを優先する働き方
- ②損益分岐を抜けるまで働く:週23〜24時間(時給1,085円なら年収約132万円)を越えるまで働き、手取りの回復に加えて年金・保障の上乗せを取りにいく働き方
そのうえで筆者がすすめたいのは、無理のない範囲で②に踏み込み、どんどん働くことです。理由は、働くことで得られるものが手取りの増減だけではないからです。仕事を通じて身につくスキル、社会とのつながり、人との関係は、短期的な手取り計算には表れません。けれども長い目で見れば、それらは次の収入やキャリア、生活の充実につながっていきます。
一時的に手取りが目減りしても、厚生年金で将来の年金が増え、障害・遺族の保障も手厚くなります。お金以外の価値まで含めて考えれば、壁を気にして働く時間を抑え続けることのほうが、長期的には失うものが大きい——というのが筆者の考えです。
もちろん、「世帯の働き手が自分一人」「持病があり万一に備えたい」など、事情は人それぞれです。最終的な判断はご自身の状況に合わせていただきたいですが、壁の手前で立ち止まるより、無理のない範囲で前に進むことを基本線としておすすめします。
なお、ここで扱ったのは社会保険の壁(106万円)に限った話です。配偶者の扶養手当や、所得税・住民税の壁(税の壁)はまた別の問題です。税の壁と社保の壁の違いは年収の壁とは何か——「税金の壁」と「社保の壁」2種類で全部わかる で確認できます。4つの壁の全体像は年収の壁2026年版:「自分はどうすればいい?」を立場別に整理する にまとめています。
まとめ
本記事の要点を振り返ります。
- 2026年10月1日の賃金要件の撤廃後は、従業員51人以上の会社で週20時間以上働く人(学生を除く)は、年収を問わず社会保険の加入対象
- 加入すると、月収の約14%が保険料として手取りから引かれる(40歳以上は約15%。月収10万円で年約17万円・概算)
- 一番損なのは、週20時間を少し超えたところで止める「中途半端ゾーン」。どの時給でも、週23〜24時間を超えれば手取りは加入前に戻る(時給1,085円で年収約132万円、1,177円で約142万円)
- 厚生年金で老齢年金が上乗せされ、長生きするほど取り戻しやすい
- 障害年金は3級まで対象が広がり、遺族厚生年金・傷病手当金など"もしも"の保障も加わる
手取りは確かに減りますが、老齢年金の増加と障害・遺族・病気への保障まで含めれば、一概に損とは言えません。まずは自分の時給と週の労働時間がどのゾーンかを確認するのが第一歩です。
そのうえで筆者がおすすめするのは、働けるのであれば、無理のない範囲でどんどん働くことです。お金以外に得られるスキルやつながりまで含めれば、壁の手前で立ち止まるより前に進むほうが、長期的には得るものが大きいと考えるからです。
最初の一歩として、勤め先に自分の週の所定労働時間が20時間以上かを確認することをおすすめします。加入対象になるかどうかは、この労働時間と、勤め先の従業員数(当面は51人以上)で決まるからです。すでに厚生年金に加入している方は、ねんきん定期便やねんきんネットで自分の標準報酬月額を見ておくと、本記事の試算を自分の実数に置き換えられます。
働き方の方針が固まったら、次は支出の最適化で家計の余力を作る番です。手取りを増やした後にやることは、高配当株投資より先にやるべきこと|支出の最適化で月1万円を作り出す にまとめています。
関連記事
- 年収の壁2026年版:「自分はどうすればいい?」を立場別に整理する — 103万・106万・130万・178万の4つの壁の全体像を立場別に整理しています
- 年収の壁とは何か——「税金の壁」と「社保の壁」2種類で全部わかる — 税の壁と社保の壁は別物です。その違いを仕組みから解説しています
- 健康保険の扶養認定が労働契約ベースへ|残業しても扶養は外れにくい — 扶養から外れる基準の変更をまとめています
- 高配当株投資より先にやるべきこと|支出の最適化で月1万円を作り出す — 手取りを増やしたあと、その増えた分を使い切らずに残すための具体策です
- 食料品の消費税1%と給付金、家計はどっちが得?年収別に試算 — 食料品の減税と給付が家計にいくら効くかを試算しています。給付は所得に連動する設計に決まりました
参考文献
- 「年収の壁」への対応|厚生労働省 — 「106万円の壁」の撤廃が2025年6月の年金制度改正法で決まり、賃金要件が「令和7(2025)年6月から3年以内に撤廃される」とされている出典です
- 社会保険の加入対象の拡大について|厚生労働省 — 撤廃時期が「法律の公布から3年以内で、全国の最低賃金が1,016円以上となることを見極めて判断します」とされている出典です。企業規模要件の段階的な縮小・撤廃もこのページに記載があります
- 社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律の一部の施行期日を定める政令(令和8年政令第275号)|官報 令和8年9月11日 号外第203号 — 賃金要件の撤廃を含む規定の施行期日を2026年10月1日と定めた政令です
- 最低賃金の上昇により、週20時間以上働く方は、自動的に社会保険の加入要件を満たすため、賃金要件を意識する必要がなくなります(リーフレット)|厚生労働省 — すべての都道府県で2025年度の最低賃金が1,016円を超えたことにより、2026年10月に賃金要件を撤廃する予定とされている出典です
- 令和8年度 地域別最低賃金 答申状況|厚生労働省 — 時給別の試算に使った2026年度の最低賃金(最も低い県1,085円・全国加重平均1,177円)と、都道府県ごとの発効日の出典です
- 遺族厚生年金の見直しについて|厚生労働省 — 子が18歳年度末を迎えた後の扱い、有期給付加算、遺族基礎年金の子の加算額の増額の出典です
- 遺族年金制度等の見直しについて②(第23回社会保障審議会年金部会 資料3)|厚生労働省 — 「子を養育する間の遺族給付は現行制度の給付内容を維持する」「施行日から20年かけて段階的に移行」という記載の出典です(PDF)