三菱UFJアセットマネジメントが2026年9月30日に設定する「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型〈愛称:オルカン高配当〉」の発表を見て、筆者はまず自分の保有商品を思い浮かべました。米国高配当ETFのVYMとHDVを保有し、SCHDにも関心があります。SBI・全世界高配当株式ファンドも購入を検討しましたが、今は見送っています。配当金を減らさないために分散投資を心がけている立場からすると、「全世界に分散する高配当ファンド」という設計は、言葉だけ聞くととても魅力的に映ります。
同じように気になった方は、次のような疑問を持っているのではないでしょうか。
- 通常のオルカン(eMAXIS Slim 全世界株式)と何が違うのか
- VYM・HDVのように、分散が効いていて配当を安定して出し続ける仕組みになっているのか
- 設定されたら買うべきか、それとも待つべきか。買うタイミングをどう判断すればいいのか
筆者の結論は、今は見送りです。理由は3つあります。1つ目は、2026年9月時点の指数の配当利回りが3.24%で、過去10年以上の平均(約4.1%)を下回っていること。配当利回りが低いということは、株価が高い可能性があるということです。2つ目は、設定前で運用実績がゼロのため、実際にどれだけ分配され、それが続くのかを確かめる材料がまだないこと。3つ目は、信託報酬に表れない費用を含めて、実際にいくらコストがかかるのかがまだ分からないことです。この3つが解消したら、改めて買いを検討します。その条件は記事の後半で具体的に示します。
高配当株の投資信託(ETFを含む)の「買い水準」の考え方は、商品が変わっても基本は同じで、今の配当利回りが過去の平均と比べて高いか低いかで見ます(この考え方の詳細は別記事高配当株の買い時を見極める|配当利回り×過去平均 で解説しています)。この記事では、見送りという判断に至るまでに筆者が確認したデータを、そのまま紹介します。MSCIの公式ファクトシートと指数の方法論文書、各ファンドの交付目論見書、そして同じ指数に連動する先行ファンドの運用報告書——順に数字を並べていきます。個別商品の購入を勧める記事ではなく、筆者自身の判断材料をそのまま公開するものです。将来の利回りやリターンを保証するものではない点にもご留意ください。
この記事でわかること
- 通常のオルカンと何が違うのか——オルカン高配当は、通常のオルカンの2,458銘柄から713銘柄を抜き出して作られた指数に連動します。銘柄の選び方・地域配分・業種構成・上位銘柄の顔ぶれの違いを実データで比べます
- オルカン高配当が連動する指数の配当利回りは、過去10年以上でどれくらいだったのか——この平均はどこにも公表されていないため、MSCIの指数データから逆算して求めます(2012〜2025年の14年平均で約4.1%)。現在の3.24%がその水準に対してどこにあるのかを確認します
- 表示上の利回りが、そのまま手取りにならない理由——外国源泉税・信託報酬・分配方針・国内課税の4段階で、何がどれだけ引かれるのか
- 信託報酬0.165%を信じてよいのか——同じ指数の先行ファンドの運用報告書から、実際にかかった費用(総経費率は0.48〜0.84%で推移)とその内訳を確認します
オルカン高配当とは|商品の全体像
まず、どんな商品なのかを整理しておきます。オルカン高配当は、三菱UFJアセットマネジメントが2026年9月30日に設定する、全世界の高配当株に投資するインデックスファンドです。
この商品は、通常のオルカン(eMAXIS Slim 全世界株式〈オール・カントリー〉)と並べて見るのが一番わかりやすいと思います。名前が似ているからではありません。MSCIの公式ファクトシートに「親指数であるMSCI ACWIをもとにしている」と明記されているとおり、オルカン高配当が連動する指数は、通常のオルカンの2,458銘柄から配当と財務の条件を満たす713銘柄を抜き出して作られているからです。つまりオルカン高配当は、オルカンの一部分です。だからこそ、両者を比べれば何が変わって、何が変わっていないのかが見えてきます。通常のオルカンそのものについては、別記事オルカンとS&P500はどっち? で詳しく扱っています。
それでは全体像を1つの表にまとめます。なお、オルカン高配当には「配当払出型」と「資産成長型」の2つのタイプがありますが、この記事では配当払出型だけを取り上げます(理由は表のあとで説明します)。
| 項目 | オルカン高配当(配当払出型) | 通常のオルカン |
|---|---|---|
| 正式名称 | eMAXIS 高配当全世界株式(オール・カントリー)配当払出型 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 愛称 | オルカン高配当 | オルカン |
| 設定日 | 2026年9月30日(まだ運用が始まっていません) | 2018年10月31日 |
| 連動指数 | MSCI ACWI高配当利回り指数(配当込み、円換算) | MSCI ACWI指数(配当込み、円換算) |
| 運用方針 | 指数に連動するインデックスファンド(運用会社が銘柄を選ぶアクティブ運用ではありません) | 指数に連動するインデックスファンド |
| 投資対象 | 先進国23+新興国24か国・地域の高配当株 | 先進国23+新興国24か国・地域の株式 |
| 銘柄数 | 713 | 2,458 |
| 組入比率の決め方 | 時価総額加重(規模の大きい会社ほど比率が大きい) | 時価総額加重 |
| 決算 | 年4回(3/14・6/14・9/14・12/14) | 年1回(4月25日) |
| 分配方針 | 経費等控除後の配当等収益を原則全額分配 | 分配を抑制(設定来の分配金は0円) |
| 為替ヘッジ | なし | なし |
| 信託報酬 | 年0.165%以内(税込) | 年0.05775%以内(税込) |
| 購入時手数料 | なし | なし |
| 信託財産留保額 | なし | なし |
| NISA | 成長投資枠のみ | つみたて投資枠・成長投資枠 |
※オルカン高配当は交付目論見書(2026年9月11日使用開始)、通常のオルカンは交付目論見書(2026年7月25日使用開始)によります。オルカン高配当の有価証券届出書は2026年8月26日に提出され、2026年9月11日に効力が発生しているため、記載内容は確定しています。銘柄数は2026年8月31日時点のMSCI公式ファクトシートの数値です。「投資対象」が両方とも47か国・地域なのは銘柄を選ぶ母集団が同じという意味で、実際に組み入れている国の数まで同じとは限りません(オルカン高配当は配当と財務の基準で絞り込むため、採用銘柄が1つもない国が出てきます)。信託報酬には表れない費用が別にかかります。実際にどれだけかかるのかは「コストの実態」の章で検証します。
こうして並べると、2,458銘柄から713銘柄を抜き出した結果、商品の性格がはっきり変わっていることが分かります。信託報酬は約2.9倍になり、分配の方針は正反対です(原則として全額分配に対して、通常のオルカンは設定来ずっと0円)。一方で組入比率の決め方はどちらも時価総額加重、為替ヘッジもどちらもなし——ここは親指数から受け継いだままです。絞り込みで変わった部分と、変わっていない部分があるという見方をすると、この商品が何者なのかがつかみやすくなります。
最後に、なぜ配当払出型だけを取り上げるのかを書いておきます。分配を抑えて値上がりを狙うのであれば、そもそも通常のオルカンで十分で、わざわざオルカン高配当を選ぶ理由は薄い——これが筆者の見方です。高配当株をあえて選ぶ意味は、投資信託が保有する株から支払われる配当金が、決算のたびに投資家へ分配されることにあります。この記事ではこれを「配当を配当として受け取る」と呼びます。その一点で選ぶなら配当払出型です。
※三菱UFJアセットマネジメントが自社の公式LINEアカウント登録者(有効回答1,935名、2025年10月30日〜11月6日実施)に行ったアンケートでは、分配金を受け取ることに魅力を感じる理由として「定期的に現金を受け取っている実感や安心感を得る」が最多だったと公表されています。資産を取り崩す判断を自分でせずに済む仕組みへの需要が、配当払出型の開発背景にあるとわかります。
この違いが実際の地域配分や業種構成、上位銘柄の顔ぶれにどう表れるのかは、次の章で確認します。
指数の中身|通常のオルカンと何が違うのか
ここからは、この商品が連動する指数そのものを見ていきます。まずどうやって銘柄を選び、何を除いているのか。そのうえで、通常のオルカンの2,458銘柄から713銘柄へと3分の1以下に絞り込んだ結果、指数の性格がどう変わったのかを、地域 → 業種 → 上位10銘柄の順に、大きいところから数字で確認します。
どうやって銘柄を選んでいるのか
オルカン高配当が連動する指数は、単純に配当利回りが高い銘柄を並べたものではありません。「持続性・成長性」と「財務品質」のフィルタを通過した銘柄だけを、利回りでさらに絞り込むという二段構えの設計になっています。
具体的には、代表的な全世界株式指数であるMSCI ACWI(親指数)の構成銘柄のうち、「配当の持続性・成長性」や「クオリティ(財務品質)」の基準を通過した銘柄から、配当利回りが親指数の1.3倍以上のものだけを組み入れます(三菱UFJアセットマネジメント「『オルカン高配当』の設定について」2026年8月26日付)。なおこの1.3倍は新しく採用するときの基準で、すでに指数に入っている銘柄には、入れ替えが過剰に起きないよう緩衝帯(バッファ)を設けた継続保有の基準が別に適用されます(MSCIの方法論文書)。
MSCIの公式ファクトシートを見ると、この指数は財務品質を見る「クオリティスクリーン」に加えて、直近12か月の株価の動きも確認し、財務が傷んで減配リスクが高い銘柄を除外しています。つまり「利回りが高いから採用する」のではなく、「その高い利回りを続けられそうかを一段確認してから採用する」という考え方です。
この設計思想自体は、高配当株投資で重視される「減配リスクの低い銘柄を選ぶ」という基本と一致しており、筆者としても違和感はありません。ただし、この設計が実際の組入比率・地域配分にどう表れているかは、このあと数字で確認していきます。
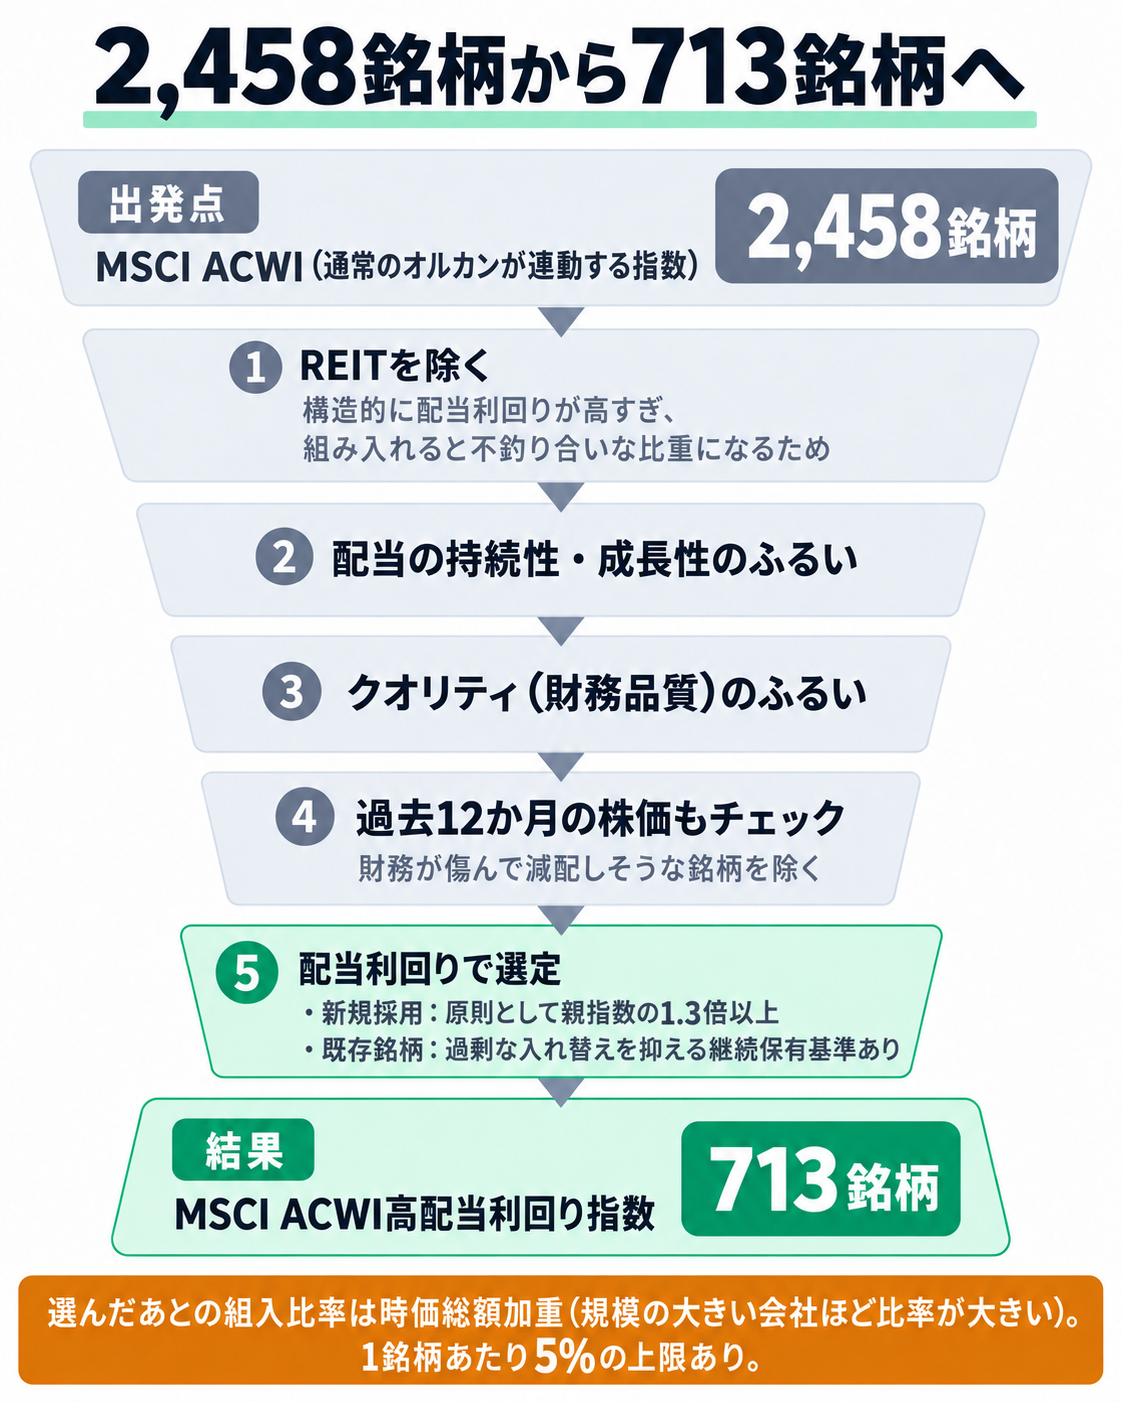
もうひとつ、最初から除いているものがあります。REIT(不動産投資信託)です。通常のオルカンとの違いで見落とされがちですが、オルカン高配当はREITを投資対象から外しています。
MSCIは除外の理由まで公表しています。REITは構造的に配当利回りが非常に高いため、組み入れると指数の中で不釣り合いな比重を占めてしまうから、というものです。高利回りの代表格であるREITを、利回りが高いという理由でむしろ外している——「利回りが高いものを機械的に集める指数ではない」という設計思想が、ここにもはっきり表れています。
地域配分
まず、地域ごとの配分を確認します。2026年8月31日時点の数字では、オルカン高配当の米国比率は通常のオルカンより低いものの、依然として単独国では最大の比重を占めています。
| 国・地域 | オルカン高配当 | 通常のオルカン |
|---|---|---|
| 米国 | 52.06% | 63.59% |
| 日本 | 5.78% | 5.09% |
| スイス | 5.62% | 約2.2%(参考) |
| 英国 | 5.3% | 3.11% |
| フランス | 3.5% | 約1.8%(参考) |
| 台湾 | 約3.9%(参考) | 3.25% |
| カナダ | その他に含む | 3.05% |
| その他 | 27.74% | 21.91% |
※本表の数値は2026年8月31日時点のMSCI公式ファクトシート(MSCI ACWI高配当利回り指数/MSCI ACWI指数)によります。「(参考)」を付けた数値と「その他に含む」は、その指数の主要国一覧に個別表示がなく「その他」に含まれている国で、いずれも保有ゼロという意味ではありません。参考値の出所は基準日・算出方法が本表と異なるため目安です(通常のオルカンのスイス・フランスはMSCI ACWI連動ETFの保有データ、オルカン高配当の台湾は三菱UFJアセットマネジメントの2026年5月末資料による)。オルカン高配当のカナダは主要国一覧に出てきませんが、これも保有ゼロではありません。なお米国比率が高いのは、組入比率が時価総額加重で決まるためです。米国には大型の高配当銘柄が多いため、規模で重み付けすると米国の比重が大きくなります。
なお、指数を作るMSCIは、配当利回りや財務の条件に照らして組入銘柄と比率を定期的に見直しています(おおむね半年に一度の「指数の定期見直し」)。この見直しや日々の株価変動で構成比は動くため、基準日が違えば数ポイントの差は出ます。
業種の構成を比べる
次に、業種(セクター)の構成です。違いが生まれる理由は単純です。この指数は配当利回りが親指数の1.3倍以上という条件で銘柄を選びます。利益を配当に回さず成長投資へ振り向ける企業は、この条件を満たしにくい。つまりオルカンを牽引してきた低配当のグロース株が、そろって外れるということです。
| セクター | オルカン高配当 | 通常のオルカン |
|---|---|---|
| ヘルスケア | 18.98% | 8.49% |
| 金融 | 18.16% | 16.95% |
| 生活必需品 | 13.9% | 4.65% |
| エネルギー | 11.2% | 4.01% |
| 資本財・サービス | 10.98% | 10.59% |
| 一般消費財 | 8.85% | 8.72% |
| 情報技術 | 5.69% | 31.2% |
| 公益事業 | 4.77% | 2.33% |
| 通信サービス | 4.01% | 7.69% |
| 素材 | 3.06% | 3.8% |
| 不動産 | 0.38% | 1.56% |
※2026年8月31日時点、MSCI公式ファクトシート(USD建)より。合計は四捨五入の影響で100%ちょうどになりません。
情報技術が31.2%から5.69%へと、5分の1以下になっています。代わりに増えたのが、ヘルスケア(8.49%→18.98%)と生活必需品(4.65%→13.9%)、そしてエネルギー(4.01%→11.2%)です。いずれも成熟して安定的に配当を出す業種で、公益事業も2倍になっています。金融・資本財・一般消費財はほとんど変わりません。
不動産が0.38%と極端に低いのは、先に見たとおりREITを外しているためです。ゼロではないのは、不動産を保有・開発する事業会社は残るためです。
上位10銘柄の顔ぶれを比べる
最後に、実際の顔ぶれを見ます。上位10銘柄を並べると、業種の数字で見た違いがそのまま表れます。
| 順位 | オルカン高配当 | 通常のオルカン |
|---|---|---|
| 1 | エクソンモービル(エネルギー)3.01% | エヌビディア(情報技術)4.90% |
| 2 | ジョンソン・エンド・ジョンソン(ヘルスケア)2.88% | アップル(情報技術)4.47% |
| 3 | アッヴィ(ヘルスケア)2.04% | マイクロソフト(情報技術)3.44% |
| 4 | シェブロン(エネルギー)1.71% | アマゾン・ドット・コム(一般消費財)2.42% |
| 5 | メルク(ヘルスケア)1.64% | アルファベットA(通信サービス)1.90% |
| 6 | ユナイテッドヘルス・グループ(ヘルスケア)1.59% | TSMC(台湾・情報技術)1.80% |
| 7 | コカ・コーラ(生活必需品)1.55% | ブロードコム(情報技術)1.60% |
| 8 | プロクター・アンド・ギャンブル(生活必需品)1.52% | アルファベットC(通信サービス)1.49% |
| 9 | ホーム・デポ(一般消費財)1.47% | メタ・プラットフォームズA(通信サービス)1.21% |
| 10 | ロシュ(スイス・ヘルスケア)1.38% | マイクロン・テクノロジー(情報技術)1.04% |
| 上位10銘柄の合計 | 18.80% | 24.26% |
※2026年8月31日時点、MSCI公式ファクトシート(USD建)より。国名の記載がないものは米国企業です。
顔ぶれがまったく重なりません。通常のオルカンは情報技術が6社、通信サービスが3銘柄(アルファベットのA株とC株は同じ会社なので2社)と、いわゆるビッグテックで上位が埋まります。一方オルカン高配当は、ヘルスケア5社・エネルギー2社・生活必需品2社という、成熟して安定的に配当を出す企業が中心です。
もう一つ、上位10銘柄の合計比率にも差があります。通常のオルカンが24.26%なのに対し、オルカン高配当は18.80%。銘柄数は713と通常のオルカン(2,458)より大幅に少ないのに、上位への集中度はむしろ低いという構成です。
なお、1銘柄に偏りすぎないよう、この高配当指数の側には発行体ベースで5%という上限が設けられています(超過分は他の銘柄に再配分されます)。この上限は高配当指数のルールで、親指数である通常のオルカン側にはありません。現時点のオルカン高配当の最大構成比はエクソンモービルの3.01%で、まだ上限には達していません。
「同じオルカンブランドでも、組み入れ銘柄や業種構成、値動きが異なる」という三菱UFJアセットマネジメント自身の説明どおりの実態が、指数データからも裏付けられます。オルカンから抜き出して作られた指数ではあっても、抜き出したあとに残った中身は通常のオルカンとまるで違う——「オルカンの高配当版」という語感から受ける印象より、差はずっと大きいと考えたほうがよさそうです。
なぜ私がこの商品に注目したのか
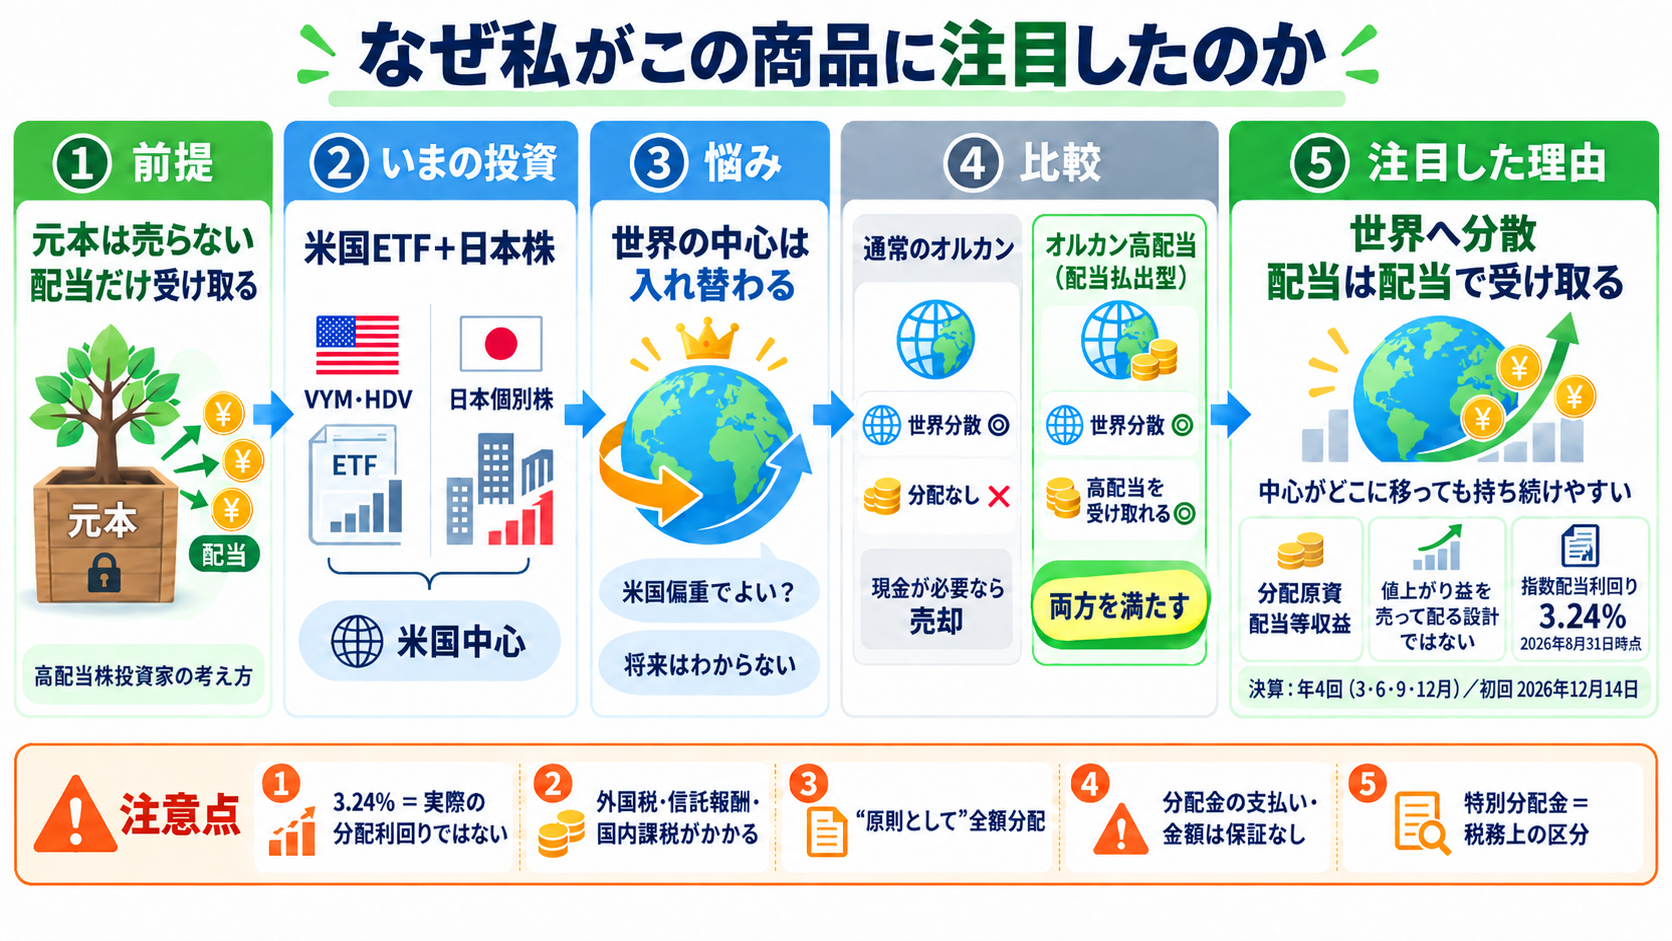
なぜ注目したのか——その答えをお話しする前に、前提をひとつだけ共有させてください。高配当株投資家の私には「投資した元本には手を付けず、配当金だけを長く受け取り続けたい」という考え方があります。株を売らずに、企業が稼いだ利益の中から現金を受け取れる——この点を重視しています。
なお、インデックス投資と高配当株投資のどちらを選ぶかという判断そのものは、別記事高配当株投資のみでインデックス投資は不要なのか?年金+配当金で逆算した結論 で、年金の見込み額から必要なキャッシュフローを逆算して整理しています(取り崩しと配当の経済的な違いをどう考えるかも、そこで扱っています)。この記事ではその前提に立って、オルカン高配当がこの考え方に合う商品なのかだけを確認していきます。
そのうえで、筆者がこの商品に強く関心を持った理由は地域の分散です。
筆者の高配当株投資は、いまのところ米国ETF(VYM・HDV)と日本の個別株が中心です。米国を軸に据えたのは、世界経済を牽引する存在であり、人口動態や政治の構造から見ても当面は有望だと考えたからです。そこに、為替の影響を和らげる意味で日本株を加えています。
ただ、この形をこのまま持ち続けてよいのか、という迷いもあります。世界経済の中心となる国は、歴史の中で入れ替わってきました。いまの構図が自分の投資期間のあいだ続く保証はどこにもありません。そう考えると、通常のオルカンのように世界中へ分散しておけば中心がどこに移っても投資を続けられる——この考え方にも、無理のない筋があります。
とはいえ通常のオルカンでは、配当を配当として受け取ることはできません。分配金は出ないため、現金が必要なら自分で口数を売ることになります。
オルカン高配当の配当払出型は、この両方を同時に満たしうる商品です。米国に偏った自分の高配当ポートフォリオを世界へ広げながら、配当は配当として受け取る。世界経済の中心がどこに移っても持ち続けられる可能性がある——そう考えたことが、この商品に注目した最大の理由です。
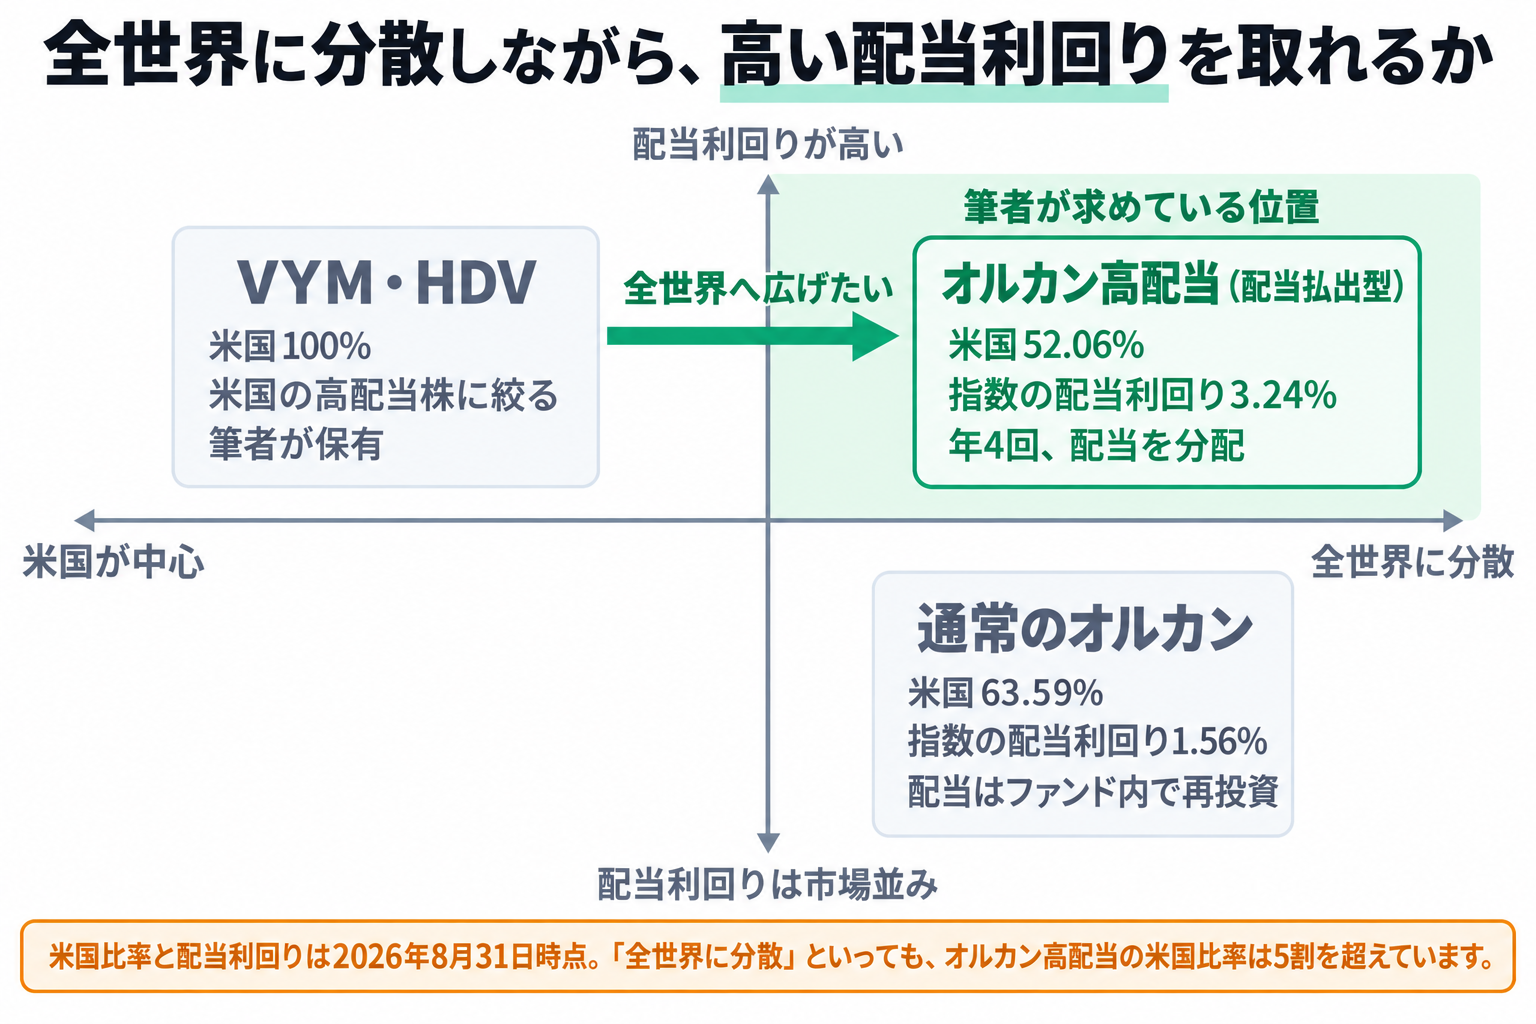
分配の方針について、もう少し踏み込みます。交付目論見書には、配当払出型の分配方針として「原則として、分配対象額のうち、経費等控除後の配当等収益の全額を分配します」と明記されています。つまり組入企業から受け取った配当等収益を、原則として投資家へ払い出す方針の商品です。分配を通じて現金を受け取りたい、という高配当株投資家の考え方に近い設計といえます。
ただし「分配対象額のうち」という書き出しに注意が必要です。請求目論見書と約款を見ると、分配対象額そのものは「経費等控除後の配当等収益および売買益(評価益を含みます。)等の全額」と定められています。つまり制度上は売った利益も分配に回せる器があり、そのうち配当等収益を配るというのが「方針」だ、という構造です。方針と、約款上配れる範囲は別のものとして読む必要があります。「原則として」とある以上、分配の額や元本が維持されることが保証されているわけでもありません。
さらに、原資となる配当の水準自体も高配当株らしい高さです。連動する指数の配当利回りは3.24%あります(2026年8月31日時点)。この水準が過去と比べて高いのか低いのかは、次の章で確認します。
なお決算は年4回(3・6・9・12月の各14日、休業日の場合は翌営業日)で、初回決算日は2026年12月14日です。
ただし、期待しすぎないための注意もあります。
- 指数の配当利回り3.24%が、そのまま受け取れる分配利回りになるわけではありません。ここから外国源泉税と信託報酬が引かれ、課税口座ならさらに国内課税もかかります(この流れは後の章で詳しく説明します)。実際の分配利回りがいくらになるかは、初回決算を見るまで分かりません
- 「全額を分配」には「原則として」という条件が付いています。分配金額は「委託会社が基準価額水準、市況動向等を勘案して決定する」とされ、分配対象収益が少額の場合には分配を行わないこともあります(いずれも目論見書に明記)。機械的に全額が出る仕組みではなく、将来の分配金の支払いとその金額は保証されていません
- なお、原資が配当であっても、分配金の一部が「元本払戻金(特別分配金)」と表示されることがあります。ファンドが元本を取り崩しているという意味ではなく、自分の買値との関係で決まる税務上の区分です。この仕組みと「非課税だからお得とは限らない」理由は、別記事HDVがNISA対象外に|代替3ルートを金融SEが比較検証 で図解つきで解説しています
いくらの利回りなら買うか|過去10年以上の平均と比べる
MSCI公式ファクトシートによると、MSCI ACWI高配当利回り指数の配当利回り(Div Yld)は3.24%(2026年8月31日時点)です。これは税金やコストを引く前の値で、投資信託・ETFを問わず多くの投資家が目にする「表示上の利回り」にあたります。
では、この3.24%は過去と比べて高いのか低いのか。同じ指数の配当利回りを2012年以降で平均すると、約4.1%でした。つまり現在の3.24%は、過去10年以上の平均を下回っている——これが「足元の配当水準は低め」と判断した理由です。
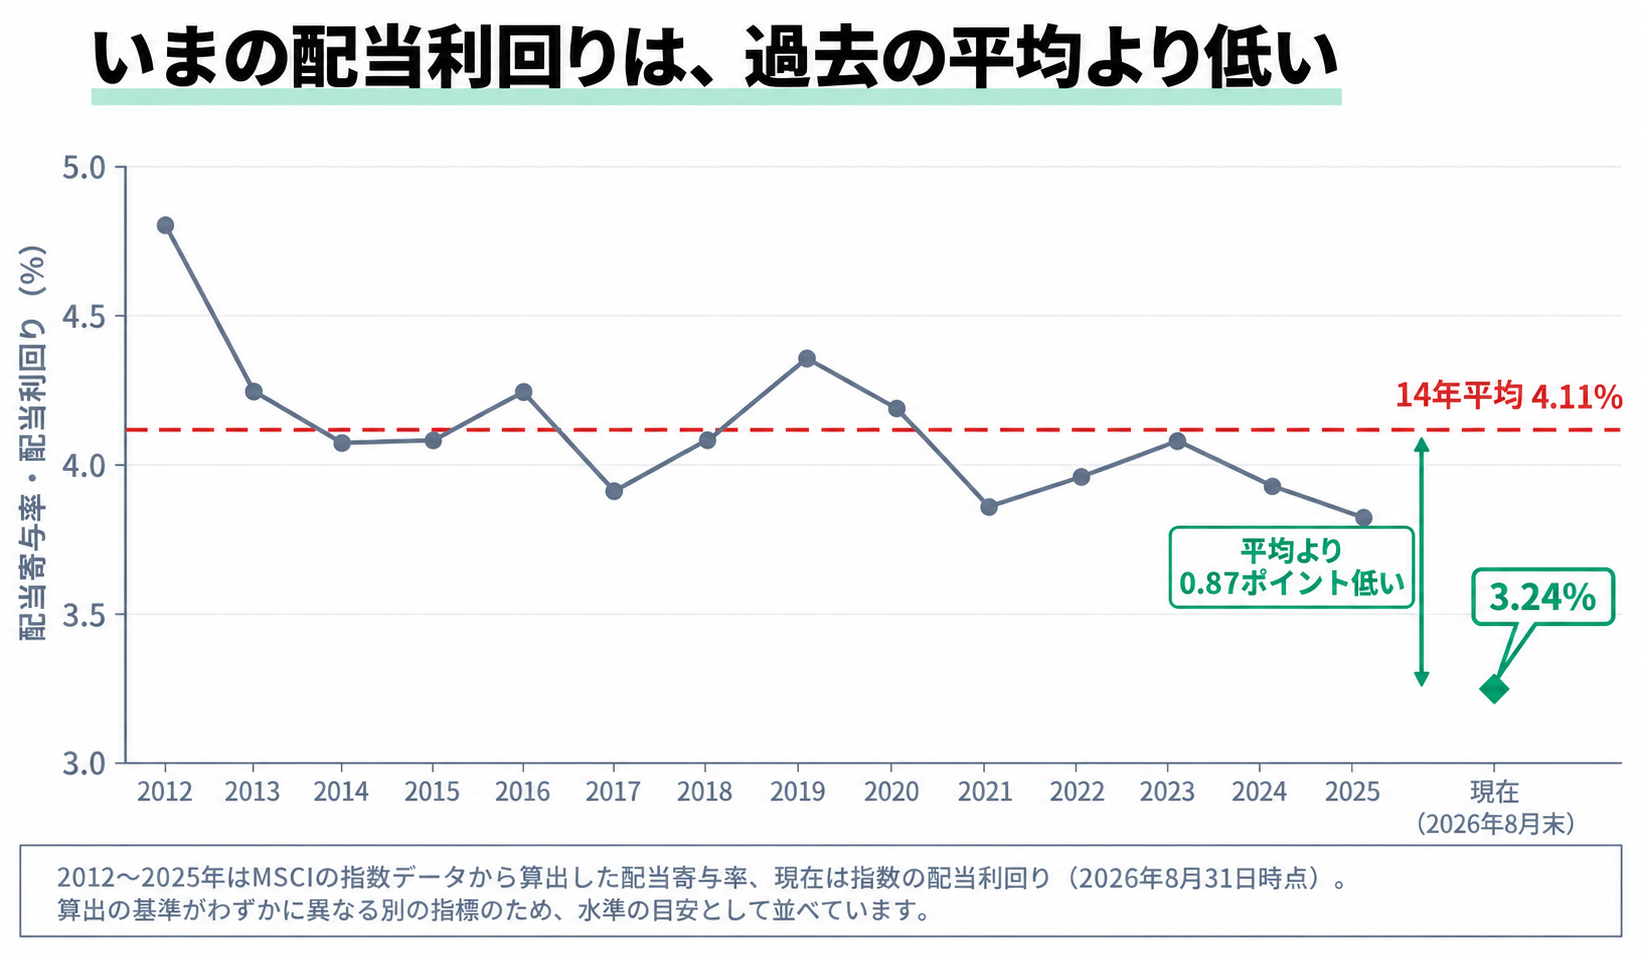
※この過去平均4.1%は、MSCIが公表する指数データから配当ぶんを逆算して求めた値です。その求め方を下のコラムにまとめました。数字の根拠が気になる方向けの内容なので、興味がなければ読み飛ばしても本文の理解には影響しません。
補足:「約4.1%」の求め方
MSCIは「この指数の過去の平均配当利回り」という数字を公表していません。公表されている2つの指数から逆算すると求められます。
MSCIは同じ指数について、配当を受け取った場合のリターン(配当込み)と、株価の値動きだけのリターン(価格)を別々に出しています。この2つの差が、その1年で配当が生んだぶんです。式にすると次のようになります。
(1 + 配当込みリターン) ÷ (1 + 価格リターン) − 1
言葉にすると、配当を受け取って再投資したぶん、1年で何%多く増えたかを取り出す計算です。値上がりだけだった場合を基準(1+価格リターン)として、配当も含めた場合(1+配当込みリターン)が何倍になったかを見ています。引き算ではなく割り算にするのは、配当で受け取ったお金自体も値上がりしているためです。単純な差(配当込み−価格)には、その値上がりぶんまで含まれてしまいます。割り算にすると、値上がりだけだった場合を1として、配当が何%上乗せしたかを取り出せます。
例えば2024年は、配当込みリターンが8.30%、価格リターンが4.20%でした。(1.0830 ÷ 1.0420) − 1 ≈ 3.93%です。
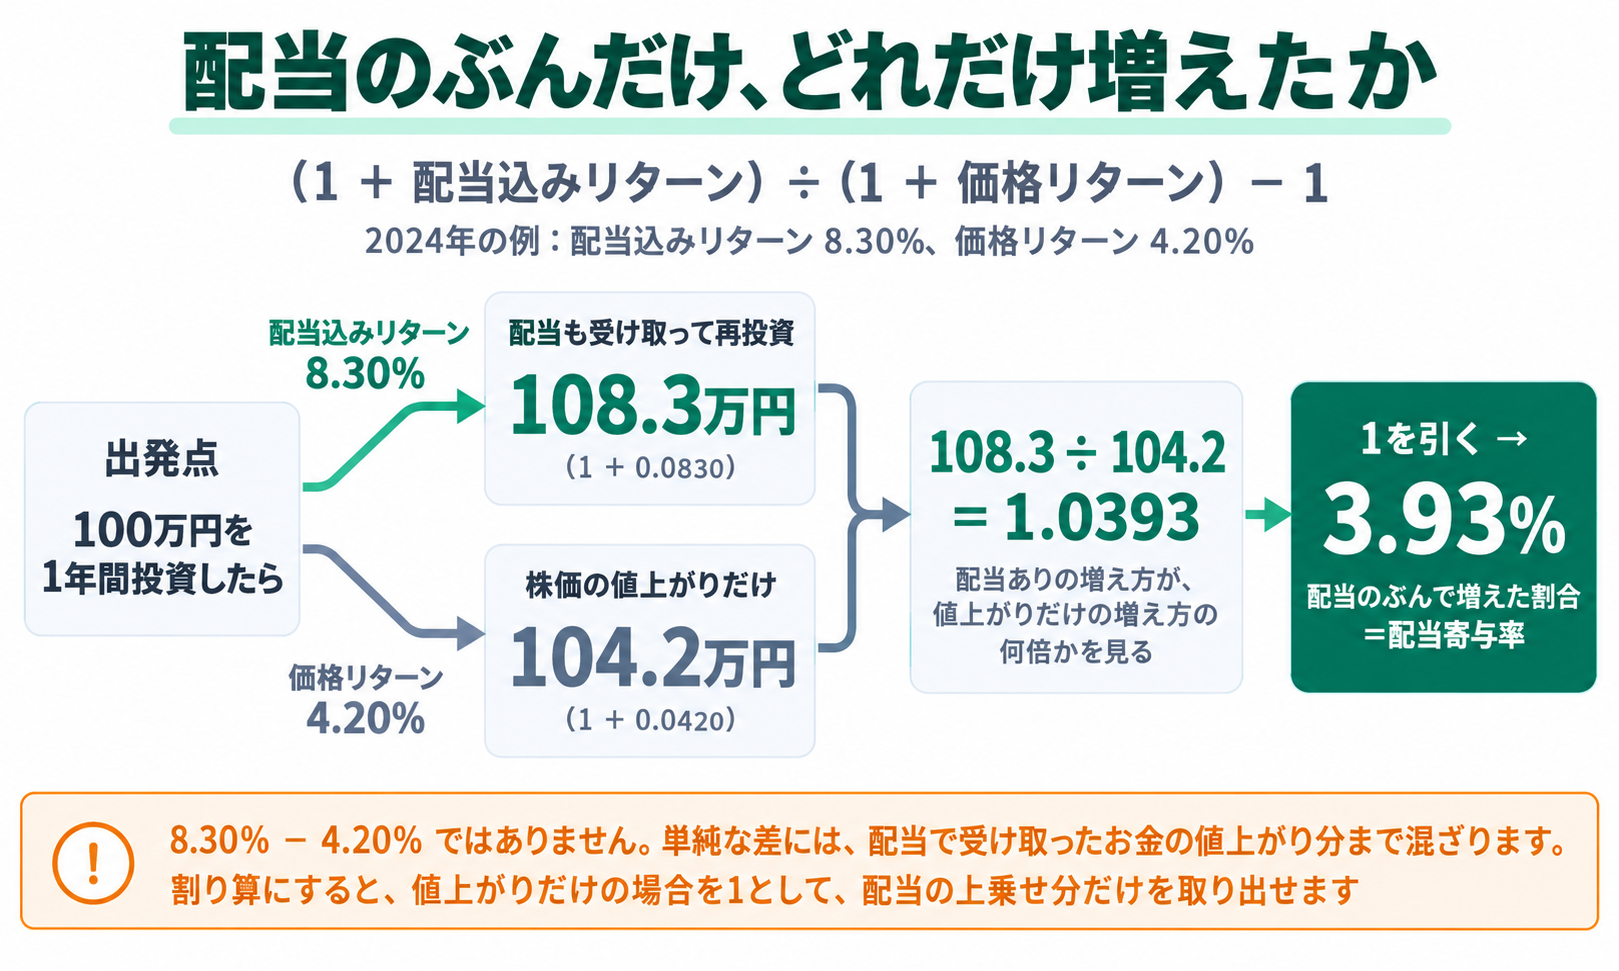
2012年から2025年までの14年間について計算すると、次のようになります(この指数の算出開始は2012年1月16日で、それ以前はバックテスト値のため使いません)。計算に使った元の数字もそのまま載せているので、ご自身で検算できます。
| 年 | 配当込みリターン | 価格リターン | 配当寄与率 |
|---|---|---|---|
| 2012 | 15.33% | 10.05% | 4.80% |
| 2013 | 19.04% | 14.20% | 4.24% |
| 2014 | 2.01% | -1.98% | 4.07% |
| 2015 | -4.60% | -8.34% | 4.08% |
| 2016 | 11.01% | 6.49% | 4.24% |
| 2017 | 19.87% | 15.36% | 3.91% |
| 2018 | -6.27% | -9.94% | 4.08% |
| 2019 | 25.05% | 19.83% | 4.36% |
| 2020 | 2.67% | -1.45% | 4.18% |
| 2021 | 15.19% | 10.92% | 3.85% |
| 2022 | -6.73% | -10.28% | 3.96% |
| 2023 | 10.33% | 6.00% | 4.08% |
| 2024 | 8.30% | 4.20% | 3.93% |
| 2025 | 21.05% | 16.61% | 3.81% |
| 14年平均 | ― | ― | 4.11% |
※配当込みリターン・価格リターンはMSCI公式ファクトシート(USD建)の年次リターン。配当寄与率は筆者が算出。最高は2012年の4.80%、最低は2025年の3.81%です。使ったデータは米ドル建てなので、為替の影響は入っていません。仮に円換算の数値で計算しても、配当込みリターンと価格リターンの両方に同じ為替変動が掛かるため、割り算の過程で打ち消し合います。
14年分を平均すると4.11%。これが本文で使っている「約4.1%」です。
ただし、この数字は厳密には「配当利回り」ではありません。
正確には配当寄与率と呼ばれるもので、「その1年間で、配当がリターンを何%押し上げたか」を表します。一方、現在値として使っている3.24%(Div Yld)は「今の株価に対して、直近1年分の配当が何%か」という、ある一時点の数字です。厳密には別の指標です。
では、なぜ並べて比べてよいのか。どちらも「1年分の配当 ÷ 株価」という同じ形をしているからです。ただし、中身の作り方は違います。
- 配当寄与率:1年を通じた株価の水準に対して、その1年に実際に受け取った配当が何%だったか
- 配当利回り(Div Yld):ある時点の株価に対して、その時点の配当水準を1年分に引き伸ばした(年率換算した)金額が何%か
違うのは分母の時点だけではありません。分子の作り方も違います。Div Yldは実績を積み上げた数字ではなく、直近の配当をもとにMSCIが年率換算した値です(MSCI「Index Level Ratios Methodology」)。四半期配当の会社が多い米国などでは、直近の配当額が1年分として扱われます。
したがって両者は厳密には同じ土俵の数字ではありません。それでも同じ「配当 ÷ 株価」を見ている以上、水準の目安としては並べられます。この記事でも、その範囲で「過去の配当利回りの目安」として扱っています。
とはいえ、株価が大きく動いた年や、増配・減配の直後は、このズレが大きくなります。そのため本文では「どの年より低い」と細かく言い切らず、「過去のおおよその水準(平均4%前後)より低い」という大づかみの言い方にしています(自信がなくてぼかしているのではなく、性質の違う数字を無理に同一視しないための線引きです)。
約4.1%を、買いを検討し始める水準とする理由
ここまで見た「過去10年以上にわたる平均(約4.1%、レンジ約3.8〜4.8%)」を、筆者は「高配当」と呼べる利回りが取れる目安=買い水準として使っています。指数の配当利回りがこの平均に近い、あるいは上回る場面は、“配当をもらうために払う株価"が相対的に割安な局面だと考えられるからです。2026年9月時点の3.24%はこの水準を下回っているため、今は見送りという判断です。
なお、「過去平均より割安だから即買い」とは限りません。利回りが上がるのは株価が下がったときでもあり、その下落が一時的な不調なのか、構造的な悪化なのかで意味が変わります。この見極め方と、どれくらい割安を待つかの考え方は、別記事【高配当株】買い時はいつ?配当利回りで割安を見極める方法 で解説しています。
現在値と過去平均を比べるときの注意点
いくつか、誤解のないように明記しておきます。
- この「買い水準」は、あくまで筆者自身が使っている判断軸であり、投資助言ではありません。「この利回りになったら買ってください」と特定の行動を勧めるものではなく、読者それぞれが自分の判断基準を作る際の一例として読んでいただくことを想定しています
- 配当利回りが過去の平均水準まで戻る保証はありません。金利環境や指数の銘柄構成が変われば、低い配当利回りがこのまま構造的に続く可能性もあります。「平均に近づくはず」という考え方(平均回帰)は経験的な傾向であって、法則として保証されたものではありません
表示上の利回りと実際の分配金は違う
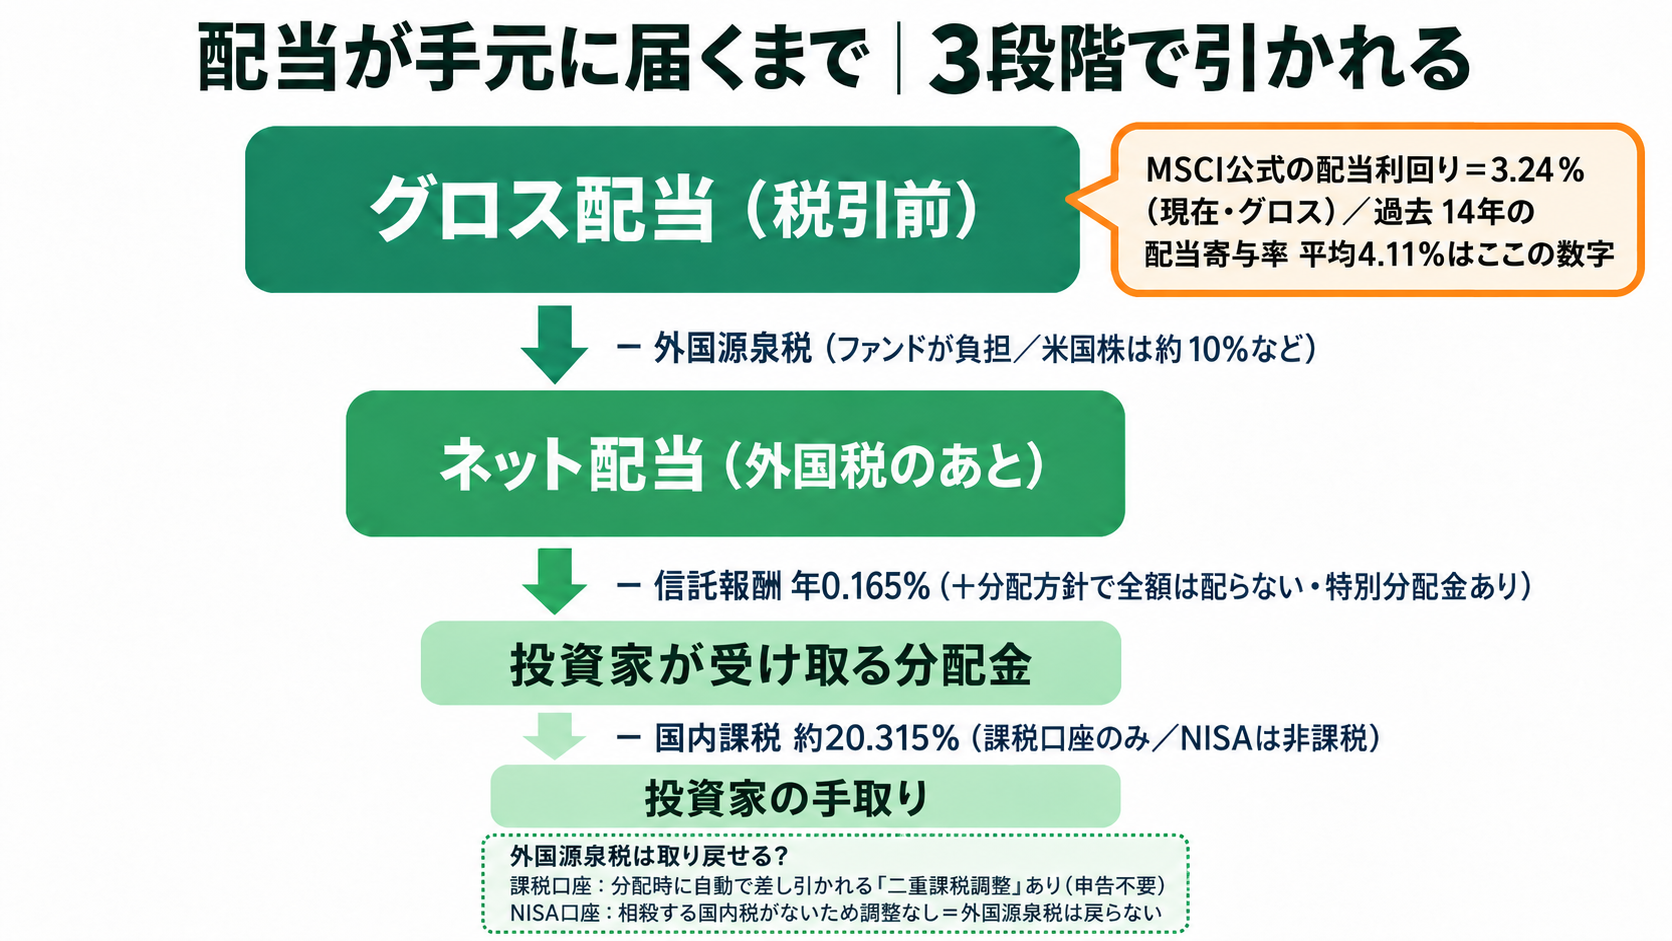
手元に届くまでの4段階
ここまでの配当利回り3.24%も過去平均の約4.1%も、いずれもどんな税金やコストも引く前の数字です。投資家の手元に届くまでには、次の4段階を経ます。
- ①企業が支払う配当:どの税金も引かれていない、配当そのもの
- ②外国源泉税:ファンドが負担します。米国株の配当には日米の租税条約で約10%等、投資対象国によって税率が異なります。これを引いた残りが、ファンドの実際の受取になります
- ③信託報酬 年0.165%+分配方針:信託報酬(税ではなく運用コスト)を差し引き、さらに分配方針に基づいて配当等収益の一部または全部が分配されます。全額を配るとは限りません。これが投資家が受け取る分配金です
- ④国内課税 約20.315%:課税口座の場合のみかかります(NISA口座は非課税)。これを引いた残りが、投資家の手取りです
この流れで見ると、投資家自身が確定申告等で意識する必要がある税は、基本的に④の日本国内の約20.315%だけです。②の外国源泉税はファンドの中ですでに差し引かれているため、投資家が別途申告・負担することも、確定申告(外国税額控除)で取り戻すこともありません。
では引かれたままなのかというと、そうとも限りません。課税口座であれば、ファンドが払った外国源泉税のぶんが分配時に国内課税から自動で差し引かれる「二重課税調整(分配時調整外国税相当額控除)」が行われます(確定申告は不要)。ただし全額が戻るわけではありません。調整されるのは所得税(国税)の部分だけで、住民税は対象外だからです。またNISA口座では相殺する国内税がそもそもないため、この調整自体が行われません。また、VYMなど米国ETFを直接保有する場合は、米国源泉税と国内課税が投資家自身に2段階でかかります。それぞれの扱いの違いと、NISAで外国税が戻らないことの意味は、別記事HDVがNISA対象外に|代替3ルートを金融SEが比較検証 で図解つきで検証しています。
いずれにせよ、実際の受取額は指数に表示された利回りよりも下がる、という点は押さえておいてください。
新設ファンドなので、分配実績はまだない
ここまでが「何が引かれるのか」の話です。では結局いくら受け取れるのか。オルカン高配当については、まだ誰にも分かりません。初回決算日は2026年12月14日で、実際にいくら分配され、それが普通分配金なのか元本払戻金なのかを確認できるのは、その後になります。
同じ指数の先行ファンド(アムンディ)では、どうだったか
手がかりがひとつだけあります。オルカン高配当が連動するMSCI ACWI高配当利回り指数には、すでに先行するファンドがあるからです。(アムンディ・インデックスシリーズ)オールカントリー・高配当株——2024年6月28日に設定され、2年以上運用されています(初回の分配は2024年11月なので、分配の実績は2年弱です)。
同じ指数を追いかける商品なので、指数の利回りと実際の分配金がどれだけ違うのかを見るための参考になります。実際に払い出された金額から計算すると、直近1年の分配は基準価額に対して約2.2%でした。外国源泉税とファンドの費用は、すでにここから引かれています(このあと課税口座なら、さらに国内課税約20.315%がかかります)。指数の配当利回り3.24%との差は約1ポイント。この章の前半で見たとおり、外国源泉税(②)と信託報酬を含むファンドの費用(③)が、投資家に届く前に引かれているためです。ただしこの2つだけで1ポイントすべてを説明できるわけではありません。分配の方針や内部に留保した分、基準日と対象期間のずれ、指数と実際の組入内容の差も混ざります。
※この2.2%は、アムンディが公表する分配実績と基準価額から筆者が計算した値です。その求め方を下のコラムにまとめました。数字の根拠が気になる方向けの内容なので、興味がなければ読み飛ばしても本文の理解には影響しません。
補足:「約2.2%」の求め方
アムンディも、運用会社・販売会社の資料で分配利回りという数字は公表していません。公表されているのは1回ごとの分配金の額だけなので、そこから自分で計算します。
アムンディはすでに2年以上運用されているため、実際に分配されてきた金額を自分の目で確認できます。
| 決算日 | 分配金(1万口・税引前) |
|---|---|
| 2025年11月20日 | 65円 |
| 2026年2月20日 | 80円 |
| 2026年5月20日 | 80円 |
| 2026年8月20日 | 80円 |
| 直近4回 合計 | 305円 |
※2026年8月末月次レポートより。設定来累計は580円。
2026年8月末の基準価額13,619円に対して直近4回の合計305円は、305 ÷ 13,619 = 約2.2%です(基準価額ベース)。これが実際に払い出された金額の水準にあたります。
なお、指数の配当利回り3.24%との差である約1ポイントについて、内訳を正確に分けることはできません。外国源泉税の税率は投資先の国ごとに違い、その実額はファンドの決算資料でも個別には開示されないためです。費用がどれくらいなのかは、次の章で数字を見ます。
ただし、この2.2%をオルカン高配当の分配利回りの予想としてそのまま当てはめることはできません。2つのファンドは分配の方針が違うからです。分配対象額の定義自体は両者とも「配当等収益および売買益(評価益を含みます。)等の全額」で、ここは同じです。違うのはそのうち何を配ると決めているか。オルカン高配当の配当払出型は「分配対象額のうち、経費等控除後の配当等収益の全額を分配します」と配当等収益を名指ししているのに対し、アムンディの分配方針にそうした限定はなく、売買益を配ることもありえます。目安にはなりますが、同じ水準になるとは限りません。
コストの実態|いま分かることと、分からないこと
ここまではいくら受け取れるかの話でした。最後に見るのが、その受け取りを減らすコストです。進め方は前の章と同じで、オルカン高配当自身の数字はまだないため、先ほどのアムンディの実績を手がかりにします。
オルカン高配当の実質コストは、まだ分からない
投資信託には、信託報酬のほかにも保管費用・監査費用・印刷費用・売買委託手数料・有価証券取引税などがかかり、これらは信託財産(=私たちのお金)から直接引かれます。目論見書には「かかります」と書いてあるだけで、いくらかかるかは書かれていません。
実際の金額が分かるのは、運用が始まって運用報告書が出たあとだけです。オルカン高配当はまだ設定前なので、信託報酬0.165%以外にいくらかかるのかは、現時点では誰にも分かりません。
先行ファンド(アムンディ)では、信託報酬0.165%に対して総経費率0.48〜0.84%だった
アムンディが手がかりになるのは、同じ指数に連動し、信託報酬もまったく同じ年0.165%以内(税込)だからです。条件が揃っているぶん、信託報酬以外にどんな費用が生じるのか、それが期ごとにどれだけ振れるのかを確認できます。ただし運用会社もファンドの規模も契約条件も違うので、アムンディの実績をオルカン高配当の費用の予測としてそのまま当てはめることはできません。
アムンディはすでに第4作成期までの運用報告書を公表しています(年4回決算ですが、運用報告書は半年ごとに作成されます)。1期目の総経費率0.84%は、アムンディ自身が「その他費用には、ファンドの新規設定に伴う費用が含まれており」と注記しているので、参考値として外して考えます。そのあとは0.60% → 0.75% → 0.48%と、半期ごとに大きく振れながら下がってきました。半期の実績だけでは水準が定まらないことが、まず分かります。
運用報告書の作成対象期間は半年ずつなので、直近の2作成期間をつなぐとほぼ丸1年(2025年5月21日〜2026年5月20日)になります。この1年を合計すると0.654%。うち信託報酬は0.165%ちょうどで、公表どおりでした。つまり上乗せされているのは、それ以外の0.489%分です。
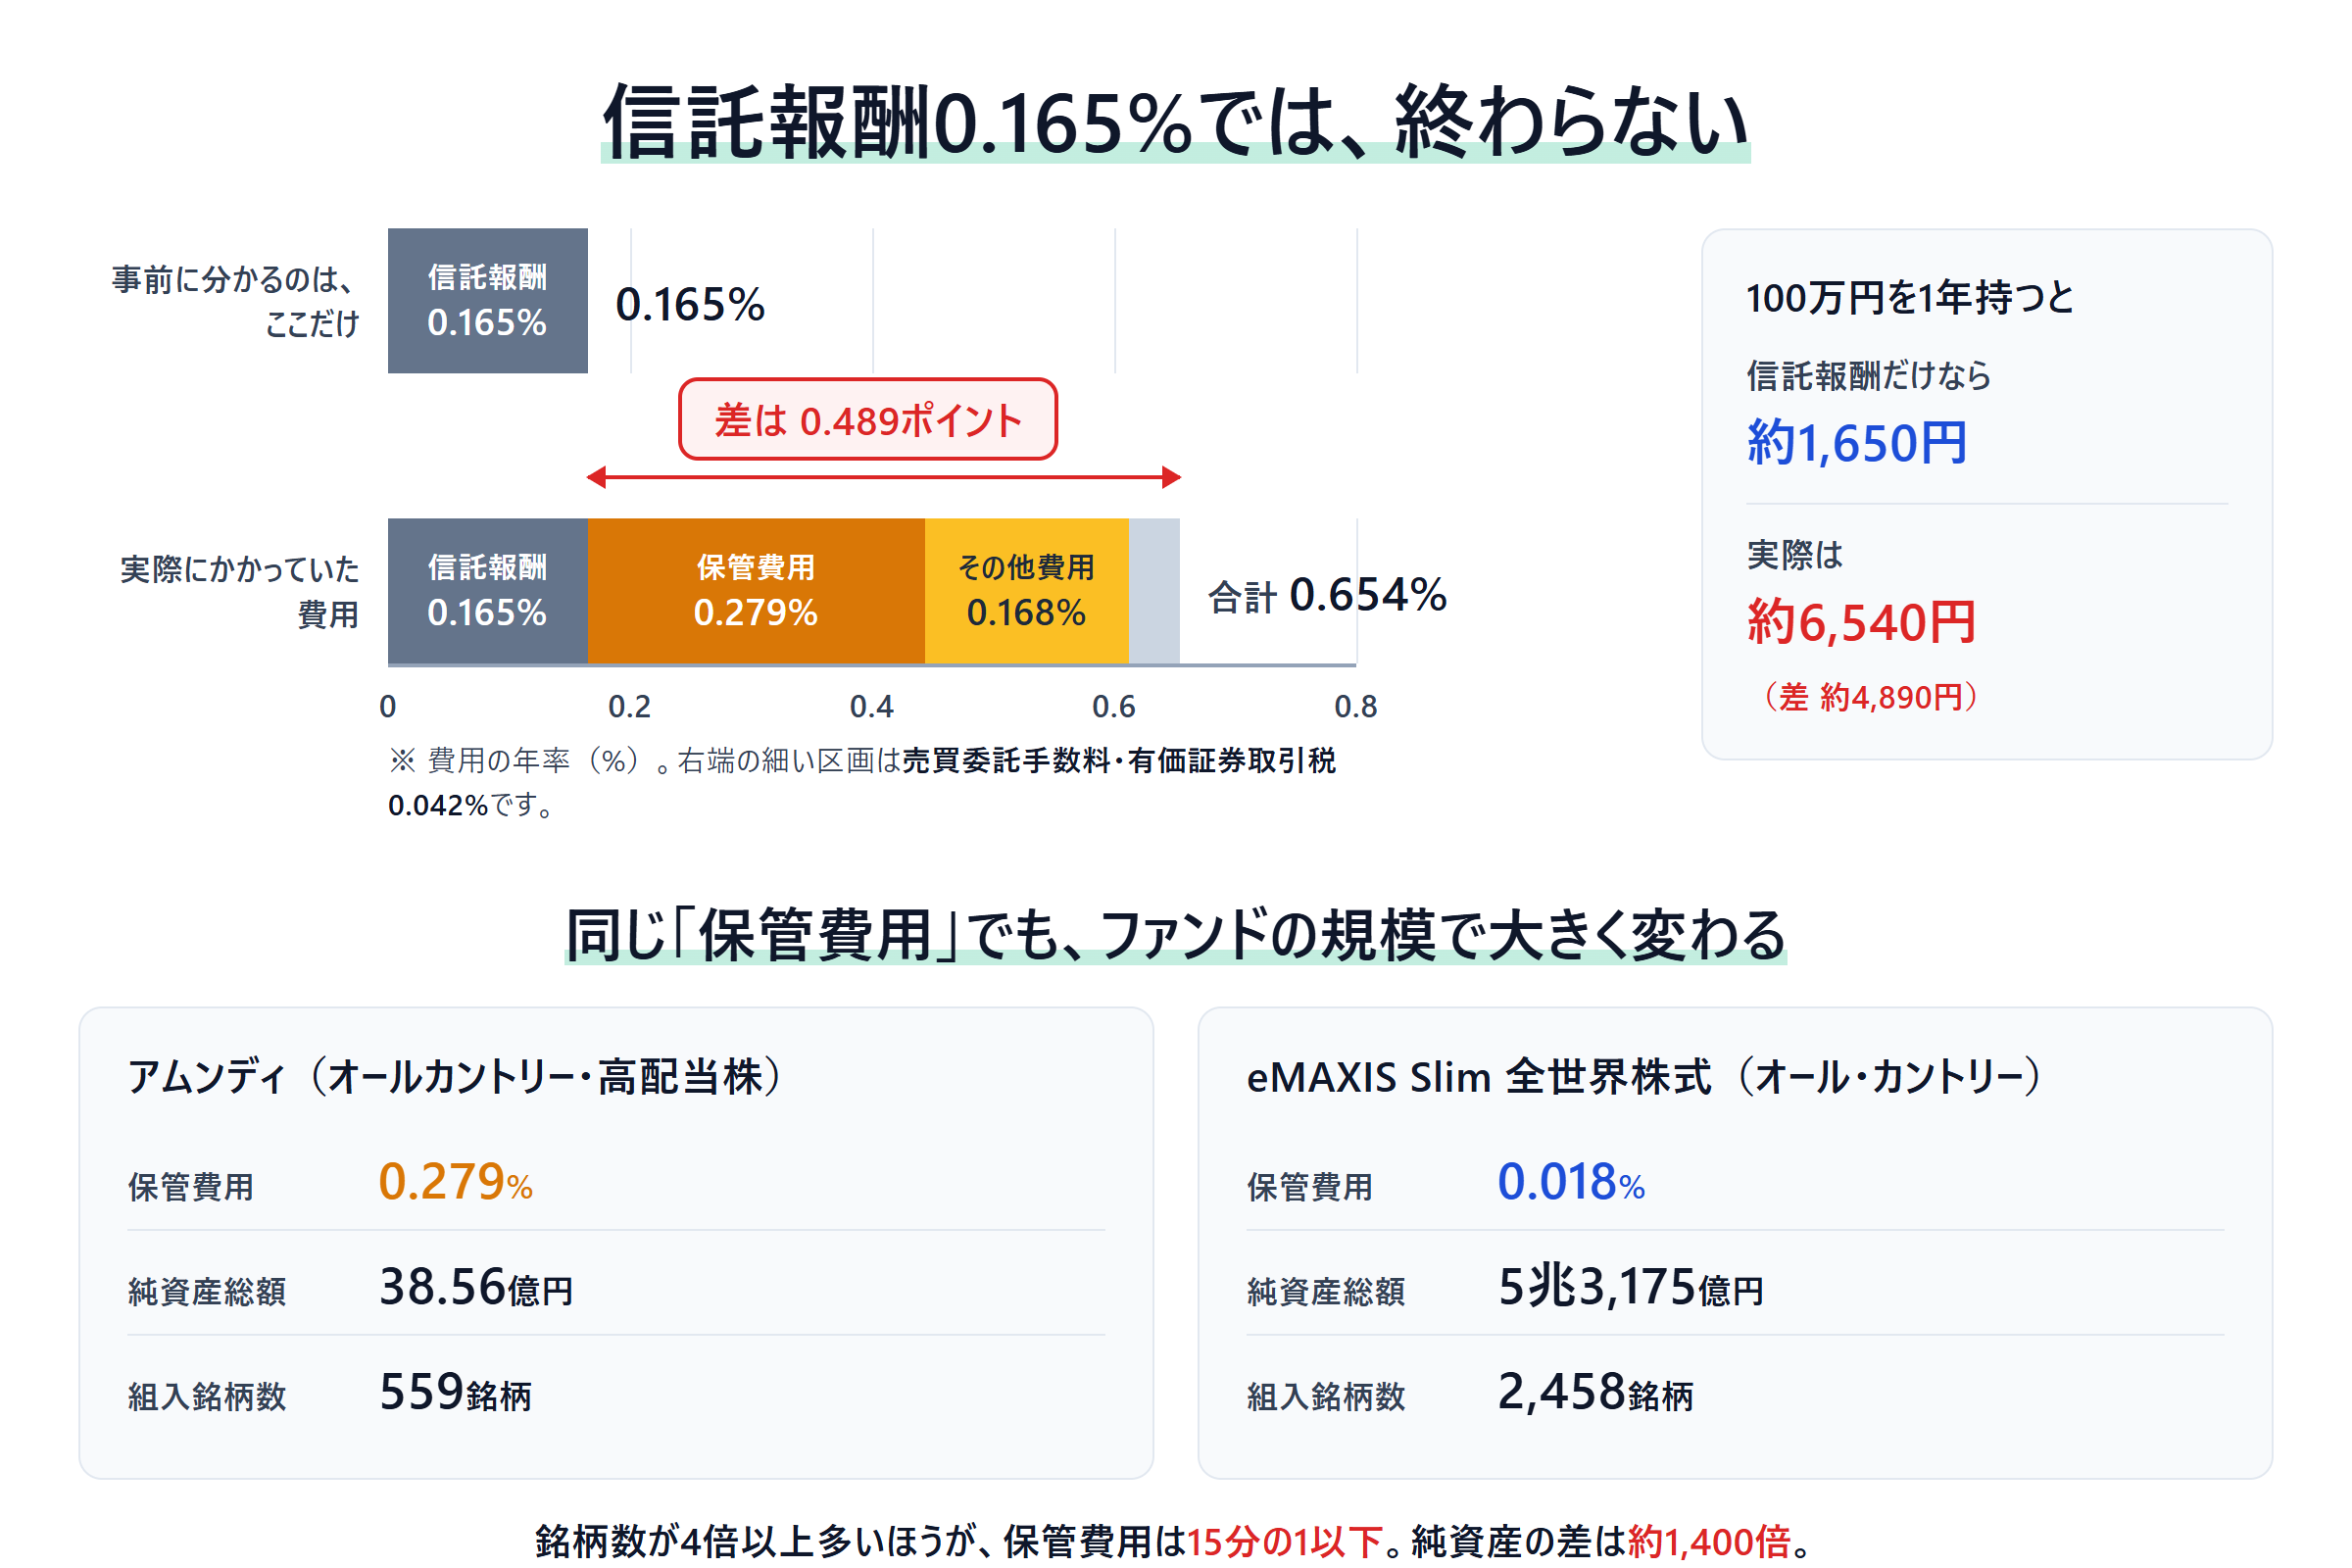
※図中の金額は、年間平均残高100万円として単純計算したイメージです。実際の費用率は期ごとに変動します。
補足:「0.654%」はどう計算したか
※数字の出どころが気になる方向けの内容です。読み飛ばしても本文の理解には影響しません。
まず、2つのファンドの条件が揃っていることを確認します。
| 比較軸 | オルカン高配当(配当払出型) | アムンディ オールカントリー・高配当株 |
|---|---|---|
| 連動指数 | MSCI ACWI高配当利回り指数(配当込み、円換算) | 同じ指数(税引後配当込み、円換算) |
| 信託報酬 | 年0.165%以内(税込) | 年0.165%以内(税込) |
| 総経費率(実績) | ―(未設定のため実績なし) | 0.84% → 0.60% → 0.75% → 0.48%(4期分) |
| 設定日 | 2026年9月30日(これから) | 2024年6月28日 |
| 純資産総額 | ―(未設定) | 38.56億円 |
| 組入銘柄数 | ―(未設定) | 559銘柄 |
※オルカン高配当は交付目論見書(2026年9月11日使用開始)。アムンディは交付目論見書・運用報告書および2026年8月末月次レポートより。純資産総額・基準価額・構成比は変動します。
そのうえで、4作成期分の費用明細を並べます。
| 対象期間 | 信託報酬 | その他費用 | 売買委託手数料 | 有価証券取引税 | 期間合計 | 総経費率 |
|---|---|---|---|---|---|---|
| 2024/6/28〜2024/11/20(設定初期) | 0.066% | 0.268% | 0.019% | 0.049% | 0.402% | 0.84% |
| 2024/11/21〜2025/5/20 | 0.082% | 0.212% | 0.008% | 0.009% | 0.311% | 0.60% |
| 2025/5/21〜2025/11/20 | 0.083% | 0.291% | 0.003% | 0.015% | 0.392% | 0.75% |
| 2025/11/21〜2026/5/20 | 0.082% | 0.156% | 0.006% | 0.018% | 0.262% | 0.48% |
※各運用報告書(全体版)「1万口当たりの費用明細」および「総経費率」より。期間合計は各期間中の比率で、年率ではありません。総経費率は運用報告書に記載された年率値です。
直近の2作成期間をつなぐと、2025年5月21日〜2026年5月20日のほぼ丸1年です。項目ごとに足すと次のようになります。
- 信託報酬:0.083% + 0.082% = 0.165%(公表どおり)
- その他費用:0.291% + 0.156% = 0.447%
- 売買委託手数料:0.003% + 0.006% = 0.009%
- 有価証券取引税:0.015% + 0.018% = 0.033%
- 合計:0.654%
※期の異なる数字を足し合わせた概算です。将来の費用を予測した値ではありません。
なお、運用報告書の総経費率には、原則として売買委託手数料と有価証券取引税が含まれません。上の表で総経費率(0.60%・0.75%)と期間合計(0.311%・0.392%)が対応しないのは、集計範囲と年率換算の有無が違うためです。「実質コスト」という言葉に法律上の統一された定義はないので、どこまでを含めた数字なのかを毎回確認する癖をつけておくと、商品比較で迷いません。調べ方そのものは、別記事投資信託の実質コストとは?隠れコストの調べ方 で手順にしています。
上乗せの大半は「保管費用」
内訳を見ると、上乗せ分0.447%のうち0.279%が保管費用でした。信託報酬0.165%の1.7倍にあたります。海外の保管銀行に支払う、有価証券の保管と資金・資産の移転にかかる費用です。
ただしこれは「アムンディが高い」という話でも、「全世界の株を直接持つと高くつく」という話でもありません。同じく世界中の株式を保有するeMAXIS Slim 全世界株式(オール・カントリー)の保管費用は、0.018%です。差を生んでいる要因として大きいのはファンドの規模だと考えられます(下のコラムで数字を並べています)。実際アムンディでも、純資産が育つなかで保管費用は0.173% → 0.160% → 0.119%と下がってきました。ただし運用報告書に低下の理由までは書かれていません。保管費用は規模だけでなく、投資対象の市場や取引の量、保管機関との契約条件にも左右されます。
ここがオルカン高配当にとって重要な点です。このファンドは2026年9月30日に、当初申込期間で集まった資金だけを元手に運用を始めます。運用会社の規模は大きいものの、ファンド自体が小さいうちは、信託報酬に表れない費用が重くのしかかる可能性があります。逆に資金が集まれば下がっていく余地もあります。実際にどの費用がどれだけ発生するかは、初回の運用報告書が出るまで分かりません。アムンディの事例から言えるのは、信託報酬だけでは年間コストを判断できず、保管費用まで確かめる必要があるということです。
補足:保管費用は、なぜファンドによって違うのか
※仕組みの話です。読み飛ばしても本文の理解には影響しません。
アムンディの「その他費用」0.447%の内訳は、次のとおりです。
| その他費用の項目 | 約1年間(2025/5/21〜2026/5/20)の合計 |
|---|---|
| 保管費用 | 0.279% |
| その他(租税・信託事務等) | 0.089% |
| 印刷費用 | 0.068% |
| 監査費用 | 0.010% |
| 合計 | 0.447% |
※内訳の合計は端数処理のため0.446%となり、合計欄の0.447%とわずかに一致しません。
これを、通常のオルカン(eMAXIS Slim 全世界株式)と並べます。
| アムンディ高配当 | Slim オルカン | |
|---|---|---|
| 保管費用 | 0.279% | 0.018% |
| 総経費率 | 0.48〜0.75% | 0.08% |
| 組入銘柄数 | 559 | 2,458 |
| 純資産総額 | 38.56億円 | 5兆3,175億円 |
※Slim オルカンは交付運用報告書(第7期・2024年4月26日〜2025年4月25日)より。保管費用にはマザーファンドが支払った分のうち当ファンドに対応するものが含まれます。銘柄数は連動指数のもの。
Slim オルカンは銘柄数が4倍以上多く、世界中の株式を保有しているのに、保管費用は15分の1以下です。違うのは純資産で、その差は約1,400倍あります。海外資産の保管費用には口座維持料や各市場の最低料金といった固定的な部分があるため、純資産が小さいほど比率として重くなります。
※運用報告書は保管費用の金額を開示していますが、それが何によって決まるのかまでは書かれていません。一般に海外資産の保管費用は、規模のほか投資対象国・市場の数や取引の量、保管機関との契約条件にも左右されるとされます。ここでは「規模の差で説明がつきそうだ」という範囲にとどめます。
言い換えると、いま分かっているのはこういうことです。
「信託報酬0.165%だから、年間コストも0.2%弱」——同じ指数の先行ファンドの実績を見るかぎり、この理解は成り立たない可能性がある。
初回の運用報告書で、確認したいこと
繰り返しになりますが、アムンディの数字がそのままオルカン高配当の数字になるわけではありません。運用会社も規模も違います。ここから言えるのは「信託報酬だけを見て年間コストを判断することはできない」という一点です。
オルカン高配当の初回の運用報告書が出たら、筆者は次の項目を確認するつもりです。
- 総経費率(年率)
- 1万口当たりの費用明細のうち、保管費用率とその他費用率
- 費用明細の合計(売買委託手数料・有価証券取引税を含めた水準)
私が購入を再検討する条件
ここまでで、見送りの理由が3つ出そろいました。
- 配当利回りが、筆者の検討水準に届いていない(買い水準の章)
- 分配実績がまだない(分配金の章)
- 実質コストがまだ分からない(コストの章)
裏を返せば、この3つが解消すれば改めて検討する、ということです。筆者が購入を再検討する条件を、具体的に挙げておきます。
- 指数の配当利回りが、過去10年以上の平均(約4.1%)付近まで戻る
- 初回決算(2026年12月14日)で、実際の分配実績を確認できる
- 初回の運用報告書が出て、信託報酬に表れない費用を含めた実際のコストが明確になる
VYM・HDVは15年以上の分配実績があり、12ヶ月trailing yieldやSEC利回りといった判断材料が既に揃っています。オルカン高配当は「設計思想は評価できるが、判断材料がまだそろっておらず、配当水準も今すぐ買いを後押しする段階にはない」というのが筆者の理解です。少なくとも初回決算と初回の運用報告書を見るまでは、保有比率を動かす予定はありません。
まとめ
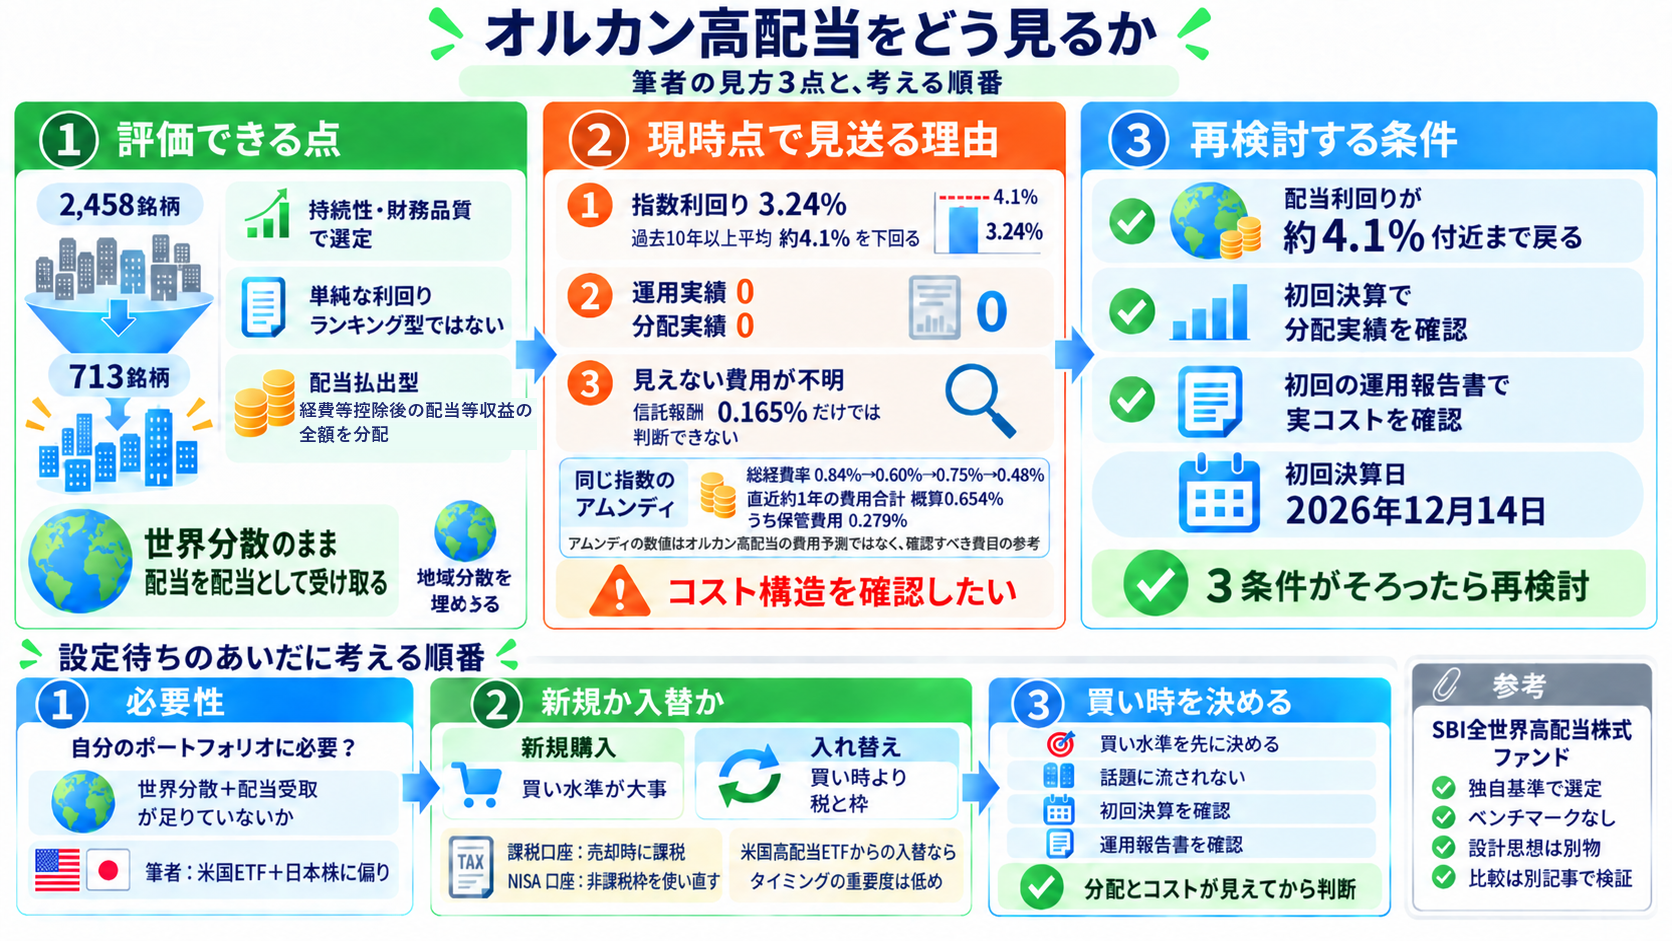
オルカン高配当について、筆者の見方を3点に整理します。
商品として評価できる点。通常のオルカンの2,458銘柄から、配当の持続性と財務品質を見たうえで713銘柄を抜き出す設計で、単純な利回りランキング型ではありません。高利回りの代表格であるREITをあえて外している点にも、その思想が表れています。そして配当払出型は、交付目論見書に「経費等控除後の配当等収益の全額を分配」と明記されています。全世界に分散したまま、配当を配当として受け取る——筆者の高配当株投資に足りていない地域分散を埋めうる商品です。
現時点で見送る理由。3つあります。指数の配当利回り3.24%が過去10年以上の平均(約4.1%)を下回っていること。運用実績がゼロで分配実績を確認できないこと。そして信託報酬0.165%に表れない費用がいくらになるか分からないことです。同じ指数のアムンディでは総経費率が0.48〜0.84%で推移し、上乗せの大半は保管費用(直近1年で年0.279%)でした。保管費用はファンドの規模で大きく変わるため、小さい規模から始まるオルカン高配当も、当初は同じような水準になる可能性があります。
再検討する条件。前章に挙げた3つ——配当利回りが約4.1%付近まで戻ること、初回決算で分配実績を確認できること、初回の運用報告書で実際のコストが明確になることです。
なお、全世界の高配当株に投資する商品としてはSBI全世界高配当株式ファンドもあります。ただしベンチマークを持たず運用会社が独自基準で銘柄を選ぶタイプで、設計思想が異なります。本記事では詳しく比較せず、別の記事で検証します。
新しい商品が出ると、つい「良さそうかどうか」だけで判断してしまいます。オルカン高配当が気になっている方は、設定を待つあいだに、次の順で考えてみてください。
1つ目は、この商品が自分のポートフォリオに必要かどうか。全世界に分散しながら配当を受け取る、という選択肢が、いまの自分の組み合わせに足りていないのか。筆者の場合は「米国ETFと日本株に偏っている」という課題があり、そこが出発点になりました。
2つ目は、新しく買うのか、いま持っている商品を入れ替えるのか。ここで話が変わります。新しい資金を投じるなら、この記事で見た買い水準の考え方が効きます。一方、米国高配当ETFからの入れ替えであれば、買い時の重要度は下がります。株式から株式への乗り換えなので、売るものと買うものが似たように動くからです。厳密には両者は同じではありません。オルカン高配当は米国以外を半分近く含み、業種の構成も通貨も違うため、完全に連動するわけではなく、相対的な割高・割安のずれは残ります。ただしオルカン高配当の米国比率は52.06%あり、値動きの大きい部分は重なっています。タイミングを計る重要度は、新規に買う場合より下がると考えてよいはずです。ただし入れ替えには別の注意が要ります。課税口座なら売却時に利益へ課税され、NISA口座なら非課税枠を使い直すことになります。入れ替えで気にすべきなのは、タイミングよりもこの税と枠のほうです。
3つ目は、新しく買うと決めた場合の買い時です。その場合はご自身の買い水準を先に決めておくことをおすすめします。過去の平均利回りは、この記事のコラムに書いた方法で、ほかの指数についても同じように求められます。数字を先に決めておけば、設定直後の話題に流されずに済みます。あわせて初回決算(2026年12月14日)と、その後に出る初回の運用報告書を確認の予定に入れておけば、実際の分配とコストが見えた時点で、落ち着いて判断できます。
関連記事
- 高配当株投資のみでインデックス投資は不要なのか?年金+配当金で逆算した結論 — インデックス投資と高配当株投資のどちらを選ぶか。年金の見込み額から必要なキャッシュフローを逆算して整理しています
- 高配当株投資の全体戦略を公開|なぜ米国ETF+日本個別株に分けるのか — VYM・HDV・SCHDの使い分けと、筆者が米国ETFを中心に据えている理由
- HDVがNISA対象外に|代替3ルートを金融SEが比較検証 — HDVの分配方式変更とNISA対応の経緯、SCHD投信・VYM投信という代替ルートの比較
- 新NISAの成長投資枠で高配当株を買う戦略|インデックス投資との使い分け方 — 成長投資枠の基本ルールと、高配当株をどう組み込むかの考え方
参考文献・出典
- 三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型」投資信託説明書(請求目論見書)(2026年9月11日) — 分配方針①「分配対象額は、経費等控除後の配当等収益および売買益(評価益を含みます。)等の全額とします」および信託約款全文
- 三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型」投資信託説明書(交付目論見書)(2026年9月11日使用開始) — 分配方針「経費等控除後の配当等収益の全額を分配」、決算日と初回決算日、為替ヘッジなし、ファンドの仕組み、有価証券届出書の効力発生日(2026年9月11日)
- 三菱UFJアセットマネジメント「『オルカン高配当』の設定について」(2026年8月26日付) — 指数選定基準、信託報酬、NISA区分、分配金の留意事項、2タイプの設計意図とアンケート結果
- MSCI「MSCI High Dividend Yield Indexes Methodology」(2025年8月) — 構成銘柄は浮動株調整後の時価総額で加重し発行体ベースで上限を設ける旨、広範な親指数に基づく指数は5%上限である旨、REITを対象外とする理由、親指数の配当利回りの1.3倍以上という採用基準、年2回の指数見直し
- MSCI「Index Factsheet MSCI ACWI High Dividend Yield Index (USD) — Gross」(2026年8月31日時点) — 配当利回り・国別構成比・セクター構成・配当込み年次リターン
- MSCI「Index Factsheet MSCI ACWI High Dividend Yield Index (USD) — Price」(2026年8月31日時点) — 配当なし(価格)年次リターン。配当込みとの差から配当寄与率を算出
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」投資信託説明書(交付目論見書)(2026年7月25日使用開始) — 通常のオルカンの設定日2018年10月31日、決算日4月25日(年1回)、分配を抑制する方針、信託報酬年0.05775%以内(税抜0.0525%)、購入時手数料・信託財産留保額なし、為替ヘッジなし
- MSCI「Index Factsheet MSCI ACWI Index (USD)」(2026年8月31日時点) — 親指数(通常のオルカンが連動する指数)の配当利回り1.56%・銘柄数2,458・国別構成比・セクター構成・上位10銘柄
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」交付運用報告書(第7期・2024年4月26日〜2025年4月25日) — 1万口当たりの費用明細(保管費用0.018%)・総経費率0.08%・純資産総額5兆3,175億円
- アムンディ・ジャパン「(アムンディ・インデックスシリーズ)オールカントリー・高配当株」ファンド公式ページ
- 同ファンド 月次レポート(2026年8月末) — 基準価額13,619円、純資産総額38.56億円、組入銘柄数559、株式現物93.68%・株式先物6.77%、上位5ヵ国・地域と上位10銘柄、分配金実績(設定来累計580円)、決算日、ベンチマーク名
- 同ファンド 運用報告書(全体版)2024年11月20日決算 — 1万口当たりの費用明細(信託報酬0.066%・その他費用0.268%・売買委託手数料0.019%・有価証券取引税0.049%・合計0.402%)、総経費率0.84%、その他費用に新規設定に伴う費用が含まれる旨の注記
- 同ファンド 運用報告書(全体版)2025年5月20日決算 — 対象期間2024年11月21日〜2025年5月20日。費用明細(信託報酬0.082%・その他費用0.212%〈保管費用0.173%・監査費用0.005%・印刷費用0.017%・その他0.017%〉・売買委託手数料0.008%・有価証券取引税0.009%・合計0.311%)、総経費率0.60%
- 同ファンド 運用報告書(全体版)2026年5月20日決算 — 対象期間2025年11月21日〜2026年5月20日。費用明細(信託報酬0.082%・その他費用0.156%〈うち保管費用0.119%〉・売買委託手数料0.006%・有価証券取引税0.018%)・総経費率0.48%
- 同ファンド 運用報告書(全体版)2025年11月20日決算 — 対象期間2025年5月21日〜2025年11月20日。費用明細(信託報酬0.083%・その他費用0.291%〈保管費用0.160%・監査費用0.005%・印刷費用0.050%・その他0.076%〉・売買委託手数料0.003%・有価証券取引税0.015%・合計0.392%)、総経費率0.75%、総経費率が原則として売買委託手数料と有価証券取引税を含まない旨の注記
- SBIアセットマネジメント「SBI全世界高配当株式ファンド(年4回決算型)」交付目論見書 — 銘柄の選定基準、ベンチマークがない旨、4つのマザーファンド構成、信託報酬・決算日
- SBIアセットマネジメント「SBI全世界高配当株式ファンド(年4回決算型)」月次レポート・運用報告書 — 2026年7月31日基準の配当利回り3.68%・マザーファンド別配分・上位20か国/業種/上位30銘柄、運用報告書のマザーファンド別銘柄数
- SBIアセットマネジメント「SBI全世界高配当株式ファンド」請求目論見書(2026年5月21日) — 銘柄選定で評価する項目(予想配当利回り・配当の状況・ファンダメンタルズ・バリュエーション・時価総額・流動性)
- SBIアセットマネジメント「本日決算を迎えた5ファンドの分配金に関するお知らせ」(2026年8月20日) — 第7回分配金120円・設定来累計735円、分配原資と元本払戻金(特別分配金)に関する説明
- Impress Watch「『オルカン高配当』登場 世界の高配当株へ低コスト投資し、配当金のみ分配」 — 地域別構成比(2026年5月末時点)
- stockanalysis.com「VYM Dividend History」 — VYMのTTM配当利回り